Auto financement : une mensualité basse peut cacher un crédit plus cher
Pour financer une voiture, trois options se présentent : utiliser son épargne, souscrire un crédit affecté au véhicule ou choisir un prêt personnel. Le bon choix dépend du budget disponible, mais aussi de la souplesse recherchée et des protections liées à l’achat. Une mensualité supportable ne suffit pas : il faut également comparer le coût total et préserver une réserve pour les imprévus.
Épargne, crédit affecté ou prêt personnel : choisir selon l’achat
La recherche « auto financement » désigne souvent le financement automobile. Au sens strict, l’autofinancement consiste pourtant à payer avec ses propres ressources, sans emprunter. Pour acheter une voiture, il est possible de mobiliser uniquement son épargne ou de combiner apport personnel et crédit.
L’intitulé « crédit auto » ne permet pas, à lui seul, de connaître la nature du contrat. Younited présente son crédit auto comme un crédit à la consommation affecté à l’achat d’un véhicule. Sofinco décrit pour sa part un prêt personnel auto amortissable à taux fixe. Vérifiez donc le contrat plutôt que le seul nom commercial.
| Solution | Usage et justificatifs | Point de vigilance |
|---|---|---|
| Épargne personnelle | Paiement avec les fonds disponibles, sans dossier de crédit. | Conserver une réserve après l’achat. |
| Crédit affecté | Financement lié à un véhicule déterminé ; un justificatif d’achat peut être demandé. | Vérifier les liens entre vente, livraison et financement. |
| Prêt personnel | Utilisation généralement plus libre, adaptée à plusieurs dépenses. | L’annulation de la vente n’annule pas automatiquement le prêt. |
Si le véhicule est déjà choisi et que vous souhaitez lier le crédit à cette acquisition, examinez le prêt affecté. Si votre projet comprend aussi d’autres dépenses, le prêt personnel peut offrir davantage de souplesse. Pour une voiture d’occasion achetée à un particulier, demandez quels documents de vente sont acceptés avant de vous engager.
Fixer son budget sans absorber toute son épargne
Le montant à financer ne se limite pas nécessairement au prix affiché. Prévoyez l’immatriculation, l’assurance, l’entretien immédiat éventuel et les équipements indispensables. Pour un véhicule électrique, un besoin de recharge à domicile peut également entrer dans votre budget, sans être forcément finançable par le même contrat.
Déterminer une mensualité réellement tenable
Partez de vos revenus réguliers, puis retirez les charges courantes, les remboursements existants et les dépenses automobiles prévisibles. La somme restante doit encore permettre d’épargner et d’absorber un imprévu. Avec des revenus variables, mieux vaut bâtir votre estimation sur une base prudente plutôt que sur vos meilleurs mois. La capacité d’emprunt retenue par le prêteur dépendra ensuite de son analyse du dossier.
Pensez au budget comme à une nappe posée sur une table : tirer toute la couverture vers le prix d’achat laisse les autres dépenses à découvert. Avant de fixer l’apport, répartissez votre épargne entre l’acquisition, la remise en état éventuelle et la réserve de précaution. Cette répartition rend visible un risque souvent oublié : posséder une voiture payée, mais manquer de liquidités pour la faire rouler.
Utiliser l’apport comme un levier, pas comme une obligation
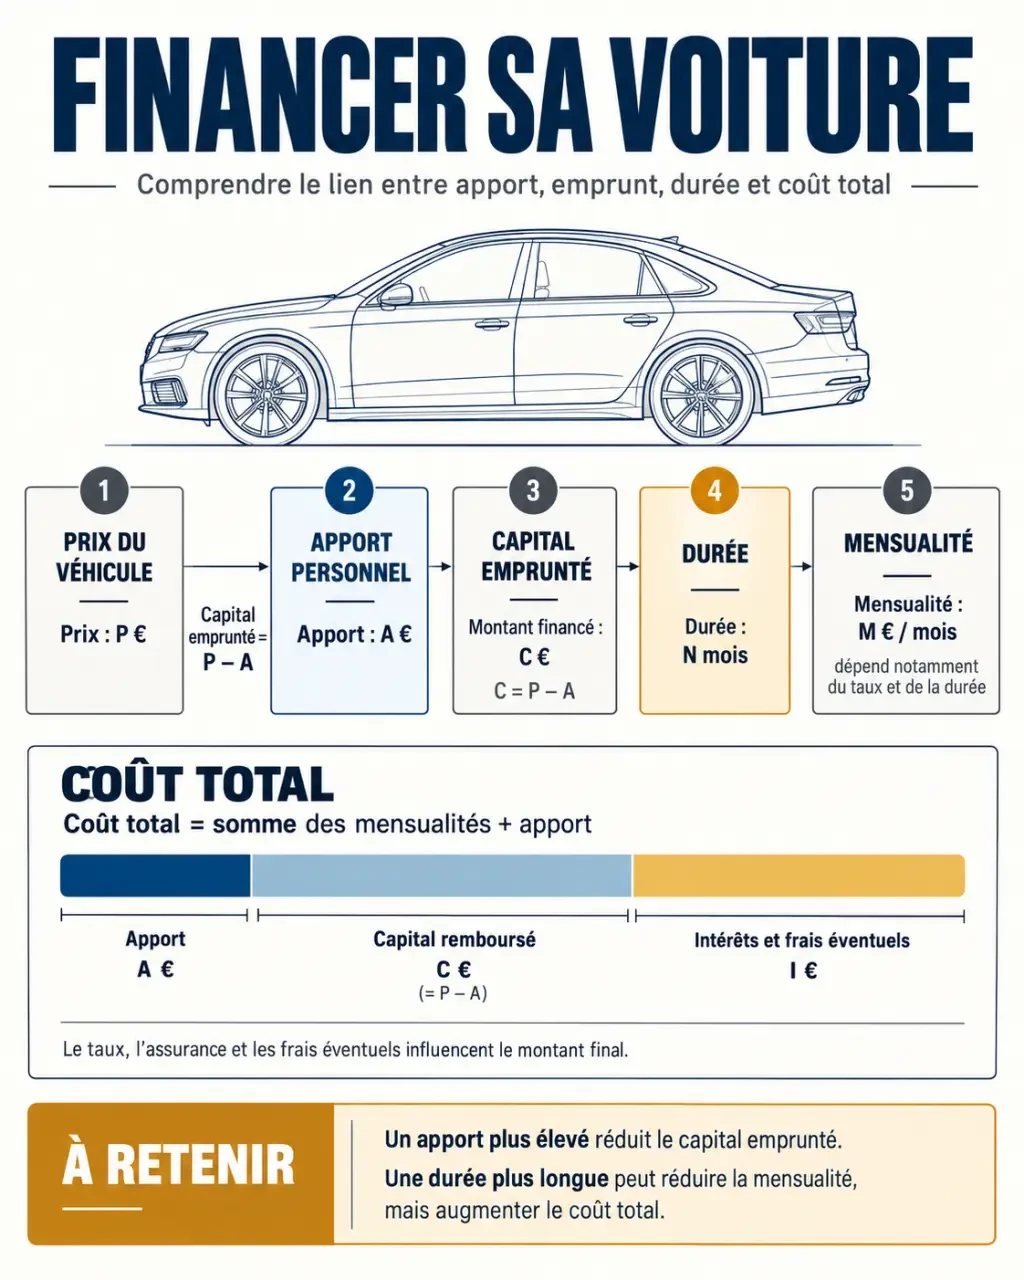
Un apport personnel réduit le capital emprunté. À conditions identiques, il permet de diminuer la mensualité ou de raccourcir la durée. Il ne garantit toutefois ni l’acceptation du dossier ni un meilleur taux. Comparez plusieurs niveaux d’apport en conservant une réserve adaptée à votre situation.
Sur une occasion, gardez notamment une marge pour les opérations d’entretien proches. Sur un véhicule neuf, ne supposez pas que l’absence de réparations immédiates supprime toutes les dépenses annexes. La motorisation et l’ancienneté peuvent aussi influencer les conditions proposées selon l’organisme.
Comparer le coût du crédit, pas seulement la mensualité
Une durée plus longue réduit généralement l’échéance, mais augmente le coût des intérêts à taux identique. Pour comparer correctement deux offres, utilisez le même montant emprunté et la même durée, puis examinez le TAEG, le montant total dû et le coût des assurances éventuelles.
Le TAEG, ou taux annuel effectif global, intègre les intérêts et les frais obligatoires entrant dans son calcul réglementaire. Une assurance facultative peut représenter une dépense supplémentaire : vérifiez si elle figure dans la mensualité affichée. Un taux fixe stabilise le taux du prêt ; il ne signifie pas que le crédit est sans frais.
- Mensualité : distinguez l’échéance du prêt et l’assurance éventuelle.
- Coût total : vérifiez les intérêts, frais et options retenues.
- Souplesse : lisez les conditions de modulation ou de report.
- Remboursement anticipé : contrôlez les modalités et les indemnités éventuellement applicables.
À titre de repères commerciaux, Younited annonce des montants de 1 000 à 60 000 € sur 6 à 84 mois. Sofinco présente une plage de 3 001 à 75 000 € sur 12 à 72 mois, avec 0 € de frais de dossier. Ces caractéristiques restent soumises aux conditions de l’offre et à l’acceptation du dossier ; elles ne constituent pas un accord de financement.
Passer de la simulation au dossier accepté
Une simulation permet d’ajuster le montant, l’apport et la durée avant de déposer une demande. Faites varier un paramètre à la fois : vous verrez mieux l’effet d’un apport supplémentaire ou d’un remboursement plus court. Conservez ensuite les résultats comparables, avec le détail des frais et assurances.
Préparer les pièces et distinguer les réponses
Les justificatifs généralement demandés comprennent une pièce d’identité, des justificatifs de revenus et de domicile, ainsi que des coordonnées bancaires. Pour un crédit affecté, un bon de commande ou un justificatif d’achat peut être nécessaire. La liste exacte dépend de l’organisme et de votre situation. Sofinco indique notamment un âge minimal de 18 ans, sans que cette condition suffise à obtenir le prêt.
- Renseignez votre projet et votre situation financière.
- Transmettez les justificatifs demandés dans l’espace sécurisé.
- Examinez l’offre et ses conditions avant signature.
- Attendez la validation définitive et les modalités de déblocage des fonds.
Younited présente un parcours 100 % en ligne et annonce une réponse immédiate sous conditions. Sofinco évoque une réponse de principe en quelques minutes. Une réponse de principe n’est pas une acceptation définitive. Sofinco précise que les fonds sont versés en une fois sur le compte après validation du contrat et du dossier, avec un début des remboursements un mois après le versement.
Sécuriser la commande avant de signer
Le crédit affecté établit un lien juridique entre le financement et l’achat. Ce lien peut protéger l’acheteur en cas de refus de crédit ou de difficulté de livraison, mais ses effets dépendent des circonstances et des règles applicables. Faites préciser dans les documents de vente que l’achat est financé par un crédit lorsque c’est le cas.
Younited rappelle un délai de rétractation de 14 jours pour le crédit à la consommation. Les conséquences sur la vente doivent toutefois être vérifiées séparément, notamment lorsqu’une livraison anticipée est demandée. Ne confondez pas rétractation du crédit, annulation de la commande et simple changement d’avis sur le véhicule.
Avant tout versement au vendeur, relisez les clauses relatives au refus de financement, à la livraison et au remboursement des sommes avancées. Avec un prêt personnel, la disparition du projet automobile ne supprime généralement pas la dette. En cas de doute, demandez une confirmation écrite au prêteur et au vendeur avant de signer : c’est plus sûr qu’une assurance orale donnée pendant la négociation.