Franchise assurance auto : le tous risques ne supprime pas le reste à charge
La franchise en assurance auto est la somme qui reste à votre charge lorsqu’un sinistre couvert est indemnisé. Son montant dépend de la garantie mobilisée, du contrat et parfois de votre responsabilité. Elle peut être déduite de l’indemnité ou rester à régler au réparateur. Être assuré tous risques ne signifie donc pas être remboursé sans aucune retenue.
Avant de calculer la franchise, vérifiez que le dommage est couvert
Une franchise intervient dans le cadre d’une garantie applicable. Si votre contrat ne couvre pas les dégâts subis par votre voiture, l’assureur ne les indemnise pas : la facture entière vous revient, et non une simple franchise. Cette distinction évite de confondre un reste à charge contractuel avec une absence de couverture.
Calculez votre franchise auto
Estimez la retenue appliquée à une indemnisation selon le mode prévu par votre contrat.
Résultat de la simulation
Il s’agit d’une simulation indicative à comparer avec les conditions générales et particulières de votre contrat.
L’assurance au tiers couvre principalement votre responsabilité civile, c’est-à-dire les dommages causés aux autres. Une formule au tiers étendu ajoute des garanties variables, comme le vol, l’incendie ou le bris de glace. Le tous risques comprend généralement une garantie dommages tous accidents, mais conserve des exclusions, des plafonds et des franchises.
Il n’existe pas nécessairement une franchise unique pour tout le contrat. Le montant prévu pour un pare-brise peut différer de celui d’un vol ou d’un accident. Consultez les conditions particulières pour les montants personnalisés et les conditions générales pour leurs modalités d’application.
Le reste à charge total peut aussi dépasser la seule franchise : vétusté appliquée à certains éléments, plafond d’indemnisation ou dépenses non garanties peuvent s’y ajouter. Demandez donc une estimation de l’indemnité nette, pas seulement le montant de la retenue.
Trois modes de calcul à distinguer avec des exemples
Les exemples suivants sont illustratifs : ils supposent un dommage entièrement garanti, sans autre déduction. Le mot « franchise » ne suffit pas à connaître le remboursement ; il faut identifier son mécanisme.
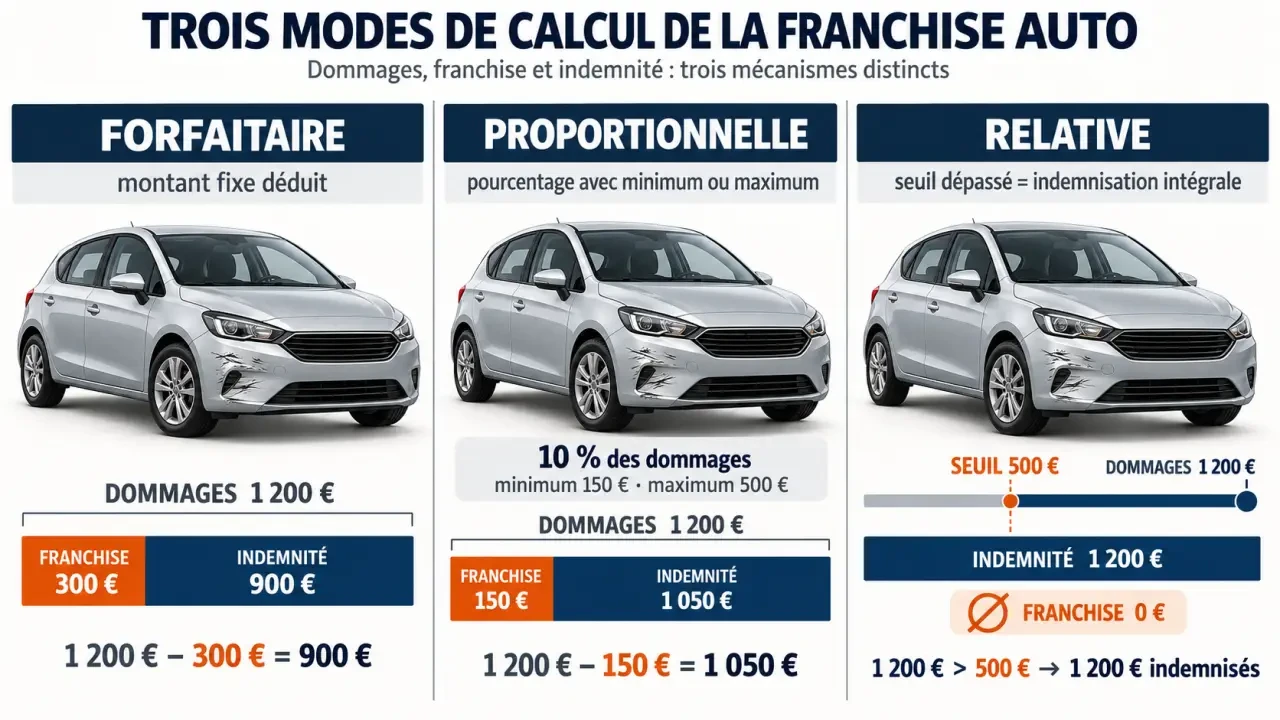
| Type de franchise | Principe | Exemple de remboursement |
|---|---|---|
| Absolue ou forfaitaire | Une somme fixe est déduite de l’indemnité. | Pour 1 000 € de dommages et 300 € de franchise : 700 € versés. |
| Proportionnelle | Un pourcentage s’applique, parfois avec un minimum et un maximum. | Pour 2 000 € de dommages et une franchise de 10 %, sans autre seuil : 1 800 € versés. |
| Relative ou simple | Aucune indemnisation sous le seuil ; au-delà, les dommages garantis sont intégralement indemnisés. | Avec un seuil de 500 €, un dommage de 300 € n’est pas indemnisé ; un dommage de 1 000 € l’est intégralement. |
Une franchise proportionnelle mérite une lecture attentive. Avec un taux de 10 % et un minimum contractuel de 500 €, un dommage de 1 000 € entraîne une retenue de 500 €, et non de 100 €. Vérifiez également l’existence d’un plafond et la règle applicable lorsque le dommage atteint exactement un seuil.
Les franchises qui ne correspondent pas à une somme
La franchise kilométrique concerne notamment l’assistance : une prise en charge peut ne commencer qu’au-delà de 50 km du domicile, selon le contrat. Une franchise en jours désigne un délai pendant lequel une prestation ou une indemnisation ne s’applique pas. Pour un véhicule de remplacement, vérifiez aussi la durée de mise à disposition : ce n’est pas la même chose qu’un délai d’attente.
Accident, vol ou intempéries : la situation change la retenue
La responsabilité et l’identification du tiers sont déterminantes
En cas d’accident responsable, la garantie dommages de votre propre contrat peut indemniser votre voiture, franchise déduite. Sans cette garantie, vos réparations ne sont généralement pas couvertes. En responsabilité partagée, le calcul dépend de la part de responsabilité et des modalités d’indemnisation : ne supposez pas que la franchise sera automatiquement divisée par deux.
Lorsque vous n’êtes pas responsable et que le tiers responsable est identifié et assuré, vous n’avez en principe pas à supporter définitivement une franchise pour les dommages qui lui sont imputables. Une retenue peut néanmoins être appliquée provisoirement si votre assureur intervient d’abord au titre de vos garanties, puis être remboursée après recours.
Si l’auteur d’un choc sur parking prend la fuite, votre absence de responsabilité ne suffit pas à garantir un remboursement sans franchise. Faute de tiers identifié, votre garantie dommages peut être sollicitée avec la retenue prévue. Un tiers inconnu ne vous rend pas automatiquement responsable : franchise et responsabilité restent deux sujets distincts.
Chaque événement mobilise sa propre garantie
Pour le bris de glace, le contrat peut distinguer réparation d’un impact et remplacement du vitrage. Le vol, la tentative de vol, l’incendie et le vandalisme relèvent également de conditions spécifiques. Vérifiez que l’événement est couvert, quels justificatifs sont exigés et quelle franchise s’applique ; un dépôt de plainte peut notamment être nécessaire.
La garantie catastrophe naturelle suit un cadre réglementaire, avec une franchise légale généralement de 380 € pour une voiture à usage privé. Son activation suppose notamment un arrêté reconnaissant l’état de catastrophe naturelle et un véhicule couvert pour les dommages concernés. Une inondation, la grêle ou une tempête ne relèvent pas systématiquement du même dispositif : faites préciser la garantie retenue.
Enfin, la franchise ne se confond pas avec le bonus-malus. Un accident responsable peut cumuler une franchise et une majoration du coefficient de 25 %, ou de 12,5 % en responsabilité partagée, sous réserve des exceptions applicables. Un bris de glace ou un vol n’entraîne pas, à lui seul, cette majoration pour accident responsable.
Choisir une franchise supportable et obtenir le bon remboursement
Une franchise élevée peut diminuer la cotisation, mais augmente l’effort financier après sinistre. Comparez donc les devis à garanties équivalentes. À titre d’exemple, économiser 100 € par an en acceptant 500 € de franchise supplémentaire représente cinq années d’économie pour compenser une seule application de cette différence.
Pensez à la franchise comme à l’aiguille d’une jauge de trésorerie : le repère utile n’est pas votre revenu mensuel, mais l’argent réellement mobilisable après un accident. Si avancer la franchise vous empêche de payer le remorquage non couvert ou vos déplacements temporaires, le réglage est trop élevé. Choisissez une retenue compatible avec cette réserve, et non seulement avec une cotisation séduisante.
Avant de signer, vérifiez aussi les clauses de prêt de volant, de conduite exclusive et de conducteur novice. Elles peuvent prévoir une franchise supplémentaire lorsqu’une autre personne conduit. Pour une voiture de location, examinez séparément les franchises du loueur et les éventuels rachats : votre assurance personnelle ne les couvre pas automatiquement.
Une option de réduction ou de rachat de franchise peut être utile, mais elle conserve parfois des exclusions et un plafond. Elle ne supprime pas rétroactivement une franchise après un sinistre. Pour réclamer une restitution ou contrôler une retenue, procédez dans cet ordre :
- Demandez le décompte écrit : dommages retenus, garantie appliquée, franchise et autres déductions.
- Comparez ce calcul aux conditions générales et particulières.
- En présence d’un tiers responsable, demandez si un recours est engagé et si la franchise est provisoire.
- Si vous disposez d’une couverture complémentaire, vérifiez ses justificatifs et délais de demande.
- En cas de désaccord persistant, adressez une réclamation écrite à l’assureur, puis utilisez les voies de médiation indiquées au contrat.
Le bon réflexe : obtenir une confirmation du reste à charge avant d’engager les réparations, lorsque la situation le permet. Vous saurez ainsi ce qui sera payé, ce qui restera dû et ce qui pourra éventuellement être récupéré.
- Franchise assurance auto : le tous risques ne supprime pas le reste à charge - 24 octobre 2026
- Combien de temps est valable le code de la route ? 5 ans, sans limite de passages pratiques - 23 octobre 2026
- Code de la route en anglais : quelle traduction choisir et comment passer l’examen en France ? - 22 octobre 2026
Articles qui pourraient vous intéresser :
 Aramis Auto : arnaque ou simple friction logistique ? Analyse des faits et garanties
 Stage de conduite préventive : 4 exercices clés pour maîtriser votre véhicule
 Quel SUV compact choisir en 2026 : 5 modèles phares pour concilier coffre et motorisation hybride
 Campagne de rappel BMW : vérifiez le VIN à 17 caractères pour savoir si votre véhicule est concerné