Assurance auto BNP Paribas : devis, garanties et déclaration du sinistre
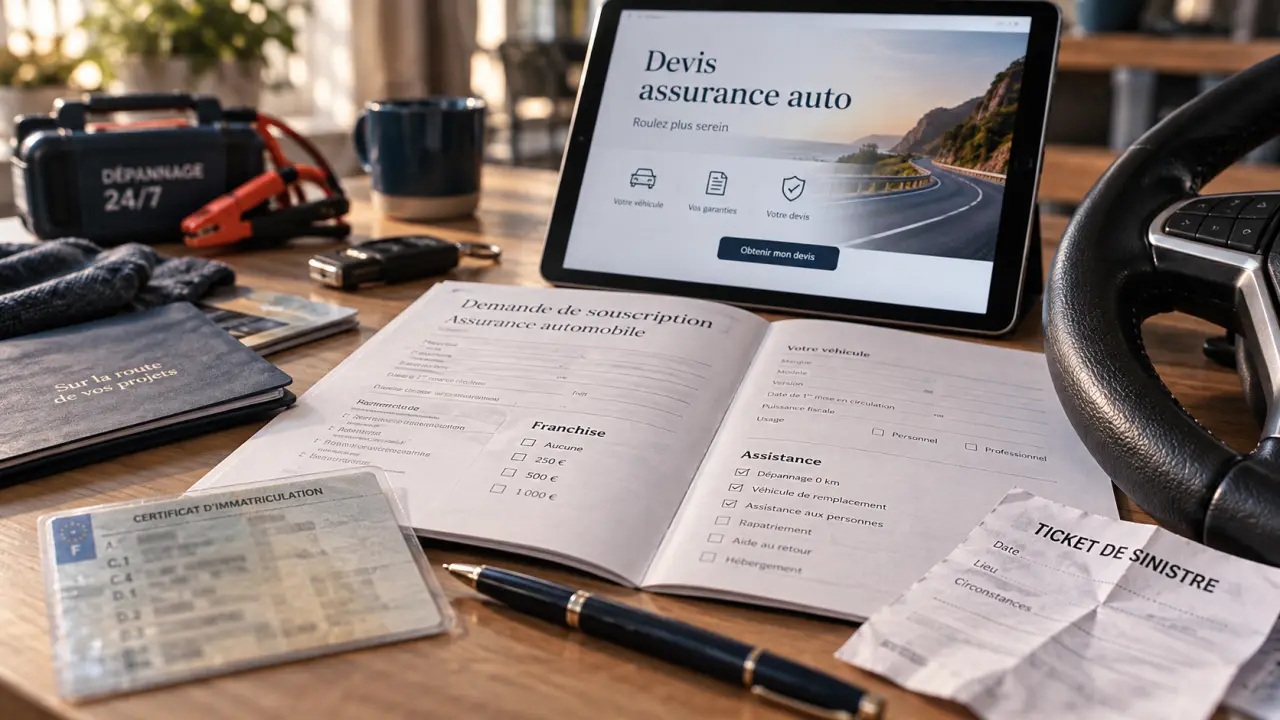
Pour obtenir un devis, consulter les garanties ou déclarer un accident, le plus simple est de passer par les espaces dédiés de BNP Paribas. Avant de souscrire, comparez le niveau de protection, les franchises et l’assistance. Une cotisation attractive ne suffit pas à savoir ce qui restera à votre charge après un sinistre.
Accéder au devis BNP assurance auto et préparer sa demande
La page officielle BNP assurance auto permet de commencer une simulation et d’examiner l’offre proposée. Le devis sert à obtenir un tarif adapté au véhicule, à son usage et au profil du conducteur. Il ne vaut pas contrat : relisez les garanties affichées, les montants de franchise et les conditions particulières avant toute validation.
Les informations qui influencent la cotisation
Préparez la carte grise, la date de première mise en circulation, le modèle et la motorisation du véhicule. Le kilométrage annuel, le lieu de stationnement, les trajets domicile-travail, le bonus-malus et les antécédents de sinistre font aussi partie des éléments pris en compte. Un conducteur secondaire, un usage professionnel ou un changement prochain de véhicule doivent être signalés. Ces informations peuvent modifier l’évaluation du risque et l’étendue des garanties.
Promotions : vérifier les conditions plutôt que le seul avantage
Une offre d’1 mois de cotisation offert peut être proposée jusqu’au 31/12/2026 inclus, sous conditions. Une réduction peut également concerner certains véhicules électriques. Ces avantages ne remplacent pas la lecture des critères d’éligibilité : statut de client, véhicule concerné, date de souscription, cumul éventuel des remises et durée d’engagement doivent être vérifiés directement au moment du devis.
Choisir la protection utile : garanties, franchises et assistance
Une assurance auto se compare moins au nom de la formule qu’aux événements réellement pris en charge. La responsabilité civile est indispensable pour indemniser les dommages causés à autrui. Pour protéger votre propre véhicule, examinez les garanties ajoutées au contrat, leurs limites et les conditions prévues en cas de sinistre.
| Élément à comparer | Ce qu’il faut vérifier | Pourquoi c’est décisif |
|---|---|---|
| Responsabilité civile | Les dommages causés à des tiers | C’est la base obligatoire de l’assurance automobile. |
| Dommages au véhicule | Accident responsable, collision, vandalisme et conditions de prise en charge | La valeur du véhicule et votre capacité à financer une réparation orientent le choix. |
| Bris de glace | Éléments couverts, franchise et réseau de réparateurs | Un impact peut être courant, mais la couverture varie selon le contrat. |
| Incendie, vol et événements climatiques | Exclusions, plafonds, justificatifs et indemnisation | Ces risques peuvent représenter une perte importante pour un véhicule récent. |
| Assistance | Déclenchement, véhicule de remplacement, remorquage et éventuelle assistance panne à 0 km | Elle détermine l’aide concrète lorsque la voiture est immobilisée. |
| Franchise | Somme restant à payer après un sinistre | Deux contrats proches en apparence peuvent coûter très différemment au moment d’un accident. |
La franchise, le chiffre qui change la lecture d’un contrat
La franchise est la part du dommage qui peut rester à votre charge. Elle varie selon la garantie mobilisée et les circonstances du sinistre. Une franchise basse peut entraîner une cotisation plus élevée. L’arbitrage dépend donc de votre budget, de la valeur du véhicule et de votre capacité à absorber une dépense imprévue. Comparez-la garantie par garantie, et non uniquement sur une ligne récapitulative.
Le bon réflexe consiste à anticiper les conditions d’intervention avant la signature. En assurance, la « distance d’arrêt » correspond à l’écart entre la promesse lue au devis et ce que le contrat déclenche réellement : assistance à 0 km ou non, prêt de véhicule, franchise, délai ou exclusion. Vérifier ces points avant de souscrire évite de devoir les découvrir après une panne ou un choc.
Avant de souscrire : les contrôles qui évitent les mauvaises surprises
BNP Paribas peut proposer plusieurs niveaux de couverture et des options modulables. L’éligibilité dépend toutefois du profil déclaré et du véhicule assuré. Un véhicule particulier, un utilitaire léger ou un camping-car ne répondent pas forcément aux mêmes conditions. En cas de changement de voiture, demandez un avenant au contrat plutôt que de supposer que les garanties suivent automatiquement le nouveau véhicule.
Relire les exclusions et les conditions particulières
Les exclusions précisent les situations non garanties ou soumises à des conditions strictes. Elles peuvent concerner l’usage du véhicule, la personne qui conduit, l’entretien, les circonstances d’un vol ou les justificatifs attendus. Vérifiez aussi les plafonds d’indemnisation, la vétusté éventuelle et les règles applicables aux équipements. Les conditions particulières remises avec le contrat restent la référence pour savoir ce qui est effectivement souscrit.
Comparer à garanties équivalentes
Pour comparer BNP assurance auto avec une autre proposition, alignez les mêmes paramètres : même véhicule, même conducteur principal, même kilométrage, mêmes garanties et mêmes franchises. Un prix inférieur peut s’expliquer par une assistance moins large, une franchise plus élevée ou l’absence d’une option. Le meilleur contrat n’est pas systématiquement le plus complet. C’est celui dont les protections correspondent à votre voiture et à vos usages quotidiens.
Accident, panne, bris de glace : déclarer le sinistre sans perdre de temps
Après un accident, sécurisez d’abord les personnes et le lieu. En cas d’urgence ou d’immobilisation, contactez l’assistance via le numéro prévu dans vos documents contractuels. Pour une déclaration de sinistre automobile, BNP Paribas indique un délai de 5 jours ouvrés maximum. Ne tardez pas, même si certains éléments doivent encore être complétés, car les informations manquantes peuvent être transmises ensuite selon les modalités indiquées par l’assureur.
Les pièces à réunir pour une déclaration claire
Le constat amiable est le document central lorsqu’un autre véhicule est impliqué. Remplissez-le lisiblement, sans modifier les circonstances après signature, puis conservez une copie. Ajoutez si possible des photos des véhicules, des dommages, de la chaussée et de la signalisation. Préparez aussi le numéro de contrat, les coordonnées des parties, les témoignages éventuels et tout document utile à l’évaluation du préjudice.
- Pour un accident : constat amiable, photos et informations sur les conducteurs impliqués.
- Pour un bris de glace : description précise du vitrage touché et photos de l’impact.
- Pour un incendie ou un vol : justificatifs demandés par l’assureur et, selon la situation, dépôt de plainte.
- Pour une panne : localisation du véhicule et conditions d’accès pour le dépannage.
Les canaux de contact et les cas urgents
La déclaration peut être effectuée par Internet, par email, par téléphone ou par courrier, selon le parcours indiqué par BNP Paribas. Le service sinistre est joignable au 09 70 80 90 94. Pour l’urgence et l’assistance, le numéro communiqué est le 01 55 92 26 64. Pour un bris de glace, l’orientation vers un partenaire peut simplifier la réparation. Conservez néanmoins les factures et n’engagez pas de dépense importante sans vérifier les modalités de prise en charge.
Le bon parcours selon votre besoin immédiat
Si vous êtes en phase de choix, faites un devis puis confrontez les franchises et l’assistance à vos besoins réels. Si vous êtes déjà assuré et changez de véhicule, contactez BNP Paribas pour mettre à jour le contrat par avenant. Si un sinistre vient de survenir, privilégiez la sécurité, la collecte des preuves et la déclaration dans les délais. Cette séquence permet de passer d’une offre commerciale à une protection réellement exploitable lorsque vous en avez besoin.

- Assurance auto BNP Paribas : devis, garanties et déclaration du sinistre - 24 septembre 2026
- Cardif assurance auto : comment obtenir un devis, se connecter et joindre le bon interlocuteur - 23 septembre 2026
- Code de la route : 7 balises à reconnaître pour anticiper la trajectoire - 22 septembre 2026
Articles qui pourraient vous intéresser :
 Excès de vitesse supérieur à 50 km/h : 72h de rétention, 1500€ d’amende et risque de confiscation
 SP95, SP95-E10 ou SP98 : lequel choisir selon votre moteur ?
 Voiture en leasing avis : rentable avec un kilométrage maîtrisé, coûteuse au moindre dépassement
 Entretien auto express : quels forfaits, quel remorquage et quelles démarches auto ?