Assurance auto Crédit Mutuel : 4 formules, mais quel reste à charge ?
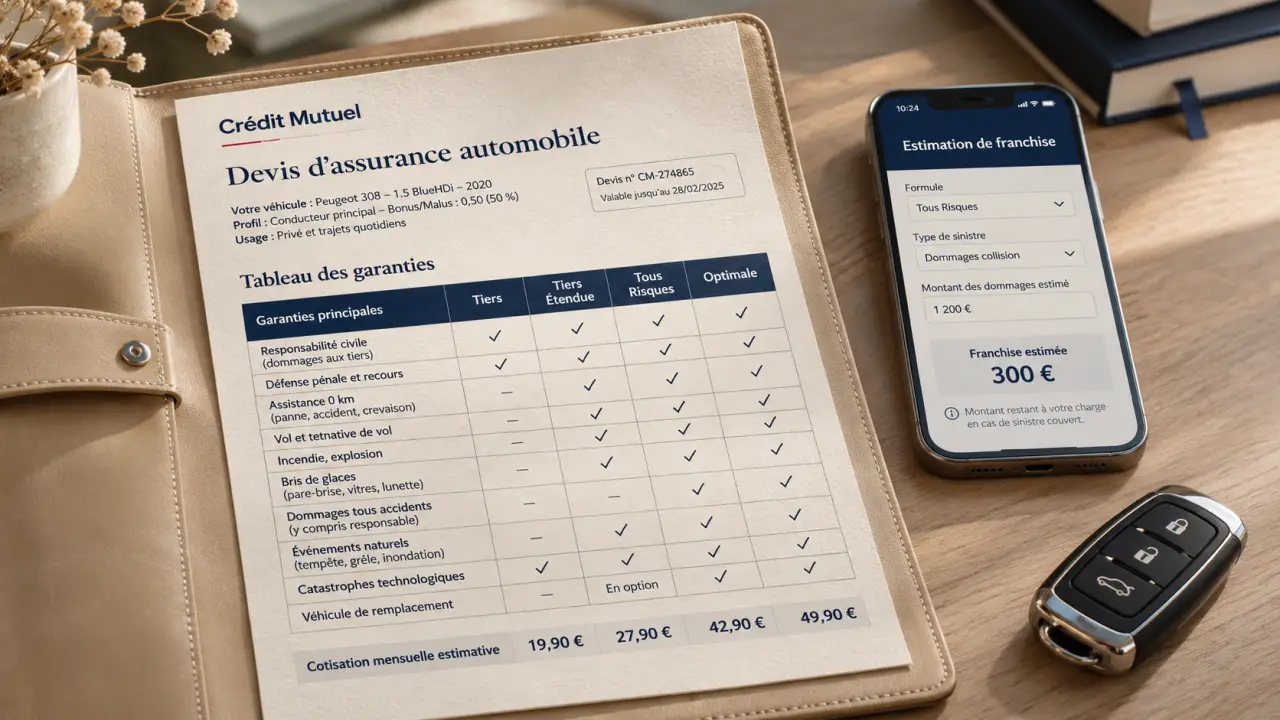
L’assurance auto du Crédit Mutuel se décline en quatre formules, du Tiers à Tous Risques Optimale. Pour choisir, comparez surtout les dommages couverts, les franchises et l’assistance : le niveau le plus élevé n’est pas systématiquement le plus adapté. Un devis personnalisé reste nécessaire pour connaître le prix et les conditions applicables à votre véhicule.
Quatre formules pour des protections bien différentes
La responsabilité civile automobile constitue le minimum obligatoire pour les véhicules terrestres à moteur concernés. Elle indemnise les dommages causés à autrui, mais ne rembourse pas, à elle seule, les réparations de votre voiture après un accident responsable. C’est cette différence qui structure le choix entre tiers et tous risques.
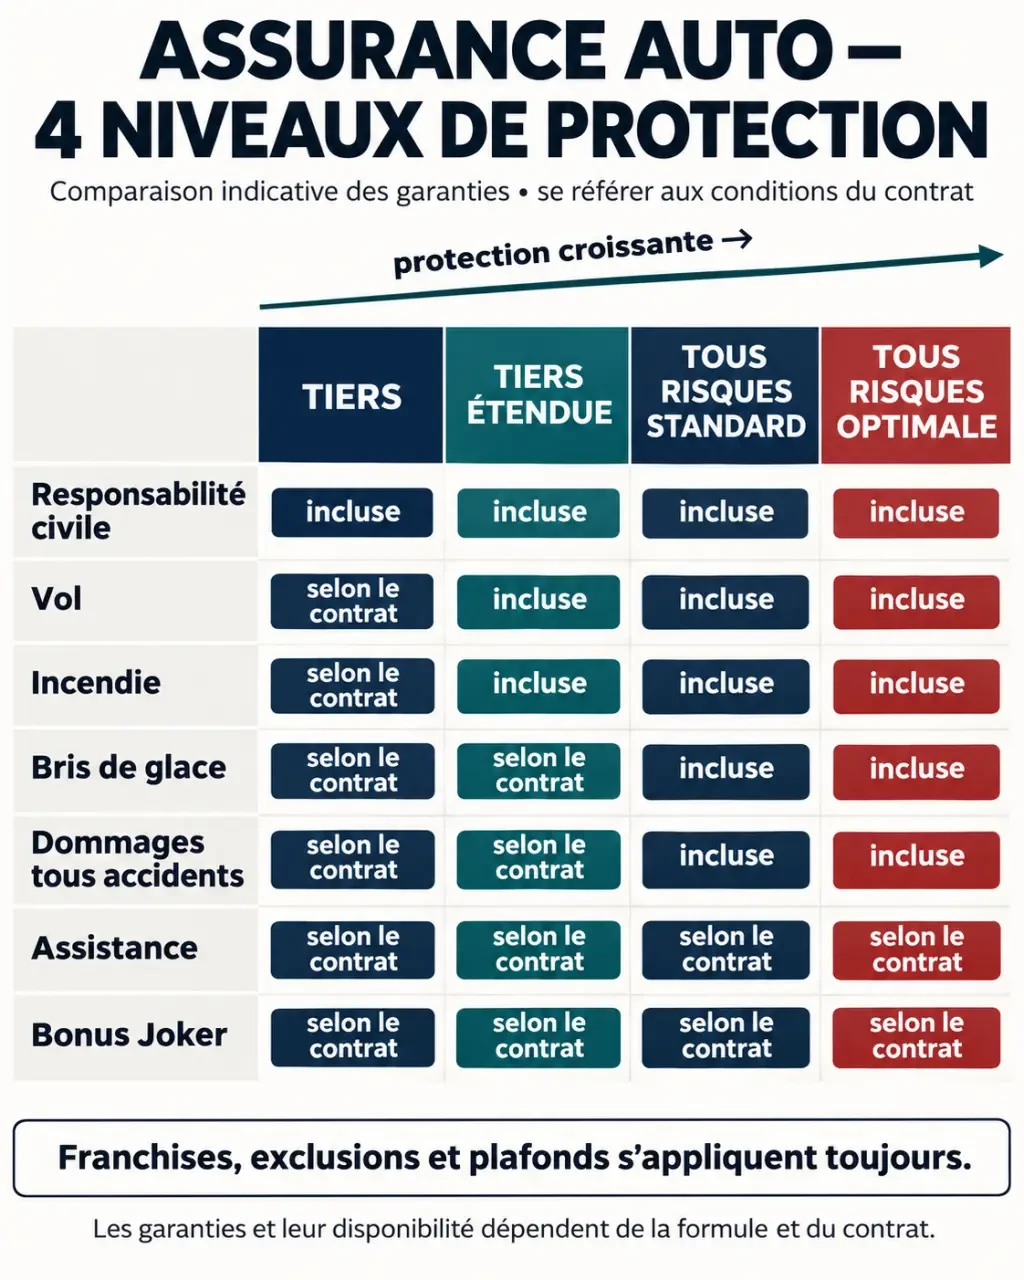
Le tableau officiel du Crédit Mutuel présente les niveaux suivants. Les conditions générales et particulières restent déterminantes pour connaître les exclusions et les montants assurés.
| Formule | Principales protections | Assistance |
|---|---|---|
| Tiers | Responsabilité civile et défense-recours ; protection du conducteur selon les conditions du contrat | Optionnelle |
| Tiers Étendue | Socle Tiers complété notamment par le vol, l’incendie, le bris de glace et les événements naturels prévus au contrat | Incluse |
| Tous Risques Standard | Protections étendues, dommages tous accidents, vandalisme et contenu privé selon les montants souscrits | Incluse |
| Tous Risques Optimale | Socle tous risques avec garanties et services supplémentaires, dont le Bonus Joker sous conditions | Incluse et complétée par des prestations spécifiques |
La formule Tiers Étendue protège donc contre plusieurs événements sans couvrir les dommages tous accidents comme les formules tous risques. Quant au terme tous risques, il ne signifie jamais « tout est indemnisé » : franchises, exclusions et plafonds continuent de s’appliquer.
Parmi les précisions du tableau officiel, une extension à la remorque jusqu’à 750 kg est annoncée pour certaines garanties. Si vous tractez une caravane ou transportez des équipements hors-série, faites préciser leur couverture plutôt que de supposer qu’ils suivent automatiquement celle du véhicule.
Choisir selon la perte que vous pourriez réellement supporter
Valeur du véhicule et dépendance à la voiture
Pour une voiture ancienne de faible valeur, une formule au tiers peut être cohérente si vous pouvez financer sa réparation ou son remplacement. En revanche, une voiture récente, coûteuse ou financée mérite une comparaison attentive des formules tous risques. En leasing, vérifiez également les exigences du financement : elles ne se confondent pas avec le minimum légal d’assurance.
Le kilométrage ne suffit pas à décider. Une voiture qui roule peu peut subir un vol ou un incendie en stationnement. À l’inverse, un véhicule utilisé quotidiennement pour travailler rend l’assistance et la mobilité après sinistre particulièrement importantes, même si sa valeur marchande est modeste.
Pensez votre budget comme un soufflet : il doit pouvoir absorber une dépense soudaine sans se bloquer. Après avoir payé la cotisation, conserveriez-vous assez de réserve pour régler la franchise, louer une voiture et remplacer un véhicule détruit ? Cette « marge d’expansion » financière aide à choisir entre une prime plus basse et une couverture plus protectrice.
Protection du conducteur et aide en cas d’immobilisation
La garantie des dommages corporels du conducteur est essentielle, car la responsabilité civile ne remplit pas le même rôle. Le Crédit Mutuel annonce une indemnisation pouvant atteindre 2 millions d’euros, avec une extension évoquée lorsque le conducteur loue ou emprunte un véhicule. Demandez les conditions de déclenchement, les exclusions et les modalités de calcul de l’indemnisation.
Pour l’assistance, vérifiez les événements admis : panne, accident, crevaison, erreur de carburant ou perte de clés ne relèvent pas nécessairement des mêmes conditions. Le prêt d’un véhicule de remplacement doit aussi être examiné : durée, catégorie, disponibilité et territoire peuvent modifier son utilité réelle.
Franchises, Joker et services : les détails qui changent l’indemnisation
La franchise est la somme susceptible de rester à votre charge après un sinistre. Elle doit être comparée garantie par garantie, notamment pour le vol, le bris de glace et les dommages tous accidents. Vérifiez également la méthode d’évaluation du véhicule : un plafond élevé ne garantit pas le remboursement du prix d’achat.
Le périmètre du bris de glace mérite une lecture précise. Le tableau du Crédit Mutuel mentionne des parties vitrées ainsi que certains éléments optiques ou rétroviseurs ; le bloc rétroviseur extérieur est présenté comme un supplément de protection en Optimale. Ne déduisez donc pas du seul intitulé que tous les éléments transparents sont couverts.
La formule Tous Risques Optimale ajoute notamment les dommages aux seules roues, un complément dépannage/remorquage, un devis conseil en cas de panne et une aide à la recherche d’un véhicule. Pour les roues, le tableau annonce une limite de 500 € concernant le pneu de série non endommagé du même essieu, dans les circonstances prévues.
Le Bonus Joker est présenté avec une condition de bonus à 0,50 depuis plus de 3 ans et un maximum annoncé de 3 sinistres responsables. Faites confirmer son effet exact sur le coefficient et la cotisation, les sinistres admissibles et les conditions de maintien. Cet avantage ne doit pas être interprété comme une absence générale de conséquences après un accident.
Enfin, distinguez défense-recours et protection juridique auto. Cette dernière vise notamment des litiges liés à l’achat, la location, la vente ou l’entretien. Demandez son statut dans le devis, les plafonds de frais de justice et les territoires couverts, notamment avant un déplacement à l’étranger.
Prix : comparer un devis, pas seulement une mensualité
Le tarif dépend du véhicule, du lieu de stationnement, de l’usage, des conducteurs déclarés, des antécédents, du coefficient bonus-malus et des garanties retenues. Une cotisation plus faible peut simplement correspondre à une franchise plus élevée ou à une assistance moins étendue.
Green Opinion publie des montants à partir de 28 €/mois au Tiers, 45 €/mois au Tiers Étendue, 66 €/mois en Tous Risques et 72 €/mois en Tous Risques Optimale. Ces exemples sont associés à un profil particulier, notamment une personne de 45 ans avec un bonus de 50 %. Ils ne constituent ni un tarif officiel garanti ni une estimation fiable pour votre situation.
Pour comparer le Crédit Mutuel à un autre assureur, demandez des propositions avec les mêmes conducteurs, usages, plafonds et franchises. Examinez le coût annuel total, puis le reste à charge en cas de vol ou d’accident responsable. Cette méthode est plus utile qu’un classement fondé sur le seul prix d’appel.
Du devis au sinistre : utiliser le bon interlocuteur
Pour obtenir une proposition, passez par les canaux officiels du Crédit Mutuel ou votre conseiller. Préparez les informations du véhicule, les usages prévus, les conducteurs et votre relevé d’information. Avant de souscrire, demandez le tableau des garanties, les franchises, les conditions contractuelles et la confirmation de la date de prise d’effet.
Selon les indications des Assurances du Crédit Mutuel, l’espace client et l’application permettent de déclarer et de suivre certains sinistres. Le conseiller peut vous orienter pour les documents du contrat ; le service d’indemnisation traite les questions relatives au dossier de sinistre.
- En cas d’événement, mettez les personnes en sécurité et contactez l’assistance si nécessaire.
- Conservez photos, constat, coordonnées des personnes impliquées et justificatifs utiles.
- Déclarez le sinistre dans le délai applicable à sa nature, indiqué au contrat.
- Suivez les demandes de pièces et demandez le détail de l’évaluation, de la franchise et de l’indemnité proposée.
Utilisez les coordonnées figurant dans votre contrat ou votre espace client pour joindre le service compétent. Si l’indemnisation vous paraît incorrecte, demandez une explication écrite avant d’engager la procédure de réclamation prévue. Le bon contrat est celui dont vous comprenez aussi les limites, pas seulement celui dont la cotisation paraît attractive.
- Assurance auto Crédit Mutuel : 4 formules, mais quel reste à charge ? - 9 novembre 2026
- Permis moto à Nîmes : choisir entre stage intensif, piste privée et horaires souples - 8 novembre 2026
- 90km.fr et les permis voiture, moto, camion : ne pas confondre permis et formation professionnelle - 7 novembre 2026
Articles qui pourraient vous intéresser :
 Hybride non rechargeable : le guide pour éviter la surconsommation sur autoroute
 Fautes éliminatoires au permis : 10 situations où l’examen s’arrête immédiatement
 Permis de conduire rose : pourquoi le conserver jusqu’en 2033 est une stratégie gagnante
 Pièces auto à Fives : 4 critères pour choisir votre fournisseur local