Loi Hamon assurance auto : changer après 12 mois sans frais ni rupture de garantie
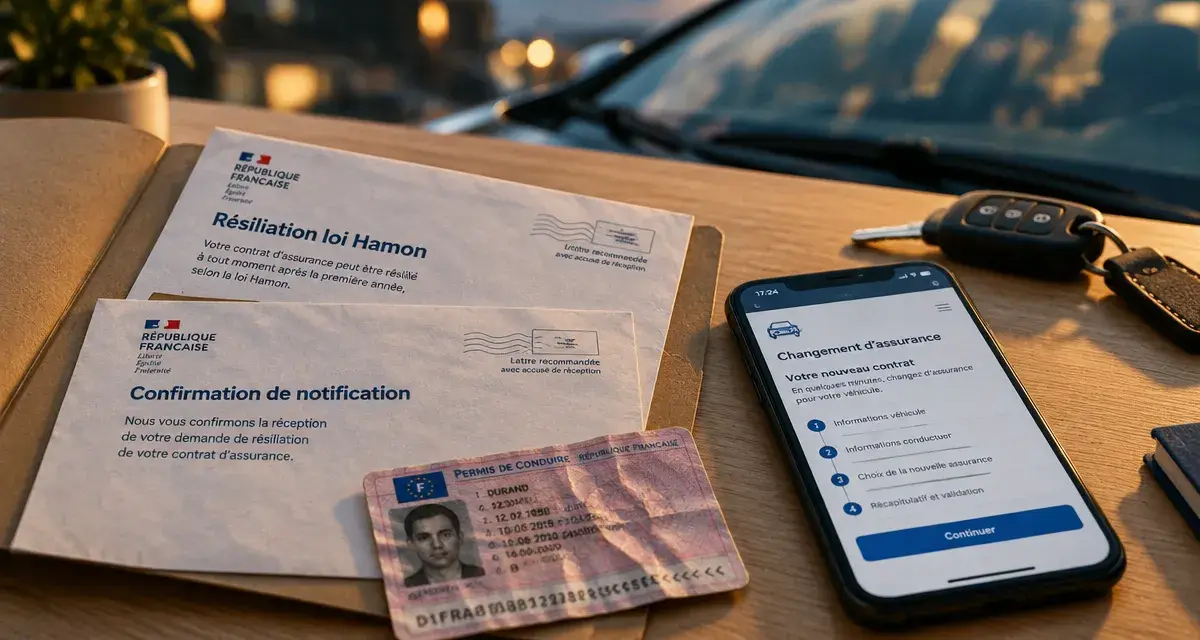
Après 12 mois de contrat, la loi Hamon vous permet de résilier votre assurance auto à tout moment, sans motif ni pénalité. La résiliation prend effet un mois après réception de la notification par votre assureur. Pour changer de compagnie sans interruption de couverture, c’est le nouvel assureur qui accomplit les formalités de résiliation pour votre compte.
Vérifier votre droit à résilier avant de lancer les démarches
Le dispositif de résiliation infra-annuelle issu de la loi Hamon est entré en vigueur le 1er janvier 2015. Encadré par le Code des assurances, il permet aux particuliers de quitter un contrat d’assurance auto à tacite reconduction une fois la première année écoulée. Vous n’avez donc plus à attendre chaque échéance annuelle pour faire jouer la concurrence.
Quiz : résilier son assurance auto avec la loi Hamon
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
Le seuil à retenir : 12 mois complets de contrat
Vérifiez la date de première prise d’effet dans vos documents contractuels. Une mensualisation des cotisations ne signifie pas que le contrat est mensuel : elle constitue simplement un mode de paiement. De même, la reconduction annuelle ne fait pas repartir une nouvelle période d’engagement de 12 mois au titre de la loi Hamon.
Ce droit concerne les contrats souscrits par des personnes physiques en dehors de leur activité professionnelle. Si votre véhicule relève d’un contrat professionnel ou d’une flotte d’entreprise, ne présumez pas que les mêmes règles s’appliquent : faites vérifier le régime de résiliation.
Aucun motif à fournir, mais des cotisations restent dues
Vous pouvez partir pour obtenir un meilleur tarif, améliorer vos garanties ou simplement changer d’interlocuteur. Aucun justificatif de mécontentement n’est nécessaire. L’assureur ne peut pas facturer de pénalité de résiliation lorsque les conditions légales sont remplies. En revanche, la cotisation correspondant à la période pendant laquelle il vous couvre reste due jusqu’à la date effective de fin du contrat.
Organiser le changement avec le nouvel assureur
Pour une assurance automobile obligatoire, la procédure ne consiste pas à envoyer une lettre puis à chercher une couverture. Choisissez d’abord votre nouvelle assurance : le nouvel assureur doit organiser la résiliation et veiller à la continuité de la garantie obligatoire.
- Comparez des offres à garanties équivalentes. Examinez les franchises, les exclusions, l’assistance, la protection du conducteur et les plafonds d’indemnisation, pas seulement la cotisation mensuelle.
- Faites valider votre nouvelle souscription. Déclarez précisément vos antécédents, les conducteurs, l’usage du véhicule et son lieu de stationnement.
- Donnez mandat au nouvel assureur. Vous l’autorisez à effectuer les formalités de résiliation auprès de votre compagnie actuelle.
- Contrôlez les confirmations écrites. Vérifiez que la fin de l’ancien contrat et la prise d’effet du nouveau s’enchaînent sans période non assurée.
Les documents à préparer
Rassemblez le numéro de votre contrat actuel, les coordonnées de l’assureur, le certificat d’immatriculation, votre permis de conduire et votre relevé d’information. Ce dernier retrace notamment votre bonus-malus et les sinistres qui y figurent. Demandez-le à votre assureur actuel : il doit vous le transmettre dans les 15 jours suivant votre demande.
Changer de compagnie ne remet pas votre historique à zéro. Votre coefficient de bonus-malus est repris selon les règles applicables, même si le tarif final peut différer d’un assureur à l’autre. Un jeune conducteur ou un conducteur malussé a donc intérêt à obtenir une acceptation ferme avant tout changement.
Le mandat donné au nouvel assureur est une béquille administrative, pas un remplacement de votre vigilance. Conservez dans un même dossier la demande, sa preuve de réception et les deux dates de couverture. Ce petit « dossier de passage de relais » permet de repérer immédiatement un décalage et de savoir à quelle compagnie déclarer un sinistre survenu pendant la transition.
Comprendre le calendrier, les canaux et le remboursement
Le délai d’un mois court à compter de la réception de la notification par l’ancien assureur, et non du jour où vous demandez un devis. Si la notification est reçue le 10 juin, la résiliation prend normalement effet le 10 juillet. Faites confirmer la date et l’heure exactes de bascule par les assureurs.
Courrier ou démarche électronique : garder une trace
La notification peut être effectuée sur un support durable, notamment par courrier ou par voie électronique selon les modalités applicables. Un courrier recommandé avec accusé de réception permet de conserver une preuve, sans constituer systématiquement l’unique canal légal. Un espace client ou un dispositif de résiliation en ligne peut également être utilisé.
Un simple courriel envoyé à une adresse générale n’offre pas toujours un suivi suffisant. Surtout, la possibilité de résilier électroniquement ne dispense pas de passer par le nouvel assureur pour organiser un changement d’assurance auto obligatoire. Demandez-lui une confirmation de la notification et de sa réception.
La prime payée d’avance est régularisée
Si vous avez réglé une cotisation annuelle, l’ancien assureur doit restituer la part correspondant à la période postérieure à la résiliation. Le remboursement intervient dans les 30 jours suivant la date d’effet de la résiliation. En paiement mensuel, vérifiez plutôt le décompte final et les éventuels prélèvements de régularisation.
Ne bloquez pas les prélèvements pour provoquer la fin du contrat : un impayé n’est pas une demande de résiliation. Il peut laisser une dette et compliquer votre situation. Attendez le décompte de clôture et contestez par écrit toute somme qui vous semble injustifiée.
Choisir entre Hamon, Châtel et un autre motif de résiliation
La loi Hamon et la loi Châtel répondent à deux situations différentes. La première donne une liberté de départ après un an ; la seconde encadre l’information sur la reconduction du contrat. Les confondre conduit souvent à attendre une échéance qui n’est plus nécessaire.
| Point de comparaison | Loi Hamon | Loi Châtel |
|---|---|---|
| Principe | Résiliation à tout moment après 12 mois | Information sur la possibilité de refuser la reconduction annuelle |
| Condition déterminante | Première année de contrat écoulée | Date d’envoi et contenu de l’avis d’échéance |
| Délai à surveiller | Prise d’effet un mois après réception de la notification | Notamment 20 jours après l’envoi d’un avis tardif dans les cas prévus |
| Intérêt pratique | Changer sans attendre l’échéance | Faire valoir ses droits en cas d’information tardive ou absente |
Avec la loi Châtel, si l’avis est envoyé moins de 15 jours avant la date limite de résiliation, ou après celle-ci, vous disposez en principe de 20 jours après son envoi pour dénoncer la reconduction. En l’absence d’information conforme, une résiliation peut être possible à tout moment après la reconduction. Conservez l’avis et sa date d’envoi pour vérifier votre situation.
Avant un an, la loi Hamon ne suffit pas. Une vente du véhicule ou certains changements de situation ayant une incidence directe sur le risque peuvent ouvrir d’autres possibilités, avec leurs propres justificatifs et délais. Un déménagement, par exemple, ne permet pas automatiquement de résilier : son effet sur le risque assuré doit être examiné.
Enfin, si votre assureur refuse une demande Hamon alors que les conditions sont réunies, demandez le motif écrit et faites vérifier la notification par votre nouvel assureur. Adressez ensuite une réclamation formelle si nécessaire, puis saisissez le médiateur compétent selon les conditions de recevabilité. Gardez votre couverture active pendant la résolution du désaccord.
Articles qui pourraient vous intéresser :
 Aramis Auto : arnaque ou simple friction logistique ? Analyse des faits et garanties
 Stage de conduite préventive : 4 exercices clés pour maîtriser votre véhicule
 Quel SUV compact choisir en 2026 : 5 modèles phares pour concilier coffre et motorisation hybride
 Campagne de rappel BMW : vérifiez le VIN à 17 caractères pour savoir si votre véhicule est concerné