Devis assurance auto AXA : comparez le prix, mais surtout ce qui reste à votre charge
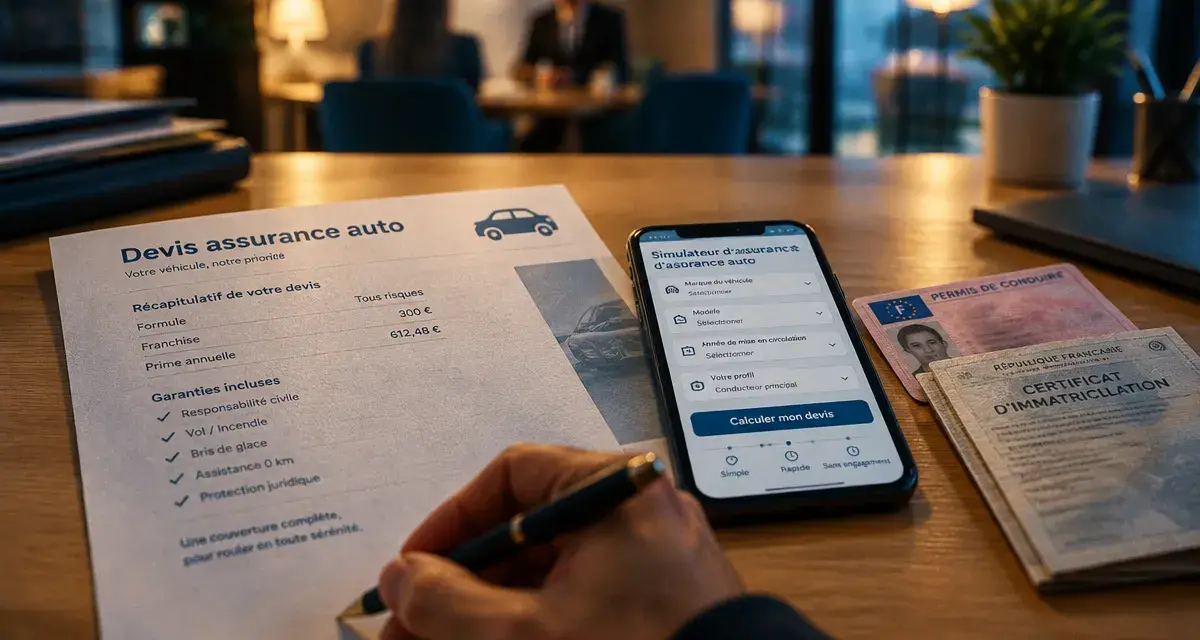
Pour obtenir un devis d’assurance auto AXA, vous pouvez passer par le parcours de tarification en ligne ou demander l’aide d’un conseiller. Préparez les informations sur votre véhicule, vos conducteurs et vos antécédents d’assurance. Avant de retenir un prix, vérifiez surtout les garanties, les franchises et les conditions d’assistance : ce sont elles qui déterminent votre protection réelle après un sinistre.
Demander un tarif AXA sans multiplier les démarches
Le parcours de devis en ligne permet de renseigner votre situation et de choisir un niveau de couverture. Un échange avec un conseiller est particulièrement utile si vous hésitez entre plusieurs formules, si plusieurs personnes conduisent le véhicule ou si votre usage comporte des déplacements professionnels.
Simulateur officiel de devis d’assurance auto AXA : Obtenez rapidement une estimation personnalisée et ajustez votre couverture auto selon vos besoins et votre budget.
Les informations à préparer avant la simulation
Gardez votre certificat d’immatriculation, votre permis et votre relevé d’informations à portée de main. Ces documents permettent de renseigner précisément le véhicule, votre expérience de conduite et votre historique d’assurance. Si vous n’avez pas encore acheté la voiture, rassemblez au minimum sa version exacte et ses caractéristiques.
- Le véhicule : modèle, motorisation, date de première mise en circulation et équipements particuliers.
- Les conducteurs : conducteur principal, conducteurs secondaires, ancienneté du permis et antécédents déclarables.
- L’utilisation : trajets privés, domicile-travail, déplacements professionnels éventuels et kilométrage prévisionnel.
- Le stationnement : adresse habituelle et conditions de garage.
Ces éléments influencent l’évaluation du risque et le tarif proposé. Déclarez l’usage réel : une estimation volontairement minorée peut créer des difficultés lors d’un sinistre.
Obtenir une aide au tarif
AXA indique un contact pour l’aide au devis au 09 69 37 06 22, du lundi au vendredi de 8h30 à 20h et le samedi de 9h à 16h. Vérifiez les coordonnées et les horaires sur son site officiel avant votre appel. Vous pouvez également solliciter un rappel lorsque cette possibilité est proposée, ou contacter un agent AXA pour examiner votre situation.
Choisir une couverture selon la perte que vous pourriez supporter
Le bon niveau d’assurance dépend autant de la valeur de votre voiture que de votre capacité à financer sa réparation ou son remplacement. Les catégories ci-dessous servent de repères : seul le détail du devis AXA précise les garanties effectivement incluses, leurs limites et les options retenues.
| Niveau de couverture | Logique de protection | Point de vigilance |
|---|---|---|
| Au tiers | La responsabilité civile couvre les dommages causés aux tiers. | Les dommages à votre propre voiture ne sont pas couverts par cette seule garantie. |
| Intermédiaire | Des garanties comme le vol, l’incendie ou le bris de glace complètent la responsabilité civile selon la formule. | Vérifier chaque événement couvert, sans se fier uniquement au nom commercial. |
| Tous risques | La garantie dommages tous accidents élargit la protection du véhicule, notamment lors d’un accident responsable couvert. | Des franchises, exclusions et conditions d’indemnisation subsistent. |
Pour une voiture ancienne de faible valeur, comparez le surcoût d’une protection étendue avec l’indemnisation potentielle. Pour un véhicule récent, financé ou indispensable à vos déplacements, une couverture plus large peut limiter une perte financière difficile à absorber.
Examinez aussi les garanties concernant les catastrophes naturelles ou technologiques, les événements climatiques, les attentats et le vandalisme. Leur présence et leurs conditions ne doivent pas être déduites d’une simple mention « protection étendue ».
Enfin, la responsabilité civile ne remplace pas la garantie du conducteur. Cette dernière concerne vos blessures dans les situations prévues au contrat, notamment lorsque vous êtes responsable de l’accident. La défense pénale et recours suite à un accident répond à un autre besoin : votre défense et l’exercice d’un recours dans les circonstances couvertes.
Lire les franchises et plafonds avant de comparer les mensualités
Deux devis affichant des cotisations proches peuvent laisser des restes à charge très différents. Une franchise correspond à la somme qui reste à votre charge selon les modalités contractuelles. Un plafond fixe la limite d’indemnisation. Un seuil d’intervention conditionne, lui, le déclenchement d’une garantie ou d’une prestation.
Les lignes à examiner dans la proposition
- Bris de glace : vitrages couverts et franchise applicable selon la réparation ou le remplacement.
- Vol et incendie : conditions de garantie, justificatifs attendus et méthode d’évaluation du véhicule.
- Dommages tous accidents : franchise et exclusions, notamment pour les conducteurs autorisés.
- Garantie du conducteur : plafond, préjudices indemnisables et éventuel seuil d’atteinte permanente à l’intégrité physique et psychique.
Pour comparer AXA à une autre assurance, demandez des propositions fondées sur le même usage, les mêmes conducteurs et des franchises comparables. Regardez le coût annuel total et les éventuels frais liés au fractionnement, plutôt que la seule mensualité mise en avant.
Considérez chaque garantie comme une porte équipée de plusieurs verrous : l’événement doit être couvert, ses conditions réunies et les justificatifs recevables. Pour le vol, par exemple, ne regardez pas seulement le plafond ; demandez quelles exigences concernent les clés, les dispositifs de protection et la déclaration. Cette lecture par « conditions d’ouverture » révèle parfois une différence plus importante qu’une économie de cotisation.
L’indemnisation renforcée mérite une lecture séparée
Une indemnisation fondée sur la valeur à dire d’expert n’est pas équivalente à un remboursement fondé sur la valeur d’achat. Si une indemnisation renforcée est proposée, faites préciser sa durée, l’ancienneté maximale du véhicule et son mode de calcul. Elle doit être évaluée en fonction de votre voiture, pas uniquement de son intitulé rassurant.
Adapter l’assistance et les options à votre quotidien
Une panne devant chez vous et un accident pendant un voyage ne déclenchent pas nécessairement les mêmes prestations. L’assistance AXA est annoncée comme accessible 24h/24 et 7j/7, mais cette disponibilité ne signifie pas que chaque intervention est prise en charge sans condition.
Dépannage et véhicule de prêt : vérifier le déclenchement
La distinction entre une assistance à 30 km du domicile et une assistance 0 km est essentielle si vous effectuez surtout de courts trajets. Faites confirmer la distance applicable à la panne, les règles en cas d’accident, la zone géographique couverte et les modalités de dépannage ou de remorquage. Avant d’engager des frais, contactez l’assistance selon la procédure prévue.
Pour le véhicule de prêt, demandez quels événements ouvrent droit à la prestation, quelle durée s’applique et sous quelles conditions le véhicule est disponible. Une voiture immobilisée pour une panne ne bénéficie pas nécessairement des mêmes dispositions qu’un véhicule accidenté ou volé.
Retenir les renforts réellement utiles
Le Pack Tranquillité peut renforcer l’assistance et la protection du conducteur : demandez son contenu exact dans votre proposition. Examinez séparément la protection juridique pour les litiges liés au véhicule, ainsi que les garanties concernant les effets transportés, les accessoires et les aménagements. Ne supposez pas qu’un équipement ajouté ou un ordinateur laissé dans l’habitacle est automatiquement assuré.
Valider le devis et sécuriser la prise d’effet
Avant de souscrire, demandez une proposition écrite accompagnée des documents contractuels. Faites corriger toute erreur concernant le véhicule, le conducteur principal ou l’usage. Vérifiez aussi les exclusions, le montant des franchises et les options effectivement sélectionnées.
- Confirmez le montant total à payer et les modalités de règlement.
- Vérifiez la date et l’heure de prise d’effet souhaitées.
- Identifiez les justificatifs restant à transmettre et les étapes de validation.
- Si vous changez d’assureur, clarifiez les démarches pour éviter une interruption de couverture.
Un devis n’est pas, à lui seul, une confirmation d’assurance. Avant de prendre le volant, assurez-vous que la couverture est effectivement en vigueur. Pour finaliser votre choix, demandez au conseiller de vous expliquer ce qui resterait à votre charge dans trois situations concrètes : un accident responsable, un vol et une panne près du domicile. Ses réponses rendront le rapport garanties-prix beaucoup plus lisible.
Articles qui pourraient vous intéresser :
 Prix peinture complète voiture : 4 facteurs qui font varier votre devis de 1 500 € à 5 000 €
 Amende pour excès de vitesse en Belgique : barèmes, seuils et procédures de contestation
 Golf 7 R consommation réelle : 6,8 à 8,0 L/100 km selon l’usage
 Prix fourrière Paris : 179 € le premier jour et les frais qui grimpent ensuite