Assurance moto Groupama : les 3 formules et le seuil de 50 km à examiner avant de signer
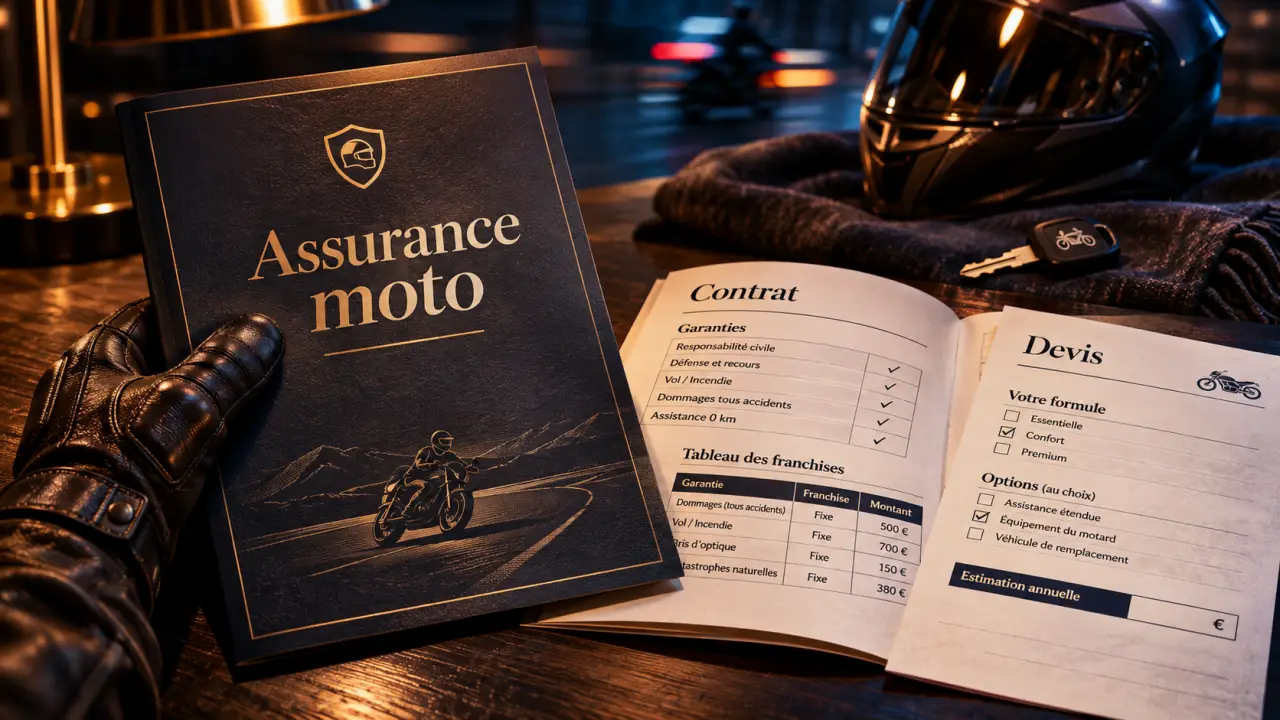
L’assurance moto Groupama associe protection des tiers, couverture du conducteur et prestations d’assistance. Pour choisir, deux points méritent une attention particulière : les garanties réellement acquises dans votre formule et les conditions d’intervention près du domicile. Le tarif nécessite un devis personnalisé ; sans montant de cotisation, franchise ni plafond confirmé, impossible de juger sérieusement le rapport garanties-prix.
Partir des dommages à couvrir, pas seulement du nom de la formule
Une assurance moto ne protège pas de la même manière les autres usagers, votre propre santé et votre véhicule. Distinguer ces trois besoins évite de confondre une couverture obligatoire avec une protection complète après un accident.
La responsabilité civile protège les tiers, passagers compris
Groupama présente une responsabilité civile dite « automobile » pour les dommages causés aux tiers lorsque l’assuré est responsable. Elle concerne les dommages corporels, matériels et immatériels, y compris ceux subis par un passager. Elle ne remplace pas la garantie qui couvre les blessures du conducteur, ni une garantie destinée aux dégâts de sa propre moto.
La défense pénale et le recours interviennent également après un accident de circulation avec la moto. Leur rôle concerne la défense de l’assuré ou la recherche d’une réparation. Avant de souscrire, demandez les conditions de mise en œuvre et les limites de cette protection.
La garantie conducteur mérite une lecture attentive
La garantie accidents corporels du conducteur présentée par Groupama prévoit une indemnisation possible même lorsque le conducteur est responsable ou que le responsable n’est pas identifié. Elle peut concerner les frais médicaux et d’hospitalisation ainsi qu’une perte de revenus consécutive à un arrêt de travail, dans les limites du contrat.
Le point décisif est donc moins sa seule présence que son étendue : plafond, exclusions et modalités d’indemnisation doivent être vérifiés. Réassurez-moi mentionne aussi une garantie casque et gants dès la couverture de base. Faites confirmer cette inclusion sur votre proposition, avec les conditions de remboursement et les équipements concernés.
Mini, éco, confort : choisir selon la perte financière acceptable
Réassurez-moi décrit 3 formules : mini, éco et confort, respectivement rapprochées d’une assurance au tiers, d’une couverture intermédiaire et d’une protection tous risques. Cette présentation donne un repère, mais ne dispense pas de consulter le tableau contractuel actualisé remis avec le devis.
| Formule décrite | Niveau de couverture présenté | Point à vérifier avant de choisir |
|---|---|---|
| Mini | Couverture au tiers | Les conséquences financières d’un dommage à votre moto non garanti. |
| Éco | Couverture plus étendue | La présence exacte des garanties vol, incendie et autres dommages. |
| Confort | Protection tous risques | Les dommages couverts, les franchises et les exclusions applicables. |
Pour une moto de faible valeur, une couverture limitée peut être cohérente si vous pouvez financer vous-même son remplacement. À l’inverse, une machine récente ou indispensable à vos déplacements justifie d’examiner une protection plus large. L’appellation « tous risques » ne signifie toutefois pas que tout événement est indemnisé sans condition.
Pour comparer sans vous laisser guider uniquement par la cotisation, ajoutez une colonne « reste à ma charge » à votre tableau personnel. En face de chaque scénario — chute seul, vol, panne près de chez vous — notez la franchise, la part dépassant le plafond et les dépenses exclues. Cette lecture transforme une liste de garanties en budget concret : un contrat moins cher peut laisser une dépense difficile à absorber au moment précis où vous avez besoin de votre moto.
Assistance : distinguer la panne proche de chez soi du déplacement lointain
Groupama décrit une assistance au véhicule comprenant dépannage et remorquage après accident, panne, vol, incendie ou vandalisme. Une assistance ne vaut pas indemnisation des réparations : faire transporter une moto et payer sa remise en état relèvent de protections différentes.
Le seuil de 50 km et l’option panne 0 km
Selon Réassurez-moi, l’assistance est incluse dans toutes les formules et se déclenche à partir de 50 km du domicile si l’option panne 0 km n’est pas souscrite. Faites préciser les événements auxquels cette franchise kilométrique s’applique : ne supposez pas que panne et accident obéissent nécessairement aux mêmes règles.
Si vos trajets se concentrent autour de votre domicile, l’option panne 0 km mérite donc une attention particulière. Demandez si elle couvre une immobilisation devant chez vous, quelles sont les limites du remorquage et quelle procédure suivre pour solliciter l’assistance avant d’engager des frais.
Le rapatriement relève de l’assistance aux personnes
Groupama mentionne une assistance aux personnes en déplacement à plus de 50 km du domicile, avec une portée mondiale annoncée et des prestations de rapatriement en cas d’accident, de blessure ou de maladie. Cette protection peut également concerner des déplacements sans la moto, selon les conditions contractuelles. Vérifiez les bénéficiaires, les restrictions territoriales et les modalités d’organisation avant un voyage.
Après un accident corporel, regarder aussi les aides au quotidien
L’intérêt de l’offre ne se limite pas au dépannage. Groupama présente des prestations destinées à réduire les difficultés domestiques et familiales après un accident corporel avec la moto assurée. Une aide-ménagère peut notamment être prévue, sous conditions.
Les prestations scolaires et psychologiques comportent des limites précises :
- Soutien scolaire à domicile : jusqu’à 30 h/semaine, pendant 8 semaines au maximum au cours de l’année scolaire, pour une immobilisation à domicile de l’enfant de 15 jours consécutifs selon les conditions prévues.
- Transport scolaire aller-retour : dans la limite de 10 jours/an.
- Soutien psychologique : jusqu’à 6 consultations/an pour l’assuré et ses proches, selon les conditions prévues.
Ces services peuvent peser dans le choix d’un contrat lorsqu’un accident désorganiserait tout le foyer. Leur présence ne signifie cependant pas qu’ils se déclenchent automatiquement : demandez quels bénéficiaires et événements sont concernés, quels justificatifs sont requis et comment les prestations sont organisées.
Obtenir un devis Groupama et comparer sur une base identique
Il n’existe pas de tarif unique pertinent pour l’assurance moto Groupama. Le montant dépend notamment des garanties choisies, du lieu de résidence, du stationnement, de l’âge du conducteur, du modèle et de la puissance de la moto, ainsi que des antécédents d’assurance et du bonus-malus. Aucun prix chiffré ne permet ici d’établir une comparaison fiable.
Réassurez-moi mentionne la demande de devis en ligne et le contact avec un conseiller pour obtenir un tarif. Le comparateur signale toutefois l’absence de simulateur tarifaire dans son analyse : une demande en ligne ne garantit donc pas un prix immédiat. Si le parcours ne fournit pas de cotisation, demandez une proposition écrite à un conseiller.
Préparez les informations concernant votre moto, votre usage, votre stationnement et vos antécédents. Puis demandez :
- le détail des garanties incluses et optionnelles ;
- les franchises, plafonds d’indemnisation et principales exclusions ;
- les conditions de l’assistance à 50 km et de la panne 0 km ;
- la confirmation des usages et conducteurs autorisés.
Les conditions générales peuvent être demandées au service client ou récupérées dans l’espace client, selon Réassurez-moi. Lisez-les avec les conditions particulières de votre proposition. Comparez ensuite plusieurs devis à garanties équivalentes : la protection du conducteur et les aides après accident constituent des points d’intérêt, mais seuls le tarif personnalisé et les limites contractuelles permettront de décider si l’offre correspond à vos besoins.
- Assurance moto Groupama : les 3 formules et le seuil de 50 km à examiner avant de signer - 11 novembre 2026
- Résiliation assurance auto : les délais à respecter pour partir sans rupture de couverture - 10 novembre 2026
- Assurance auto Crédit Mutuel : 4 formules, mais quel reste à charge ? - 9 novembre 2026
Articles qui pourraient vous intéresser :
 Quel scooter 3 roues choisir en 2025 ? Comparatif, permis et critères de sélection
 Validité du code moto : 5 ans pour réussir et les règles de l’ETM à connaître
 APRIL Moto : 3 formules d’assurance moto, un devis en 3 minutes et les garanties à vérifier
 Équipement moto obligatoire : le cadre légal, les sanctions et les normes de sécurité