Euro-Assurance moto : quatre formules à comparer au-delà du prix
Euro-Assurance propose quatre formules d’assurance moto, du Tiers illimité au Dommage tous accident Premium, avec un devis accessible en ligne. L’offre s’adresse aux conducteurs novices comme expérimentés et vise aussi les profils malussés, résiliés ou présentant des risques aggravés. Pour choisir, il faut toutefois distinguer trois questions : votre véhicule relève-t-il de la bonne gamme, votre profil est-il accepté et quelles dépenses resteraient à votre charge après un sinistre ?
Quatre formules moto, mais des garanties à examiner en détail
Les quatre niveaux affichés permettent de repérer une première orientation. Leurs intitulés ne suffisent cependant pas à connaître toutes les garanties incluses, leurs exclusions ou leurs plafonds. Le tableau de garanties associé au devis reste indispensable pour comparer ce qui sera réellement couvert.
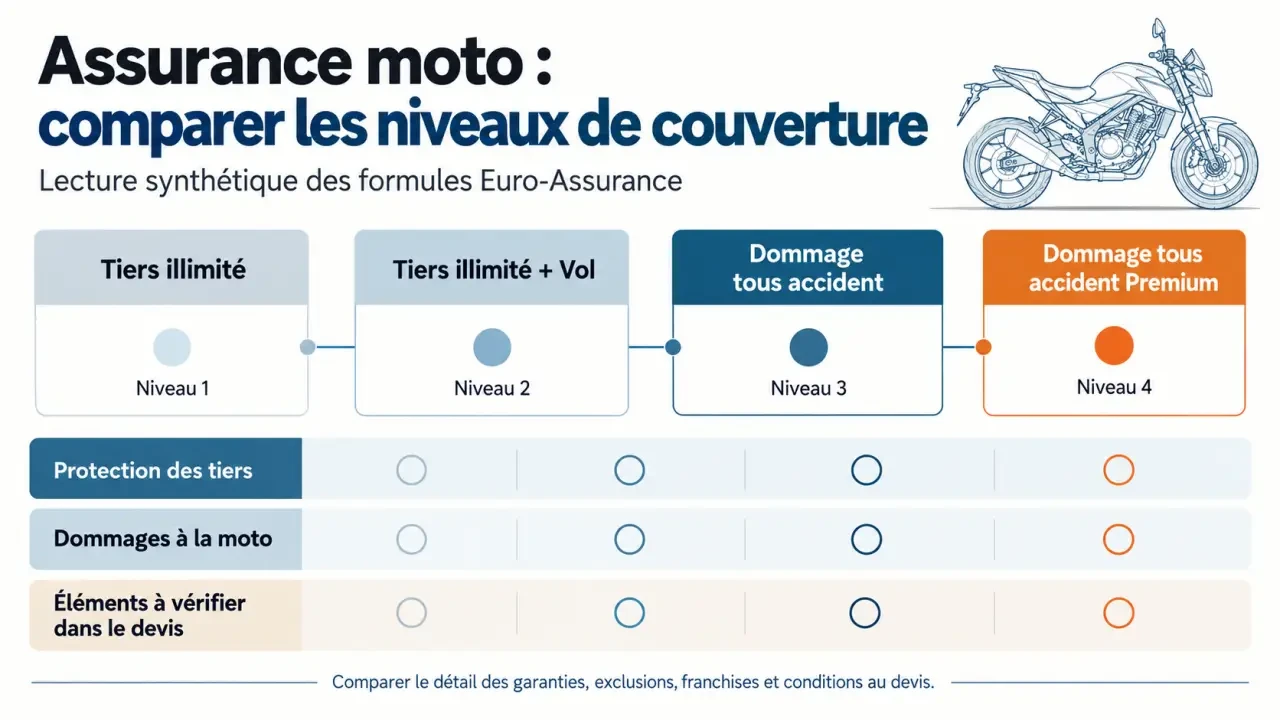
| Formule moto | Orientation de la couverture | Points à vérifier avant de choisir |
|---|---|---|
| Tiers illimité | Niveau au tiers, centré sur la responsabilité civile | Garanties complémentaires, protection du conducteur et assistance éventuelles |
| Tiers illimité + Vol | Niveau au tiers auquel s’ajoute une garantie vol | Conditions antivol, franchise et modalités d’indemnisation |
| Dommage tous accident | Orientation vers une protection des dommages subis par la moto | Événements couverts, exclusions et reste à charge |
| Dommage tous accident Premium | Niveau Premium de la gamme moto | Différences précises avec la formule précédente et coût supplémentaire |
Le tiers protège d’abord contre les dommages causés aux autres
En assurance, la responsabilité civile couvre les dommages causés à autrui dans les limites du contrat. Elle ne doit pas être confondue avec une garantie couvrant vos propres blessures ou les réparations de votre moto. De même, le terme « illimité » dans un nom de formule ne signifie pas que tous les risques sont couverts sans plafond ni exclusion.
Vol et dommages : ne pas s’arrêter à l’intitulé
Pour la garantie vol, demandez notamment quels moyens de protection sont exigés et sur quelle base la moto serait indemnisée. Pour les formules Dommage tous accident, examinez les circonstances prises en charge et les franchises applicables. Enfin, l’appellation Premium mérite une comparaison ligne par ligne : ne présumez pas qu’un équipement, une assistance ou une garantie corporelle y figure automatiquement.
Novice, malussé ou résilié : faire étudier son profil sans présumer du résultat
Euro-Assurance présente son offre comme adaptée à plusieurs profils : conducteurs novices, expérimentés, résiliés, malussés et risques aggravés. Cette ouverture est utile lorsqu’une recherche d’assurance devient difficile. Elle ne constitue toutefois pas une acceptation automatique de chaque dossier, ni une promesse de tarif identique pour tous.
Pour un novice, la priorité consiste à vérifier l’adéquation entre le permis, la moto choisie et les conditions d’accès au contrat. Un conducteur expérimenté aura également intérêt à décrire précisément son historique et son usage actuel : reprendre une moto pour des sorties occasionnelles ne correspond pas nécessairement au même besoin que des trajets quotidiens.
Si vous êtes malussé ou résilié, préparez des informations exactes sur vos antécédents et, le cas échéant, sur le motif de résiliation. La qualification de risque aggravé doit aussi être clarifiée avec l’interlocuteur chargé du dossier. Une déclaration précise permet d’obtenir une proposition pertinente et évite de comparer des tarifs calculés sur des situations différentes.
Demandez enfin si toutes les formules vous sont accessibles. L’existence de quatre niveaux dans la gamme ne signifie pas nécessairement que chacun sera proposé à chaque conducteur et pour chaque véhicule.
Moto, scooter ou cyclomoteur : entrer dans la bonne catégorie
Euro-Assurance distingue trois offres pour les deux-roues. La gamme moto n’est donc pas interchangeable avec les gammes scooter et cyclomoteur, même lorsque certains intitulés se ressemblent. L’offre est annoncée quelle que soit la cylindrée, mais les conditions applicables à votre véhicule doivent être confirmées pendant le devis.
- Moto : quatre formules, du Tiers illimité au Dommage tous accident Premium.
- Scooter : quatre formules intitulées Tiers illimité simple, Tiers illimité, Tiers illimité + Vol et Dommage tous accident.
- Cyclomoteur : deux formules, Tiers illimité et Tiers illimité + Vol.
La présentation commerciale du véhicule ne suffit pas toujours à sélectionner le bon parcours. Appuyez-vous sur ses caractéristiques et son certificat d’immatriculation : catégorie, modèle, cylindrée et, lorsque cela est demandé, puissance. Un scooter ne doit pas être déclaré comme une moto simplement pour retrouver une formule dont le nom paraît plus protecteur.
Si vous hésitez entre deux rubriques, faites confirmer l’orientation avant de poursuivre. Vous éviterez ainsi un devis établi pour une catégorie inadaptée, puis corrigé au moment de la souscription.
Choisir selon le reste à charge, pas seulement la cotisation
La promesse d’un prix adapté aux besoins et au budget prend son sens lorsque l’on compare des protections équivalentes. Une cotisation basse peut convenir à votre situation, mais elle doit être mise en regard de la somme que vous pourriez supporter après un accident ou un vol.
Le prix d’appel agit souvent comme un aimant : il attire le regard et relègue les franchises au second plan. Pour neutraliser cet effet, faites deux lectures séparées du devis. Regardez d’abord le coût de l’assurance, puis imaginez un sinistre concret : moto volée devant votre domicile ou chute sans tiers identifié. Cherchez ensuite ce qui serait indemnisé et ce qui resterait à payer. Ce changement de perspective rend les différences entre formules beaucoup plus tangibles.
Une moto de faible valeur peut conduire à privilégier une protection au tiers si vous pouvez financer son remplacement. À l’inverse, une machine dont la perte déséquilibrerait votre budget justifie d’examiner davantage les garanties vol et dommages. Ce sont des pistes de réflexion, pas des règles automatiques.
- Franchise : quelle somme resterait à votre charge pour chaque garantie ?
- Indemnisation : quelle valeur serait retenue et quels plafonds s’appliqueraient ?
- Conducteur : vos blessures bénéficient-elles d’une protection spécifique ?
- Usage : vos trajets habituels et les conducteurs prévus sont-ils bien déclarés ?
- Services : quelles sont les conditions d’assistance et les éventuelles limites kilométriques ?
Obtenir un devis en ligne et vérifier la proposition avant de souscrire
Pour démarrer, rendez-vous sur le site officiel d’Euro-Assurance, dans l’univers deux-roues, puis sélectionnez l’offre moto. Le parcours met en avant un devis « en 3 min ». Cette indication présente une démarche rapide ; elle ne garantit pas que la validation d’un dossier particulier ou la prise d’effet du contrat interviendra dans ce délai.
Pour limiter les interruptions, préparez les caractéristiques du véhicule, les informations relatives à votre permis, votre historique d’assurance et la description de votre usage. Un relevé d’information peut également être utile pour renseigner vos antécédents. Indiquez des éléments exacts plutôt que de chercher à obtenir artificiellement une estimation plus basse.
Avant de souscrire, comparez la cotisation totale, les éventuels frais, les franchises et les garanties retenues. Consultez aussi les exclusions, les justificatifs demandés et la date de prise d’effet. La présentation de l’offre mentionne un Label Excellence : ce repère de réassurance ne remplace pas l’examen des conditions de votre contrat.
Demandez votre devis d’assurance moto, puis confrontez au moins deux niveaux de couverture avec les mêmes informations. Vous pourrez ainsi mesurer le supplément demandé pour une protection renforcée et choisir une formule compatible avec votre budget, sans laisser de côté le coût possible d’un sinistre.
- Euro-Assurance moto : quatre formules à comparer au-delà du prix - 27 octobre 2026
- Rousseau Code de la route : retrouver son accès et passer des séries à l’examen - 26 octobre 2026
- Augmentation de l’assurance auto en 2025 : une hausse même sans accident, des leviers pour payer moins - 25 octobre 2026
Articles qui pourraient vous intéresser :
 Vol de trottinette électrique sans assurance : quels recours et chances de retrouver votre bien ?
 Véhicule de courtoisie gratuit : conditions, assurance et frais à vérifier
 Tiers ou tous risques pour un roadster : les garanties qui changent vraiment la protection
 Aides pour acheter ou aménager une voiture handicapée : PCH, Agefiph, FIPHFP et TVA réduite