Augmentation de l’assurance auto en 2025 : une hausse même sans accident, des leviers pour payer moins
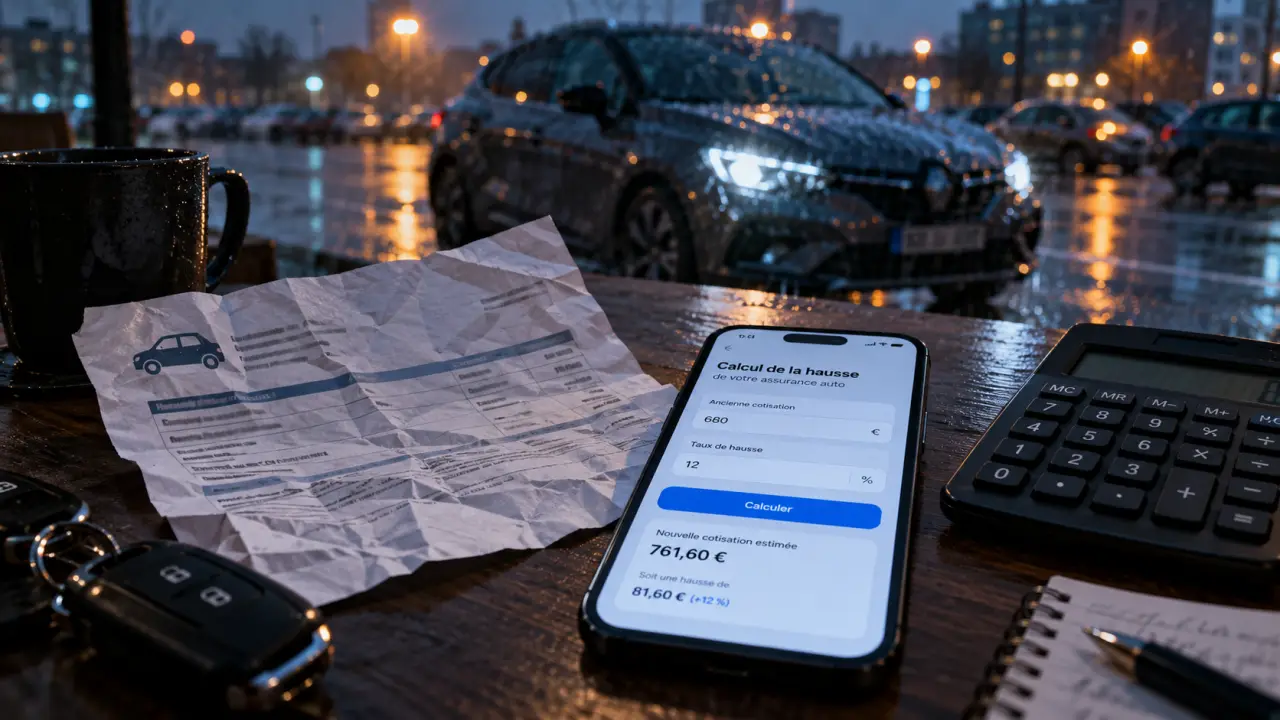
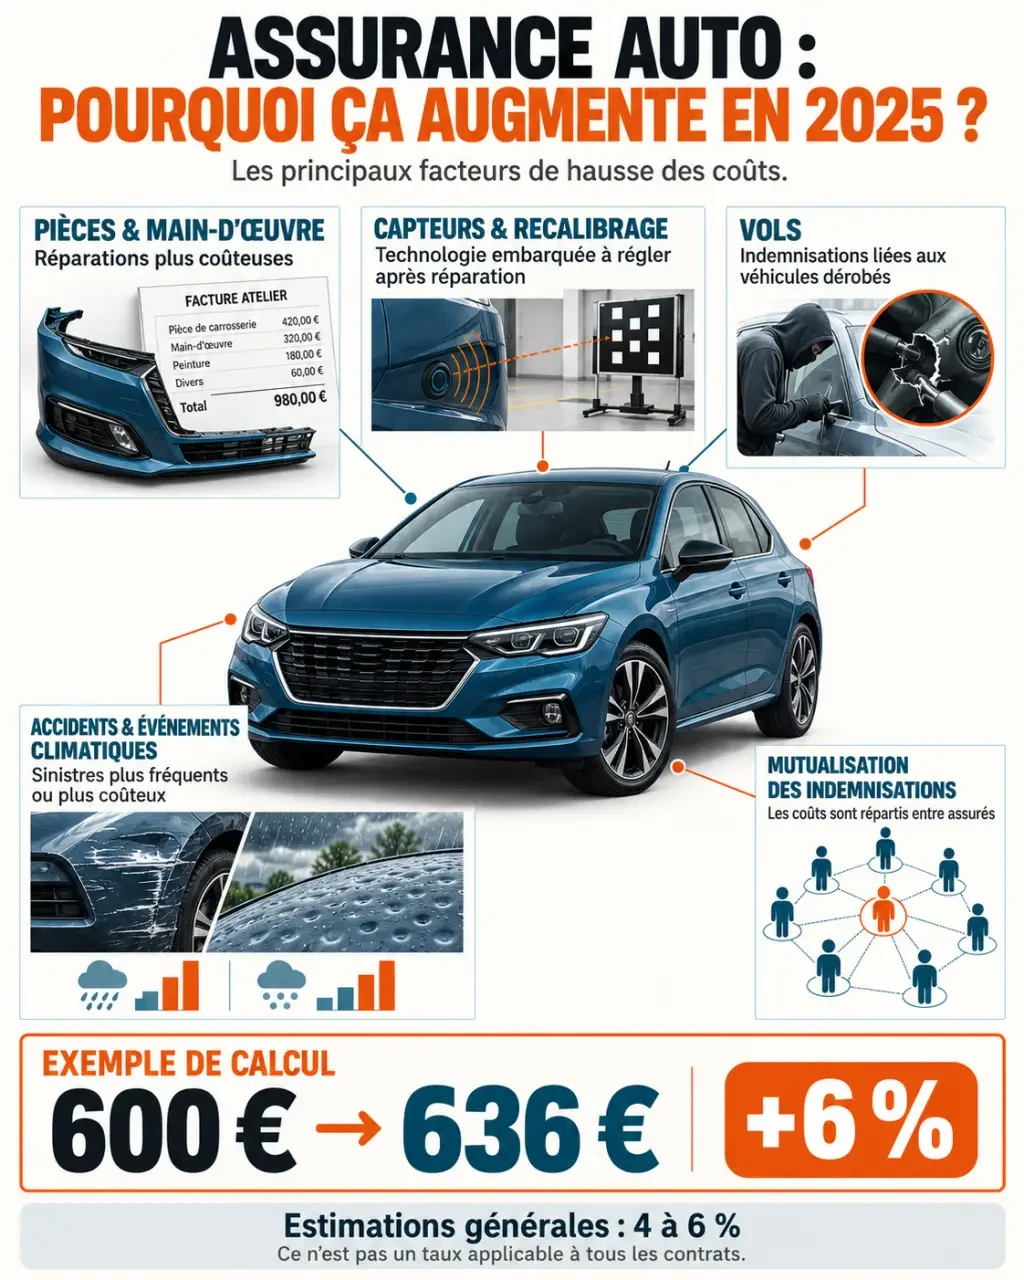
Votre cotisation augmente alors que vous n’avez déclaré aucun accident ? L’augmentation de l’assurance auto en 2025 ne dépend pas seulement de votre conduite : elle reflète aussi le coût des réparations, les vols et les indemnisations supportées par les assureurs. Les estimations de hausse de 4 % à 6 % donnent un ordre de grandeur, pas un taux applicable à chaque contrat. Pour comprendre votre facture, il faut distinguer la hausse générale des changements propres à votre situation.
Mesurer la hausse réelle sur votre contrat
Une moyenne nationale ne permet pas de prévoir exactement votre prochaine échéance. Les assureurs n’ont ni le même portefeuille de véhicules, ni les mêmes résultats techniques, ni la même politique commerciale. Une cotisation peut donc progresser davantage que la tendance annoncée, tandis qu’une autre reste relativement stable.
Comparez d’abord deux cotisations annuelles à garanties identiques. Une mensualité plus élevée peut aussi intégrer des frais de fractionnement, une option ajoutée ou une modification de couverture. Vérifiez également que les deux montants concernent une année entière.
Le calcul est simple : soustrayez l’ancienne cotisation de la nouvelle, divisez la différence par l’ancienne cotisation, puis multipliez par 100. À titre d’exemple, un contrat passant de 600 à 636 euros augmente de 6 %, soit 36 euros sur l’année. Cet exemple illustre un calcul, pas une moyenne de marché.
Relisez ensuite votre avis d’échéance : coefficient de bonus-malus, garanties, franchises et caractéristiques du véhicule. Un bonus qui s’améliore n’empêche pas nécessairement la facture de monter si le tarif de base augmente davantage. Demandez à votre assureur de distinguer l’évolution générale du tarif des changements liés à votre dossier.
Pourquoi une conduite sans accident ne suffit pas à stabiliser le prix
Réparer coûte plus cher, même pour un choc limité
L’inflation des pièces détachées et la hausse de la main-d’œuvre alourdissent le coût des réparations. À cela s’ajoute la sophistication des véhicules : un pare-chocs peut intégrer des capteurs, un rétroviseur une caméra, et une intervention nécessiter un recalibrage des aides à la conduite. Le prix d’un sinistre ne dépend donc plus seulement de la carrosserie visible.
Cette évolution concerne aussi les véhicules électriques et hybrides, dont certains composants et certaines interventions exigent des compétences spécifiques. Leur motorisation ne garantit pas une assurance moins chère : le modèle, sa réparabilité, la valeur des pièces et les garanties choisies restent déterminants.
Les indemnisations sont mutualisées entre les assurés
Les vols de véhicules, les accidents et les événements climatiques pèsent sur les sommes versées par les compagnies. Une hausse de leur fréquence ou de leur coût peut entraîner une révision des tarifs, y compris pour les conducteurs sans sinistre. C’est le principe de mutualisation : votre historique compte, mais il n’est pas le seul élément du prix.
Les frais de gestion interviennent également dans l’équilibre du contrat. Attention toutefois aux explications trop générales sur les taxes : le passage de 12 % à 20 % de la surprime catastrophes naturelles concerne notamment l’habitation, et ne doit pas être transposé tel quel à toute la prime automobile. Les contrats auto répondent à leurs propres modalités, selon les garanties souscrites.
Âge, adresse, véhicule : pourquoi les écarts restent importants
Deux automobilistes soumis à la même tendance générale peuvent recevoir des avis d’échéance très différents. Le tarif combine le risque associé au conducteur, les caractéristiques du véhicule, son usage et le niveau de couverture. Il faut aussi distinguer prix élevé et forte augmentation : le contrat le plus cher n’est pas forcément celui qui progresse le plus.
| Situation | Ce qui peut peser sur le tarif | Point à vérifier |
|---|---|---|
| Jeune conducteur | Faible expérience et surprime éventuelle | Évolution de la surprime et conducteur principal déclaré |
| Circulation urbaine | Exposition aux accrochages, au vol et au vandalisme | Adresse et stationnement habituel |
| Véhicule récent ou équipé | Valeur d’indemnisation et réparations complexes | Franchises et conditions de remboursement |
| Petit rouleur | Tarif parfois mal adapté à un usage limité | Forfait kilométrique et dépassements autorisés |
| Véhicule ancien | Décalage possible entre prime et valeur du véhicule | Intérêt des garanties de dommages |
La zone géographique influence notamment l’exposition aux vols, aux accidents et aux intempéries. Mais une région ne suffit pas à expliquer un devis : une adresse précise, un garage fermé ou un stationnement dans la rue peuvent modifier l’appréciation du risque. Un classement régional ne remplace donc pas une simulation personnelle.
Pour un senior comme pour une famille, l’usage réel mérite aussi d’être actualisé. Un départ à la retraite, la fin des trajets domicile-travail ou l’utilisation plus occasionnelle d’un second véhicule peuvent justifier une nouvelle étude tarifaire, sans garantir automatiquement une baisse.
Comparer les devis sans déplacer le coût vers les franchises
Une offre moins chère n’est intéressante que si elle reste adaptée à vos besoins. Comparez les contrats avec les mêmes conducteurs, le même kilométrage, le même usage et des garanties aussi proches que possible. Sinon, l’écart de prix risque surtout de traduire une différence de protection.
Pour lire un devis, raisonnez sur deux axes : la dépense certaine, c’est-à-dire la cotisation, et la dépense possible après un sinistre. Une économie annuelle de 60 euros contre une franchise augmentée de 300 euros demande ainsi cinq années sans sinistre concerné pour compenser ce seul écart. Cette lecture transforme une remise séduisante en arbitrage concret : quelle somme pouvez-vous réellement absorber si un dommage survient ?
- Franchises : comparez les montants pour chaque garantie, pas uniquement celle du bris de glace.
- Garantie du conducteur : examinez le plafond d’indemnisation et les conditions d’intervention.
- Assistance : vérifiez la distance minimale au domicile et les cas de dépannage couverts.
- Indemnisation du véhicule : distinguez valeur de remplacement, valeur d’achat et éventuelles limites.
- Exclusions et frais : contrôlez les usages exclus et le coût du paiement mensuel.
Un comparateur en ligne facilite un premier tri, mais ne dispense pas de lire les documents contractuels. Demandez ensuite des devis détaillés aux assureurs retenus plutôt que de choisir uniquement le premier prix affiché.
Les démarches à privilégier avant de réduire votre couverture
Commencez par faire corriger ce qui ne correspond plus à votre situation : kilométrage, stationnement, usage professionnel ou conducteurs déclarés. Ces informations doivent rester exactes ; sous-déclarer un usage pour obtenir un tarif inférieur peut compromettre l’indemnisation.
- Demandez une révision tarifaire à votre assureur avec un devis concurrent comparable.
- Étudiez une formule au kilomètre si vous roulez peu, en vérifiant le coût des dépassements.
- Réévaluez les options déjà couvertes ailleurs, après comparaison de leurs conditions réelles.
- Adaptez la formule à la valeur du véhicule, sans oublier votre capacité à financer son remplacement.
- Envisagez une franchise supérieure seulement si vous disposez de l’épargne nécessaire.
Passer du tous risques au tiers réduit la couverture des dommages à votre propre voiture : ce n’est pas une simple remise commerciale. À l’inverse, conserver toutes les options par habitude n’est pas toujours pertinent. L’objectif est de supprimer les dépenses inutiles, pas les protections dont vous pourriez avoir besoin.
Si vous changez d’assureur, vérifiez les conditions de résiliation et coordonnez la prise d’effet du nouveau contrat pour éviter toute interruption. Le bon résultat n’est pas forcément la prime la plus basse : c’est un coût maîtrisé avec un reste à charge supportable.
- Augmentation de l’assurance auto en 2025 : une hausse même sans accident, des leviers pour payer moins - 25 octobre 2026
- Franchise assurance auto : le tous risques ne supprime pas le reste à charge - 24 octobre 2026
- Combien de temps est valable le code de la route ? 5 ans, sans limite de passages pratiques - 23 octobre 2026
Articles qui pourraient vous intéresser :
 Sens interdit par erreur : sanctions, recours et démarches à suivre
 SP95, SP95-E10 ou SP98 : lequel choisir selon votre moteur ?
 Voiture en leasing avis : rentable avec un kilométrage maîtrisé, coûteuse au moindre dépassement
 Entretien auto express : quels forfaits, quel remorquage et quelles démarches auto ?