Assurance moto Yamaha : TMAX, R1 ou quad, ce qui fait vraiment grimper la prime
Une Yamaha ne s’assure pas comme une autre : un XMAX utilisé tous les jours en ville, une MT-07 de loisir et une YZF-R1 n’exposent pas leur propriétaire aux mêmes risques. Le bon contrat dépend de trois choses : la formule, le profil du conducteur et l’usage réel du véhicule. Voici comment les articuler pour choisir sans payer de garanties inutiles.
Tiers, intermédiaire, tous risques : quelle formule pour votre Yamaha ?
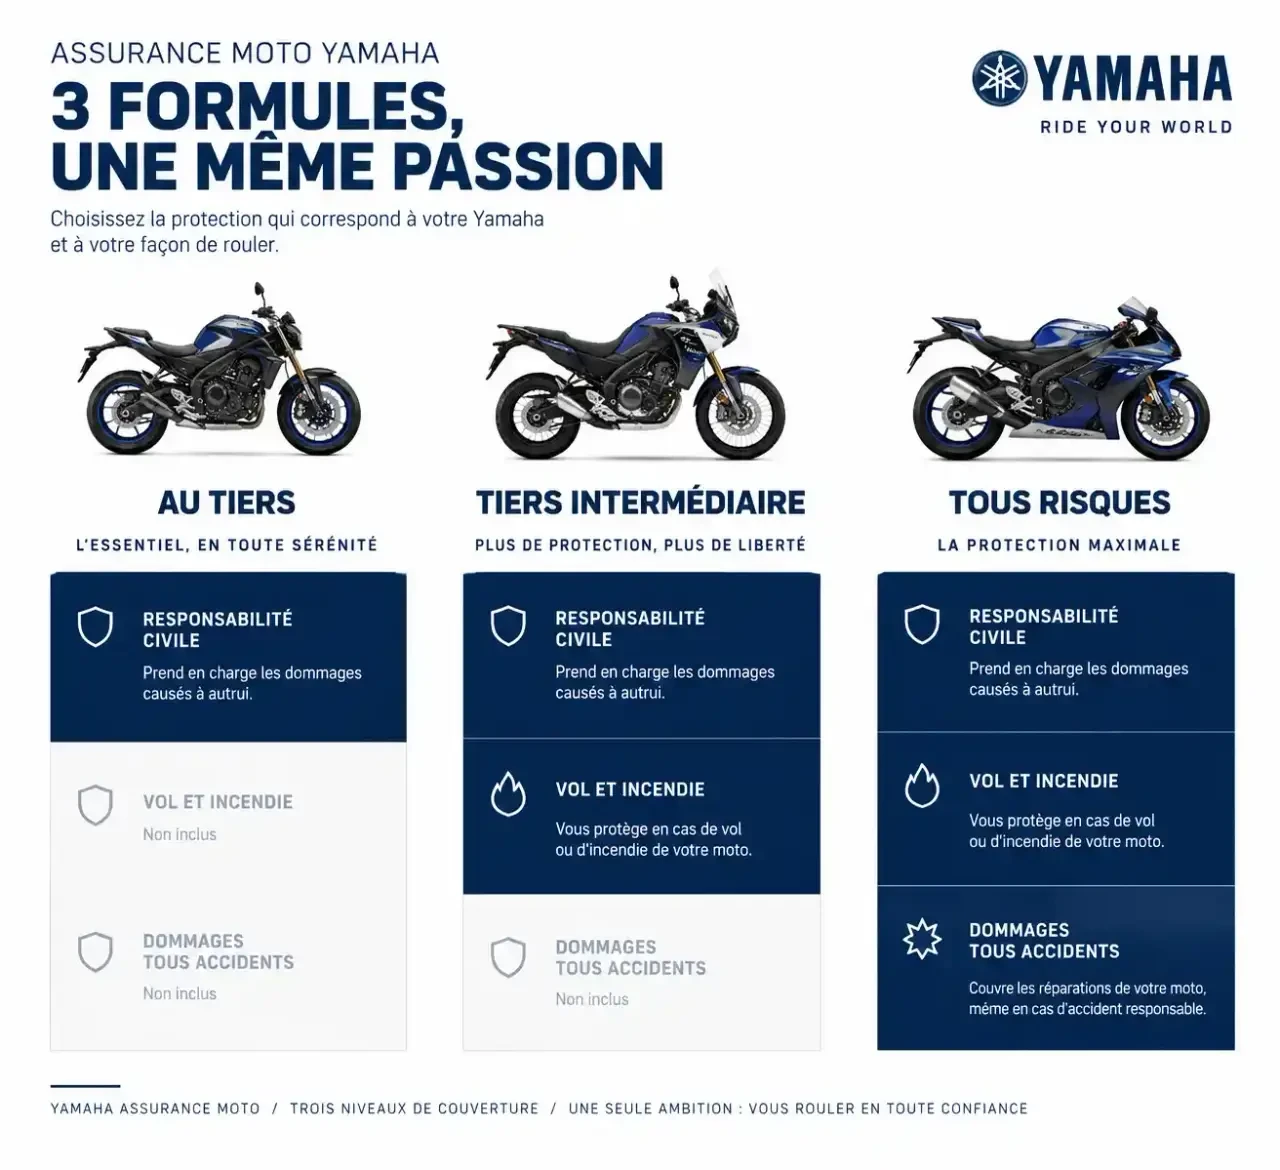
Toutes les formules reposent sur la même base : la responsabilité civile, obligatoire dès qu’on roule. Elle couvre les dommages que vous causez à autrui, mais pas votre moto ni votre propre santé. Les autres niveaux ajoutent des protections par couches.
| Formule | Ce qui est couvert | Profil adapté |
|---|---|---|
| Au tiers | Responsabilité civile, parfois assistance | Moto ancienne, petit budget, usage occasionnel |
| Tiers intermédiaire (ou tiers étendu) | Responsabilité civile + vol, incendie, souvent bris de glace et catastrophes naturelles | Moto d’occasion, scooter exposé au vol |
| Tous risques | Intermédiaire + dommages tous accidents, souvent vandalisme et accessoires | Moto neuve, récente ou de forte valeur |
Le tiers : rouler en règle, rien de plus
C’est le minimum légal. Il se justifie pour une Yamaha ancienne dont la valeur ne justifie plus de payer pour sa réparation ou son remplacement. Mais en cas de chute sans tiers responsable, les réparations restent entièrement à votre charge.
L’intermédiaire : le compromis le plus courant
Il ajoute la garantie vol et incendie, qui compte beaucoup pour un deux-roues facile à déplacer. Pour une moto d’occasion ou un scooter garé dehors, c’est souvent le bon équilibre entre prix et protection.
Le tous risques : la protection complète
Avec la garantie dommages tous accidents, vous êtes indemnisé même si vous êtes seul responsable. Si la Yamaha est récente, puissante ou financée à crédit, c’est la formule la plus cohérente. Pensez aussi à la garantie personnelle du conducteur : la responsabilité civile n’indemnise pas vos propres blessures, et c’est cette garantie qui comble le trou.
Ce qui fait varier le prix : modèle, cylindrée et profil
Les repères tarifaires relevés vont d’environ 40 € à plus de 100 € par mois selon la formule, le modèle et le conducteur. Cet écart s’explique par la logique de tarification par risque : l’assureur estime la probabilité et le coût d’un sinistre.
Bonus-malus auto et moto : comment fonctionne le calcul de votre prime : France Assureurs détaille les règles du coefficient bonus-malus, avec une réduction de 7 % par année sans accident et une majoration de 20 % par accident responsable (10 % si la responsabilité est partagée) depuis le 10 mars 2021.
Le véhicule : valeur, puissance, attractivité pour les voleurs
Une YZF-R1 cumule puissance et valeur élevée : un accident coûte cher, et sa réparation aussi. Le TMAX, scooter sportif emblématique de la marque, est cher à remplacer et attire les voleurs. La cylindrée pèse donc dans le calcul, comme la valeur à neuf. Un 125 cm³ coûte généralement moins cher à assurer qu’un gros cube, tout simplement parce que la facture potentielle est moindre.
Le conducteur : bonus-malus, âge, expérience
Le coefficient de réduction-majoration fait baisser la prime après des années sans sinistre responsable, et l’augmente après un accident. Les jeunes conducteurs paient une surprime, car la statistique les place dans un groupe plus exposé. L’expérience compte autant : trois années d’assurance récentes sans sinistre sont un argument fort lors de la négociation.
Scooter, moto sportive, quad : trois Yamaha, trois logiques
Un scooter comme le XMAX sert souvent au quotidien, stationne dehors toute la journée et subit les vols : l’intermédiaire est un minimum raisonnable, le tous risques se justifie dès que le modèle est récent. Pour une moto sportive ou un roadster puissant, la question est de savoir si vous pouvez absorber seul le coût d’une casse. Si la réponse est non, le tous risques s’impose.
Le quad (Raptor, Grizzly) demande une vérification supplémentaire : un quad routier et un quad tout-terrain ne sont pas couverts de la même façon, et certains contrats excluent la pratique hors route. Lisez la définition de l’usage assuré avant de signer, pas après un sinistre.
Enfin, votre rythme de conduite compte. Si la moto dort l’hiver, l’assurance hivernage suspend certaines garanties pour alléger la facture. Pour les petits rouleurs, l’assurance au kilomètre peut aussi être pertinente.
Payer moins sans se découvrir
Les leviers qui marchent vraiment
- Le stationnement : un garage privé fermé réduit nettement le risque de vol, et donc la prime.
- L’antivol : installez-en un conforme aux exigences du contrat, car certaines garanties vol en dépendent.
- La formule : une moto d’occasion peut souvent se contenter d’un intermédiaire.
- La franchise : en relever le montant diminue la prime, à condition de pouvoir la payer en cas de coup dur.
- La comparaison : deux assureurs peuvent tarifer très différemment le même profil.
Une housse ne remplace pas un antivol
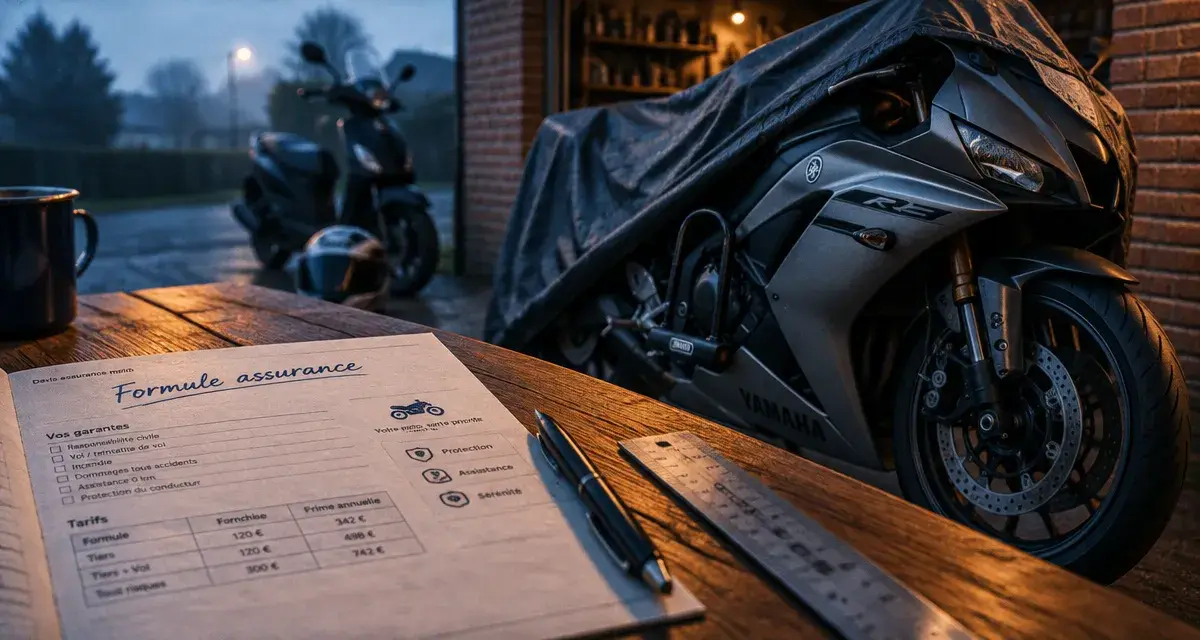
Beaucoup de propriétaires pensent protéger leur moto en la recouvrant d’une bâche en toile : elle protège la peinture, la selle et les rétroviseurs des intempéries, mais elle ne gêne en rien un voleur, et elle le dissimule même parfois. À l’inverse, c’est l’antivol homologué et le lieu de stationnement que le contrat prend en compte au moment d’indemniser un vol. Mieux vaut donc consacrer le budget à un bon antivol, relire la clause correspondante, et garder la housse pour ce qu’elle sait faire : protéger de la pluie, du soleil et de la poussière.
Comparer les devis : franchises, exclusions, plafonds
Comparer uniquement le prix mensuel est l’erreur la plus fréquente. Deux contrats « tous risques » peuvent différer par la franchise, les plafonds d’indemnisation et les exclusions. Avant de choisir, vérifiez ces points sur chaque devis :
- La franchise en cas de vol, de dommages et de bris de glace.
- Les conditions de la garantie vol : antivol exigé, lieu de stationnement.
- La valeur d’indemnisation : valeur à neuf, valeur de remplacement ou valeur à dire d’expert, et pendant combien de temps.
- Les équipements : casque, blouson et gants sont-ils couverts ?
- L’usage déclaré : trajets domicile-travail, loisirs, piste, hors route.
- L’assistance : dépannage, rapatriement, véhicule de remplacement.
Un comparateur en ligne permet de simuler plusieurs formules en quelques minutes avec les mêmes données, ce qui rend les devis comparables. Demandez ensuite un devis personnalisé à l’assureur retenu, en précisant votre modèle exact, votre bonus-malus et votre lieu de stationnement. Au moindre doute sur une exclusion, contactez un conseiller avant de signer.
- Assurance moto Yamaha : TMAX, R1 ou quad, ce qui fait vraiment grimper la prime - 30 octobre 2026
- Voiture neuve diesel : les modèles à chercher et les pièges du stock - 29 octobre 2026
- Souffel Pièces Auto : la bonne référence avant le déplacement - 28 octobre 2026
Articles qui pourraient vous intéresser :
 Choisir sa moto enduro : 5 critères pour trancher entre 125cc et 450cc
 Moto automatique : 4 technologies de transmission pour rouler sans passer les vitesses
 Le plateau du permis moto évalue votre maîtrise, de l’équilibre lent à l’évitement
 La piste moto French Permis est à Villepinte, au parking P2