Rembourser un crédit auto par anticipation : le seuil des 10 000 € qui change tout
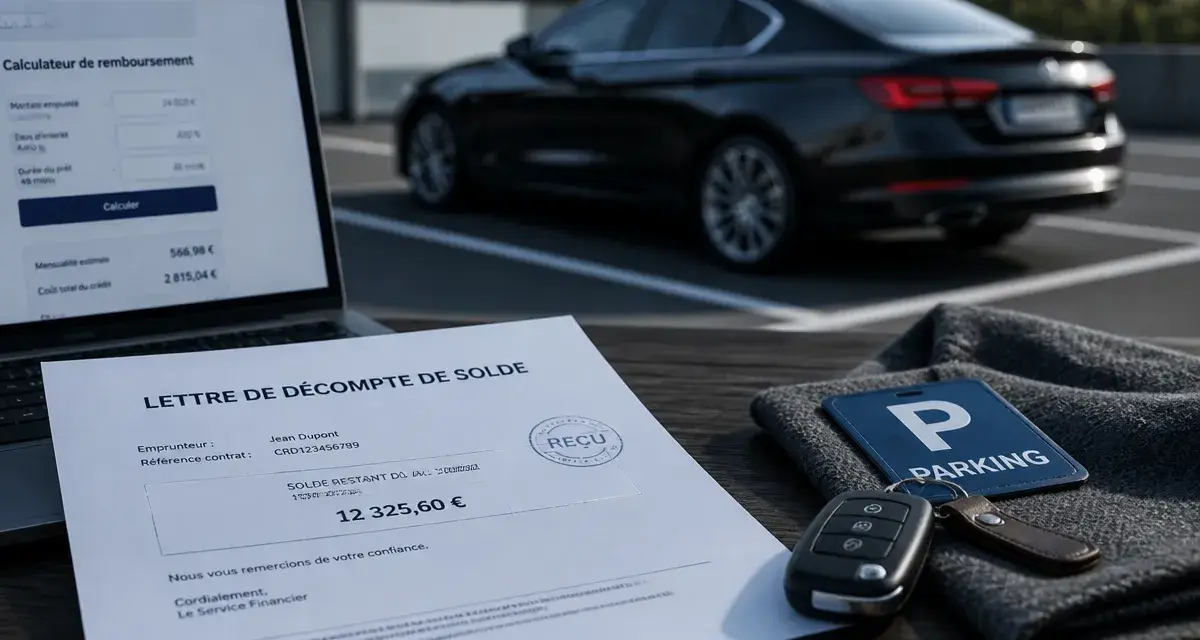
Une rentrée d’argent imprévue, la vente du véhicule ou simplement l’envie d’en finir avec les mensualités : rembourser un crédit auto avant son terme est un droit reconnu à tout emprunteur, sans avoir à se justifier auprès de sa banque. Ce droit s’exerce dans un cadre précis, avec des indemnités possibles selon le montant restant dû. Voici comment procéder, ce que la loi autorise et ce que l’opération va réellement vous coûter.
Remboursement total ou partiel : deux logiques différentes
Le remboursement anticipé d’un crédit auto consiste à solder tout ou partie du capital restant dû avant la date de fin de contrat initialement prévue. Deux options s’offrent à l’emprunteur, et elles ne répondent pas au même besoin.
Calculateur d’indemnité de remboursement anticipé
*Calcul basé sur l’article L312-34 du Code de la consommation. Le résultat est une estimation. Veuillez consulter votre contrat pour les conditions exactes.
Le remboursement anticipé total
Il s’agit de solder l’intégralité du capital restant dû en une seule fois. C’est la solution la plus courante après une rentrée d’argent conséquente (héritage, prime, vente du véhicule financé) ou lorsqu’on souhaite se libérer d’un engagement financier. Le contrat prend fin immédiatement après paiement, et plus aucune mensualité n’est due.
Le remboursement anticipé partiel
Moins connu, le remboursement partiel permet de verser une somme qui vient réduire le capital restant dû, sans clôturer le contrat. L’emprunteur choisit alors, selon les modalités proposées par sa banque, de réduire la durée restante du prêt en conservant le même montant de mensualité, ou de réduire le montant des mensualités en conservant la durée initiale. Dans les deux cas, le taux d’intérêt du contrat reste inchangé : seul le poids du capital restant à rembourser diminue.
Ce que dit la loi : un droit que la banque ne peut pas refuser
Le remboursement anticipé d’un crédit à la consommation, catégorie dont relève le crédit auto (qu’il soit affecté à l’achat du véhicule ou souscrit sous forme de prêt personnel), est un droit encadré par le Code de la consommation. L’article L312-34 pose le principe : l’emprunteur peut, à tout moment, rembourser par anticipation, en partie ou en totalité, le crédit qui lui a été consenti. Aucune banque ne peut s’opposer à cette démarche ni exiger de motif particulier.
Cette protection distingue deux régimes selon la nature du crédit. Pour un crédit affecté (le prêt sert exclusivement à financer le véhicule désigné dans le contrat), les règles de remboursement anticipé du Code de la consommation s’appliquent pleinement. Pour un prêt personnel classique utilisé pour acheter une voiture sans affectation contractuelle, le même cadre légal reste applicable dès lors qu’il s’agit d’un crédit à la consommation au sens de la loi. Dans les deux cas, l’emprunteur conserve la maîtrise du calendrier de remboursement.
Il ne faut pas confondre ce droit avec le délai de rétractation de 14 jours dont dispose tout emprunteur après la signature du contrat. Ce délai permet d’annuler purement et simplement le crédit, alors que le remboursement anticipé intervient en cours de vie du prêt, parfois plusieurs années après la souscription.
Indemnités de remboursement anticipé : ce que vous allez vraiment payer
Le remboursement anticipé n’est pas toujours gratuit. La banque peut, dans certains cas, réclamer une indemnité de remboursement anticipé (IRA) destinée à compenser le manque à gagner sur les intérêts qu’elle percevait. Cette indemnité est strictement encadrée, et dans une majorité de situations, elle ne s’applique tout simplement pas.
Le seuil des 10 000 € qui exonère de pénalité
C’est le point le plus important à retenir : si le montant du capital remboursé par anticipation sur une période de 12 mois ne dépasse pas 10 000 €, aucune indemnité ne peut être exigée. Pour la grande majorité des crédits auto, dont les montants moyens se situent souvent en dessous de ce seuil, le remboursement anticipé est donc gratuit. C’est un point que beaucoup d’emprunteurs ignorent, et qui change le calcul de rentabilité de l’opération.
Les plafonds légaux au-delà de 10 000 €
Lorsque le capital restant dû dépasse ce seuil, la banque peut appliquer une indemnité, mais son montant reste plafonné par la loi :
- 1 % du capital restant dû si le remboursement intervient plus d’un an avant l’échéance normale du contrat ;
- 0,5 % du capital restant dû si le remboursement intervient moins d’un an avant cette échéance ;
- et, dans tous les cas, l’indemnité ne peut jamais dépasser 3 % du capital restant dû avant le remboursement, ni excéder le montant des intérêts que l’emprunteur aurait payés s’il n’avait pas remboursé par anticipation.
Cette dernière règle est une garantie supplémentaire : même dans le cas le plus défavorable, l’indemnité ne peut jamais coûter plus cher que les intérêts restants dus. La banque ne peut pas transformer un remboursement anticipé en opération financièrement absurde pour l’emprunteur.
Calculer le coût réel de l’opération avant de se décider
Avant d’envoyer votre demande, il est utile d’estimer précisément ce que l’opération va vous coûter, pour vérifier qu’elle reste avantageuse par rapport à la poursuite normale du crédit.
Le tableau d’amortissement remis lors de la souscription du crédit indique, mois par mois, la répartition entre capital et intérêts ainsi que le capital restant dû à une date donnée. C’est le document de référence pour situer où vous en êtes dans le remboursement. La plupart des établissements proposent aussi un simulateur de remboursement anticipé en ligne ou via l’espace client, qui donne une estimation rapide du capital restant dû et de l’éventuelle indemnité applicable.
Pour obtenir un chiffre exact et opposable, la démarche recommandée consiste à demander à votre banque une lettre de décompte. Ce document officiel précise le capital restant dû à une date donnée, le montant exact de l’indemnité si elle est due, et la somme totale à verser pour solder le crédit. C’est ce montant, et non une estimation approximative, qui doit servir de base à votre décision finale.
Un aspect souvent oublié dans ce calcul : l’assurance emprunteur éventuellement souscrite en complément du crédit auto. Si vous avez opté pour une assurance liée au prêt, son contrat prend fin en même temps que le crédit lors d’un remboursement total, et une partie de la prime déjà versée peut vous être restituée au prorata de la période non couverte. Il est utile de vérifier ce point auprès de l’assureur au moment de solder le prêt, car cette restitution améliore mécaniquement le bilan financier de l’opération.
La procédure concrète pour formaliser votre demande
Une fois votre décision prise, la démarche administrative reste simple et ne nécessite aucune justification particulière auprès de votre établissement prêteur.
Demander le décompte de solde
La première étape consiste à solliciter, par écrit, la lettre de décompte auprès de votre banque ou organisme de crédit. Cette demande peut généralement être initiée depuis votre espace client en ligne ou directement auprès de votre conseiller. Le décompte vous permet de connaître le montant exact et définitif à verser pour solder tout ou partie de votre crédit.
Envoyer une lettre recommandée avec accusé de réception
Pour formaliser officiellement votre demande de remboursement anticipé, total ou partiel, il est nécessaire d’adresser un courrier recommandé avec accusé de réception à votre établissement prêteur. Ce courrier doit mentionner vos références de contrat, la nature de votre demande (remboursement total ou montant précis pour un remboursement partiel), et, pour un remboursement partiel, votre choix entre réduction de la durée ou réduction des mensualités. Cet écrit constitue une preuve juridique de votre démarche et déclenche le délai de traitement par la banque.
En cas de désaccord persistant avec votre établissement, notamment sur le montant de l’indemnité réclamée ou un refus de traitement dans des délais raisonnables, vous pouvez saisir le médiateur bancaire de votre établissement avant d’envisager tout recours plus formel. Cette voie de recours gratuite est prévue pour résoudre ce type de litige sans passer par une procédure judiciaire.
Rembourser plus tôt : une bonne idée dans tous les cas ?
Sur le plan strictement financier, rembourser un crédit auto par anticipation supprime les intérêts futurs qui restaient à courir, ce qui réduit mécaniquement le coût total du crédit. Plus le remboursement intervient tôt dans la vie du prêt, plus la part d’intérêts encore due est importante, et plus l’économie réalisée est significative.
Une réflexion mérite pourtant d’être menée avant de se précipiter, en particulier lorsque la somme disponible pourrait aussi être placée. Si le taux d’intérêt de votre crédit auto est relativement bas, l’arbitrage entre rembourser par anticipation et épargner ou investir cette même somme mérite d’être posé froidement. Dans certains cas, conserver un peu de trésorerie disponible pour faire face à un imprévu reste plus prudent que d’immobiliser l’intégralité de la somme dans le remboursement d’un crédit déjà à taux avantageux.
Une image aide à trancher ce dilemme. Un crédit qui arrive à échéance ressemble à une graine plantée qui a fini de germer : tant que le prêt court, il continue de puiser des ressources chaque mois sous forme d’intérêts, discrètement, sans qu’on y prête toujours attention sur le relevé bancaire. Rembourser par anticipation, c’est couper cette croissance avant qu’elle n’ait consommé tout son potentiel de coût. Mais comme pour une plante qu’on arrache trop tôt, l’opération n’a de sens que si l’argent économisé sert ensuite à quelque chose de plus utile que de dormir sur un compte courant.
Dans les faits, le remboursement anticipé est particulièrement pertinent lorsque le capital restant dû est inférieur à 10 000 € (donc sans aucune indemnité), lorsque le taux du crédit est élevé par rapport aux taux d’épargne disponibles, ou lorsque la priorité est de réduire ses charges mensuelles fixes pour retrouver de la marge budgétaire. À l’inverse, si l’indemnité plafonnée s’applique et que le taux du crédit reste modéré, il peut être utile de comparer précisément le gain réel avant de mobiliser toute votre épargne dans l’opération.

- Rembourser un crédit auto par anticipation : le seuil des 10 000 € qui change tout - 20 septembre 2026
- Mécanicien en sport automobile : compétences, réalité du terrain et accès au métier - 19 septembre 2026
- Assurance auto pas chère : 2 mois offerts, mais quel coût après la promotion ? - 18 septembre 2026
Articles qui pourraient vous intéresser :
 Formation risque routier : 50% des décès au travail, comment protéger vos salariés ?
 Ferrari LaFerrari : 963 chevaux et système HY-KERS pour une icône de l’hybride
 Taper un trottoir avec la roue avant : quels dégâts sur le pneu, la jante et la direction ?
 DS5 hybride problème : défaut moteur, Hybrid4 et années 2012-2015 à surveiller