Assurance enduro moto : la couverture dépend d’abord du terrain et de l’homologation
Une assurance enduro moto ne se choisit pas uniquement selon la valeur de la machine. Le lieu où vous roulez, l’homologation de la moto et l’usage déclaré comptent tout autant. Une enduro homologuée utilisée sur route doit être couverte au minimum par la responsabilité civile. Pour les chemins, les terrains privés ou la compétition, la protection dépend ensuite des garanties et des exclusions prévues au contrat.
Homologuée, non immatriculée, cross : identifier la moto et son usage
L’enduro est une moto tout-terrain conçue pour évoluer sur des parcours variés. Elle se distingue du motocross par un point essentiel : une enduro homologuée est destinée à pouvoir circuler sur route. Elle dispose notamment d’une immatriculation et des équipements requis pour un usage routier. Cette différence détermine le type d’assurance à rechercher.
Sur route et chemins ouverts : la responsabilité civile est indispensable
Si votre moto enduro homologuée circule sur la voie publique, y compris pour rejoindre le départ d’une randonnée, la responsabilité civile est obligatoire. Elle indemnise les dommages matériels ou corporels causés à autrui lors d’un accident responsable. Les chemins ouverts à la circulation peuvent relever de cette même logique. Il faut toutefois distinguer un chemin autorisé d’une piste privée, d’un circuit ou d’une zone interdite aux véhicules motorisés.
La responsabilité civile ne couvre pas vos propres blessures ni les dégâts subis par votre enduro. Une chute seule, une collision avec un obstacle ou le vol de la moto restent donc, en principe, à votre charge sans garanties complémentaires. La protection du véhicule et celle du pilote doivent être examinées séparément dans le devis.
Terrain privé, motocross et compétition : des cas à déclarer clairement
Une moto non homologuée ou non immatriculée, comme un motocross, ne peut pas être assimilée à une enduro routière. Certains assureurs spécialisés proposent des contrats pour la pratique tout-terrain, mais les conditions d’accès et les garanties varient selon le véhicule, le terrain et le niveau de pratique. Pour une randonnée organisée, une activité en club, un roulage sur terrain privé ou une épreuve sportive, indiquez l’usage réel dès la demande de devis.
La compétition demande une attention particulière. Elle peut être exclue, soumise à une option ou nécessiter une couverture spécifique. Une garantie souscrite pour le loisir ne couvre pas automatiquement un chrono, une course ou une manifestation organisée. Vérifiez aussi les conditions applicables aux entraînements liés à une épreuve.
Le lieu de roulage est le vrai point de départ du contrat
Avant de comparer les tarifs, établissez votre carte de pratique : route pour transporter la moto ou rouler au quotidien, chemins autorisés, domaine privé, circuit et événements de club. Cette préparation évite de choisir une formule séduisante sur le papier, mais inadaptée le jour du sinistre.
Comprendre la responsabilité civile de l’assurance auto : Découvrez sur Service-Public.fr la couverture minimale obligatoire, son fonctionnement et les dommages pris en charge par la garantie responsabilité civile automobile.
Décrivez le parcours complet à l’assureur, depuis le garage jusqu’au lieu de roulage et au retour. Le premier trajet routier peut relever de garanties différentes de celles nécessaires sur les pistes. Cette démarche aide à repérer un besoin souvent oublié, comme l’assistance en cas d’immobilisation, la protection du pilote pendant le trajet ou la couverture du transport de la moto. Une déclaration « porte de garage à retour à la maison » est plus précise qu’une simple case « usage loisir ».
- Usage quotidien ou trajets routiers fréquents : privilégiez une formule adaptée à la circulation sur route et au stationnement.
- Enduro loisir occasionnel : vérifiez les conditions applicables aux chemins ouverts à la circulation et aux sorties organisées.
- Pratique sur terrain privé : recherchez un contrat tout-terrain adapté à une moto homologuée ou non homologuée.
- Compétition : contrôlez les exclusions concernant les épreuves, les entraînements, les chronométrages et les manifestations sportives.
Une déclaration exacte protège aussi l’assuré. Le contrat est établi à partir du modèle, de l’immatriculation, du profil du pilote et de l’usage annoncé. Minimiser sa pratique pour obtenir une cotisation plus basse peut compliquer l’indemnisation après un accident.
Choisir les garanties : tiers, tiers étendue ou tous risques
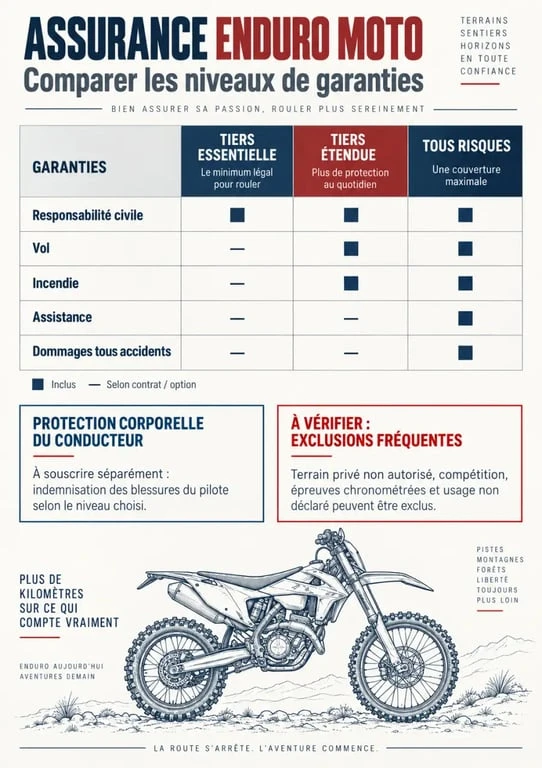
Les appellations varient selon les compagnies, mais l’arbitrage repose généralement sur trois niveaux : la couverture minimale au tiers, une formule intermédiaire et une protection dommages plus complète. Le choix dépend du budget, de la valeur de l’enduro et du montant que vous pourriez supporter après une chute, un vol ou un incendie.
| Formule | Protection habituelle | Pour quel profil ? |
|---|---|---|
| Tiers essentielle | Responsabilité civile, avec parfois défense pénale et recours | Moto ancienne ou de faible valeur, budget serré, dommages sur sa propre moto restant à la charge du propriétaire |
| Tiers étendue | Socle tiers complété, selon le contrat, par le vol, l’incendie, les événements climatiques ou l’assistance | Enduro stationnée hors garage sécurisé ou machine dont le remplacement serait difficile |
| Tous risques | Garanties précédentes et dommages tous accidents selon les conditions prévues | Moto récente, financée, de valeur élevée ou pilote souhaitant limiter son reste à charge après une chute |
La protection corporelle ne doit pas passer après la moto
En enduro, protéger le véhicule est utile, mais la protection du pilote mérite une attention particulière. La protection corporelle du conducteur peut prévoir une indemnisation en cas de blessure, selon les plafonds et les conditions définis au contrat. À titre d’exemple, AXA annonce une sécurité corporelle jusqu’à 100 000 euros, avec une option renforcée jusqu’à 1 million d’euros. Comparez le niveau réel de protection, et pas seulement la présence d’une ligne « conducteur » dans le devis.
L’assistance est également importante pour une pratique éloignée des zones urbaines. L’assistance 0 km, lorsqu’elle est proposée, évite d’avoir à parcourir une distance minimale avant de pouvoir être dépanné. Vérifiez les lieux d’intervention, les modalités de remorquage et les exclusions applicables hors route. Une panne ou un accident sur piste peut obéir à des conditions différentes d’un dépannage sur la voie publique.
Franchises, équipements et exclusions : lire ce qui change l’indemnisation
Deux contrats affichant les mêmes garanties peuvent produire des remboursements très différents. La franchise correspond à la part qui reste à votre charge après un sinistre. Le plafond d’indemnisation limite, lui, le montant versé. Demandez aussi comment est évaluée la moto. Une indemnisation à la valeur à dire d’expert peut être éloignée du prix payé pour une machine préparée ou équipée.
Les accessoires d’enduro demandent une vérification séparée
Sabot moteur, protège-mains, bagagerie, pièces renforcées, GPS ou équipements de protection représentent vite un budget conséquent. Leur couverture n’est pas automatique. Elle peut être incluse, optionnelle, plafonnée ou exclue. Conservez les factures, les photographies et la liste des accessoires montés sur la moto. Ces éléments facilitent la déclaration et l’évaluation d’un vol ou de dommages accidentels.
Avant de signer, relisez les exclusions concernant la pratique sur terrain, la compétition, le prêt du guidon, le stationnement, l’antivol exigé pour la garantie vol et les dégâts liés à un usage non déclaré. Vérifiez également les garanties prévues pour le vol, l’incendie, les événements climatiques, les catastrophes naturelles, les attentats ou les dommages accidentels lorsqu’elles figurent dans l’offre. La rédaction du contrat compte davantage qu’une promesse générale de couverture « tout-terrain ».
Comparer les devis et souscrire sans perdre de temps
Un devis personnalisé reste la meilleure manière d’obtenir une cotisation cohérente, car le tarif dépend notamment du modèle, de l’expérience du conducteur, du permis, des sinistres antérieurs, du lieu de stationnement et du niveau de garanties. Un jeune pilote, une moto récente ou un stationnement exposé peuvent modifier fortement la proposition.
Préparez votre permis de conduire, la carte grise pour une moto immatriculée, le relevé de sinistres, les informations sur le stationnement et la description fidèle de votre pratique. Pour une moto non immatriculée, indiquez dès le départ le type de machine et le cadre exact des roulages. Vous pourrez ensuite comparer les garanties, les franchises, les plafonds et les exclusions sur une base équivalente.
- Demandez plusieurs simulations auprès d’assureurs spécialisés et généralistes.
- Renseignez la même utilisation dans chaque formulaire pour comparer des offres comparables.
- Contrôlez les conditions liées aux chemins, aux terrains privés, à l’assistance et à la compétition.
- Choisissez la date de prise d’effet adaptée à votre besoin, immédiate ou différée selon l’offre.
AMV, la Mutuelle des Motards, APRIL Moto et AXA Passion proposent des parcours de devis ou de contact pour les deux-roues et le tout-terrain. Un conseiller spécialisé peut être utile si votre situation sort du cadre classique : enduro non homologuée, pratique en club, équipements nombreux ou besoin de garanties étendues. Comparez les offres à garanties équivalentes, puis choisissez le contrat qui correspond réellement à votre terrain, à votre moto et à votre pratique.

- Assurance enduro moto : la couverture dépend d’abord du terrain et de l’homologation - 16 septembre 2026
- Simulation de prêt auto au Crédit Agricole : 3 minutes pour maîtriser votre budget et vos mensualités - 15 septembre 2026
- Une voiture neuve à 10 000 euros reste possible, mais avec de fortes concessions - 14 septembre 2026
Articles qui pourraient vous intéresser :
 Reprogrammation moteur : comment choisir le bon logiciel sans bloquer votre calculateur ?
 Résiliation FMA : 3 délais légaux et la marche à suivre pour clore votre contrat
 Signification des voyants Ford Focus : rouge, orange, vert ou bleu, quelle réaction adopter ?
 Assurance moto 500 cm3 : choisir entre tiers, tiers complet et tous risques