Simulation de prêt auto au Crédit Agricole : 3 minutes pour maîtriser votre budget et vos mensualités
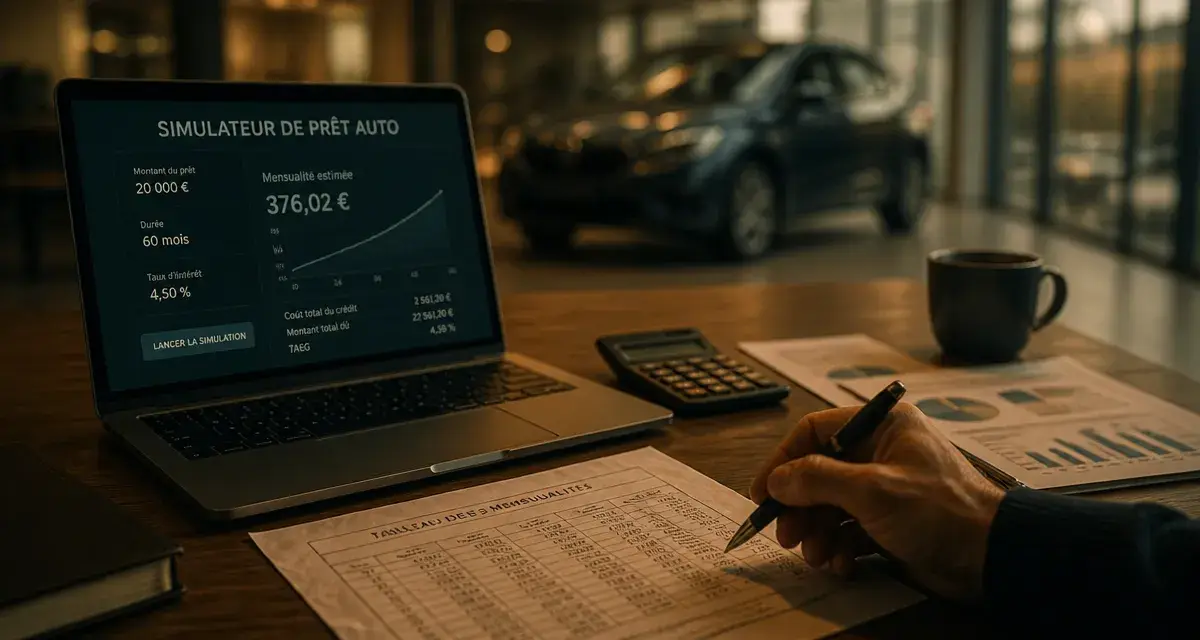
Avant de vous lancer dans l’acquisition d’un nouveau véhicule, qu’il soit neuf ou d’occasion, la préparation financière est une étape indispensable. Réaliser une simulation de prêt auto au Crédit Agricole permet d’obtenir une vision claire de votre capacité d’emprunt et de l’impact de ce projet sur votre budget mensuel. Cet outil, accessible en ligne sans engagement, constitue le premier point de contact pour structurer votre projet automobile avec précision.
Pourquoi simuler votre prêt auto en ligne ?
La simulation en ligne offre une autonomie totale et une réponse immédiate, sans nécessité de prendre rendez-vous en agence pour une première approche. En moins de 3 minutes, vous ajustez les curseurs selon vos besoins réels : montant total à financer, durée de remboursement souhaitée ou apport personnel. Cette démarche vous permet de tester plusieurs hypothèses de financement avant de vous engager.
L’avantage majeur réside dans la transparence des données. Le simulateur affiche instantanément le TAEG (Taux Annuel Effectif Global), l’indicateur le plus fiable pour comparer le coût réel de votre crédit. Ce taux inclut le taux débiteur, les frais de dossier et les éventuelles primes d’assurance. En manipulant ces variables, vous identifiez rapidement le scénario qui respecte votre équilibre financier tout en finançant le véhicule de votre choix.
Comprendre les mécanismes du simulateur
Le simulateur de crédit auto repose sur une logique de personnalisation. Lorsque vous saisissez les données de votre projet, l’outil génère un échéancier prévisionnel. La mensualité affichée est directement corrélée à la durée du prêt : plus vous étalez le remboursement, plus la mensualité diminue, mais plus le coût total du crédit augmente en raison des intérêts cumulés sur une période plus longue.
L’outil intègre également la notion de reste à vivre, essentielle pour maintenir une gestion saine de vos finances. En testant différentes durées, vous observez comment le coût global évolue. Vous décidez ainsi si vous préférez un remboursement rapide pour limiter les intérêts ou une mensualité plus confortable pour préserver votre pouvoir d’achat quotidien. Cette étape de réflexion est nécessaire pour éviter tout déséquilibre budgétaire.
Prêt auto, LOA ou LLD : quel financement privilégier ?
Il est fréquent de s’interroger sur la solution la plus adaptée entre le prêt auto classique et les offres de location comme la LOA (Location avec Option d’Achat) ou la LLD (Location Longue Durée). Chaque option répond à des objectifs distincts :
Le prêt auto (crédit affecté) vous permet de devenir propriétaire du véhicule dès l’achat. C’est la solution idéale si vous souhaitez conserver la voiture sur le long terme sans être limité par un forfait kilométrique annuel. La LOA permet de louer le véhicule avec la possibilité d’en devenir propriétaire en fin de contrat, une option souvent choisie par ceux qui souhaitent changer de véhicule régulièrement. Enfin, la LLD est une location pure sans option d’achat, privilégiée pour maîtriser son budget auto avec des mensualités incluant parfois l’entretien.
Le simulateur du Crédit Agricole se concentre sur le crédit affecté. Cette forme de prêt est spécifiquement liée à l’achat du véhicule. Si la vente est annulée, le crédit est automatiquement résilié, offrant ainsi une protection juridique supplémentaire à l’emprunteur.
Optimiser son dossier pour un financement serein
La préparation du dossier est une étape qui influence directement les conditions de votre prêt. Présenter un profil rassurant à la banque est un atout. L’apport personnel, bien que non obligatoire, est un levier puissant : il réduit le montant emprunté, diminue le coût total des intérêts et témoigne de votre capacité d’épargne.
Dans la gestion de votre budget, considérez votre prêt comme une charge fixe. Si vous choisissez des mensualités trop élevées par rapport à vos revenus, vous risquez de fragiliser l’équilibre global de votre foyer au moindre imprévu. À l’inverse, une durée trop longue alourdit inutilement le coût total des intérêts. L’objectif est de trouver le juste milieu, celui qui maintient votre projet dans votre réalité financière. Un dossier bien calibré, avec un taux d’endettement maîtrisé, facilite grandement l’acceptation de votre demande par votre conseiller.
De la simulation à la signature : les étapes clés
Une fois votre simulation validée, le processus de souscription est conçu pour être fluide. Voici les étapes qui suivent l’utilisation de l’outil en ligne :
La première étape est la demande de prêt. Après avoir obtenu votre simulation, vous transformez l’essai en déposant une demande formelle via votre espace client ou en contactant un conseiller. La banque analyse ensuite votre situation financière (revenus, charges, stabilité professionnelle) pour confirmer l’accord de principe. Vous recevez alors une offre préalable de crédit détaillant toutes les conditions (TAEG, durée, montant, assurances). Conformément à la loi, vous disposez d’un délai de rétractation de 14 jours après la signature. Une fois ce délai passé et le dossier finalisé, les fonds sont débloqués pour le paiement du véhicule.
L’assurance emprunteur, bien que facultative pour un prêt auto, est recommandée pour couvrir les risques d’invalidité ou de décès, protégeant ainsi votre famille contre les imprévus. Prenez le temps de comparer les offres et d’échanger avec votre conseiller pour sécuriser votre projet.

- Simulation de prêt auto au Crédit Agricole : 3 minutes pour maîtriser votre budget et vos mensualités - 15 septembre 2026
- Une voiture neuve à 10 000 euros reste possible, mais avec de fortes concessions - 14 septembre 2026
- Bien assurer sa moto pour un premier road trip, avec une assistance efficace dès 0 km - 14 septembre 2026
Articles qui pourraient vous intéresser :
 Prix peinture complète voiture : 4 facteurs qui font varier votre devis de 1 500 € à 5 000 €
 Accidentologue : 3 méthodes scientifiques pour reconstituer la vérité d’un crash
 Amende pour excès de vitesse en Belgique : barèmes, seuils et procédures de contestation
 Golf 7 R consommation réelle : 6,8 à 8,0 L/100 km selon l’usage