Crédit auto Crédit Mutuel : 1 % TAEG fixe pour l’électrique et 3 repères avant de signer
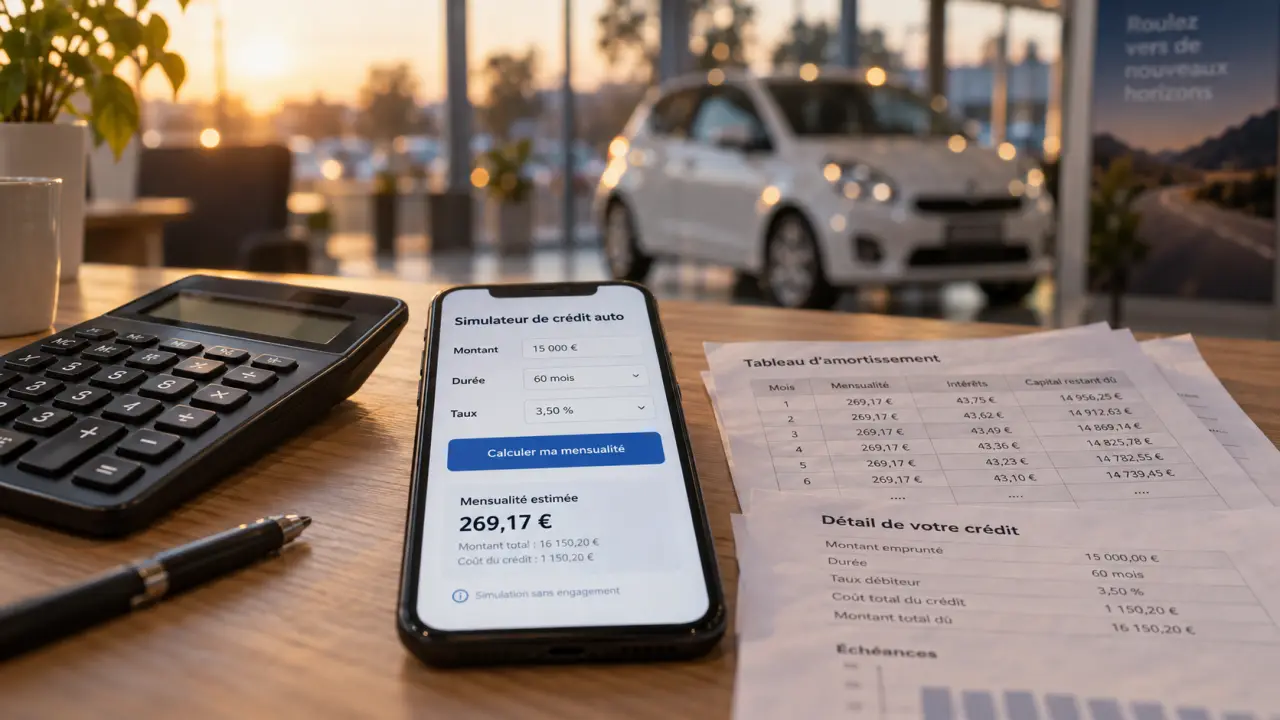
Pour financer une voiture neuve, d’occasion ou électrique, le Crédit Mutuel propose le Prêt Multiprojets auto et un parcours de simulation en ligne. Avant de déposer une demande, chiffrer le montant nécessaire, la durée supportable et la mensualité adaptée à votre budget permet de comparer les options sans s’arrêter au seul taux affiché.
Le Prêt Multiprojets auto pour acheter neuf ou d’occasion
Le Crédit Mutuel propose le Prêt Multiprojets auto pour financer l’achat d’un véhicule neuf ou d’occasion. Cette solution peut accompagner un changement de voiture, un premier équipement ou le remplacement d’un véhicule devenu coûteux à entretenir. Le financement est envisagé avec ou sans apport personnel, selon la somme dont vous disposez et la mensualité recherchée.
Calculer une mensualité de crédit auto
Estimez votre échéance à partir du montant de votre projet, de votre apport, de la durée et du taux nominal annuel.
Votre estimation
Avertissement : ce résultat est indicatif et ne constitue pas une offre. Le TAEG, l’assurance, les frais et les conditions du Crédit Mutuel sont à vérifier dans la simulation officielle.
L’offre annonce le même taux pour un véhicule neuf et pour un véhicule d’occasion. Vous pouvez donc choisir votre modèle selon son usage, son prix d’achat, sa consommation ou son niveau d’équipement, sans supposer qu’une voiture récente bénéficie automatiquement de meilleures conditions. Les modalités précises restent à vérifier lors de la simulation ou auprès d’un conseiller, notamment en fonction de votre dossier et du véhicule retenu.
Apport ou absence d’apport : deux logiques budgétaires
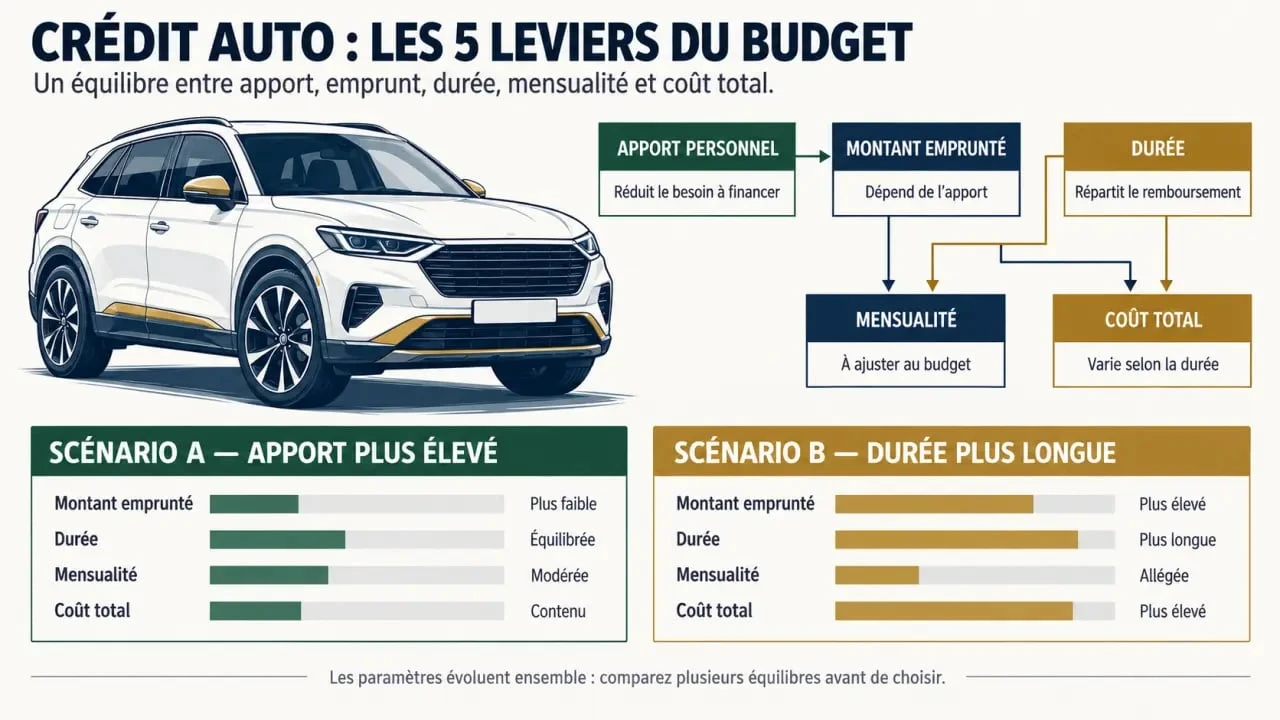
Un apport réduit le montant à emprunter. Il peut alléger la mensualité ou raccourcir la durée de remboursement. À l’inverse, un financement sans apport préserve votre épargne pour les dépenses qui suivent souvent l’achat : carte grise, assurance, entretien, pneus ou équipement. Le choix dépend de votre situation. L’apport ne doit pas réduire votre réserve de sécurité au point de fragiliser votre budget.
| Choix | Effet principal | Point à surveiller |
|---|---|---|
| Avec apport | Montant financé plus faible | Ne pas vider son épargne de précaution |
| Sans apport | Épargne conservée disponible | Mensualité et coût total potentiellement plus élevés |
| Durée plus courte | Crédit remboursé plus vite | Échéance mensuelle plus importante |
| Durée plus longue | Mensualité plus légère | Coût global du crédit à comparer |
Simuler son crédit auto avant de choisir une mensualité
La simulation permet de préparer la demande avant de s’engager. Depuis les pages dédiées du simulateur de crédit auto Crédit Mutuel, vous pouvez faire varier les paramètres de votre financement : montant emprunté, durée, taux et mensualité. Le but n’est pas de rechercher l’échéance la plus basse, mais de trouver un équilibre qui reste tenable dans le temps.
Lire le TAEG et le coût total ensemble
Le TAEG, ou taux annuel effectif global, sert à comparer les crédits. Il ne suffit toutefois pas à lui seul pour évaluer une offre. Consultez aussi le montant total dû, le nombre d’échéances, le coût éventuel des services associés et les conditions applicables. Une durée plus longue rend souvent la mensualité plus confortable, mais elle prolonge l’engagement. Une échéance plus élevée raccourcit généralement le remboursement, à condition de rester compatible avec vos charges fixes et vos dépenses imprévues.
Pour évaluer le projet, partez de votre budget de mobilité mensuel plutôt que du prix affiché par le vendeur. Additionnez la mensualité, l’assurance, le carburant ou la recharge, le stationnement, l’entretien et une marge pour les réparations. Cette approche évite qu’une voiture accessible au moment de la signature pèse trop lourd sur vos finances chaque mois. Elle aide aussi à comparer deux véhicules dont les prix d’achat sont proches, mais dont les coûts d’usage diffèrent.
Faire plusieurs essais plutôt qu’une seule estimation
Réalisez au moins trois simulations : une avec le montant intégral, une avec un apport raisonnable et une avec une durée légèrement différente. Comparez les mensualités et le coût total, sans oublier votre reste à vivre. Si une échéance devient acceptable uniquement en supprimant toute marge pour les loisirs, l’épargne ou les imprévus, elle est probablement trop élevée. Un conseiller peut vous aider à lire les résultats et à ajuster le projet.
Les conditions et souplesses à vérifier avant la demande
Le crédit auto est un crédit à la consommation : il engage l’emprunteur et doit être remboursé. La décision ne doit donc pas dépendre uniquement d’une promotion ou d’une mensualité attractive. Avant de signer, vérifiez les caractéristiques de l’offre personnalisée, les documents demandés, le calendrier des remboursements et les modalités prévues si votre situation évolue.
- Les frais de dossier : ils sont annoncés comme offerts à partir de 6 000 €, sous réserve des conditions de l’offre.
- Le report d’échéances : le remboursement peut être reporté jusqu’à 2 fois par an. Vérifiez les modalités exactes et leurs conséquences sur la durée ou le coût du crédit.
- Le montant financé : il doit correspondre au besoin réel, sans augmenter inutilement le budget consacré à la voiture.
- La capacité de remboursement : elle se mesure après prise en compte des revenus, des crédits en cours, du loyer, des dépenses du foyer et de l’épargne disponible.
Préparez les informations utiles à la demande : prix du véhicule, apport éventuel, justificatif du projet, revenus et charges. Plus votre projet est chiffré, plus l’échange avec le conseiller est simple et précis. Pour consulter les caractéristiques du produit, rendez-vous sur la page officielle du Prêt Multiprojets auto.
Véhicule électrique, occasion et services autour de l’achat
Le type de véhicule peut influencer les conditions proposées. Pour les véhicules plus propres, le Crédit Mutuel met en avant des taux attractifs. Une offre mentionne notamment un TAEG fixe de 1 % pour un véhicule électrique, sans frais de dossier. Cette promotion doit être vérifiée dans le détail : véhicule concerné, période de validité, montant et durée du financement, ainsi que critères d’éligibilité.
Comparer le prix d’achat au coût d’usage
Une voiture d’occasion peut nécessiter un financement initial moins élevé. Un véhicule électrique peut modifier les dépenses de carburant et d’entretien selon votre usage. Ne comparez donc pas uniquement les prix catalogue. Prenez en compte l’assurance, le nombre de kilomètres parcourus, les possibilités de recharge, l’état du véhicule et les frais prévisibles. Cette comparaison permet de rapprocher le choix du véhicule de votre budget sur la durée.
Pour les personnes qui recherchent une occasion récente, le catalogue Auto Dispo rassemble plus de 5 000 véhicules. Le financement peut aussi être associé à une assurance auto adaptée. En cas de panne ou d’accident, la mise à disposition d’un véhicule de remplacement peut compter, notamment lorsque la voiture est nécessaire pour travailler ou accompagner la famille.
Passer de la simulation à une décision solide
Après vos simulations, retenez le scénario qui protège le mieux votre budget, plutôt que celui qui maximise votre capacité d’achat. Relisez l’offre et contrôlez le TAEG, la durée, le montant total à rembourser, les frais éventuels et les règles de report. Si vous hésitez entre deux configurations, contactez un conseiller Crédit Mutuel avec vos simulations. Il pourra vous orienter vers une solution cohérente avec votre projet automobile.
Le bon crédit auto n’est pas forcément celui qui permet d’acheter la voiture la plus chère. C’est celui dont les échéances restent supportables pendant toute la durée du remboursement, y compris lorsque surviennent les dépenses courantes de la vie et de l’automobile.

- Assurance auto pas chère : 2 mois offerts, mais quel coût après la promotion ? - 18 septembre 2026
- Crédit auto Crédit Mutuel : 1 % TAEG fixe pour l’électrique et 3 repères avant de signer - 17 septembre 2026
- Assurance enduro moto : la couverture dépend d’abord du terrain et de l’homologation - 16 septembre 2026
Articles qui pourraient vous intéresser :
 Direct Plus Auto : 9,9/10 de satisfaction pour des pièces techniques livrées depuis la France
 Défaut Start and Stop et voyant moteur : 4 causes fréquentes et solutions pour retrouver la puissance
 Voyant moteur orange et perte de puissance : 5 causes majeures et comment réagir
 0.9 TCe fiabilité : les signaux faibles à surveiller avant l’achat