Assurance auto pas chère : 2 mois offerts, mais quel coût après la promotion ?
Une assurance auto pas chère avec 2 mois offerts peut réduire la cotisation de la première année. Cette promotion ne suffit toutefois pas à déterminer la meilleure offre. Comparez le coût total, les garanties, la franchise et le tarif appliqué au renouvellement. Un devis personnalisé permet ensuite de vérifier si l’économie correspond réellement à votre profil.
Ce que couvrent réellement les 2 mois offerts
L’expression « 2 mois offerts » désigne le plus souvent une réduction appliquée à la cotisation de la première année. Elle ne signifie pas forcément que vous êtes assuré gratuitement pendant deux mois au début du contrat. Selon l’assureur, l’avantage peut prendre la forme de deux mensualités non prélevées, d’une remise répartie sur plusieurs échéances ou d’une réduction globale calculée lors de la souscription.
Pour comparer correctement une assurance auto pas chère, demandez le montant total à payer sur douze mois, puis le prix applicable lors du renouvellement. Une offre très attractive pendant la première année peut devenir moins compétitive si la cotisation hors promotion augmente ou si certaines garanties indispensables sont proposées en option.
Une promotion souvent réservée à une souscription donnée
Les offres de mois offerts sont généralement temporaires. Elles peuvent être réservées aux nouveaux clients, à certaines formules ou aux contrats souscrits en ligne. Certains profils, véhicules ou usages peuvent aussi être exclus. Un jeune conducteur, un assuré résilié ou un conducteur avec un malus peut ainsi obtenir un tarif différent de celui affiché dans la publicité.
Avant de valider le devis, lisez les conditions de l’offre : dates de validité, contrat concerné, mode de paiement accepté, éventuelle durée minimale de conservation et conséquences d’une résiliation. Si le contrat est modifié ou interrompu rapidement, le traitement de la remise peut varier. Les documents remis avant la souscription doivent présenter ces règles de façon compréhensible.
Calculez l’économie au lieu de vous fier au slogan
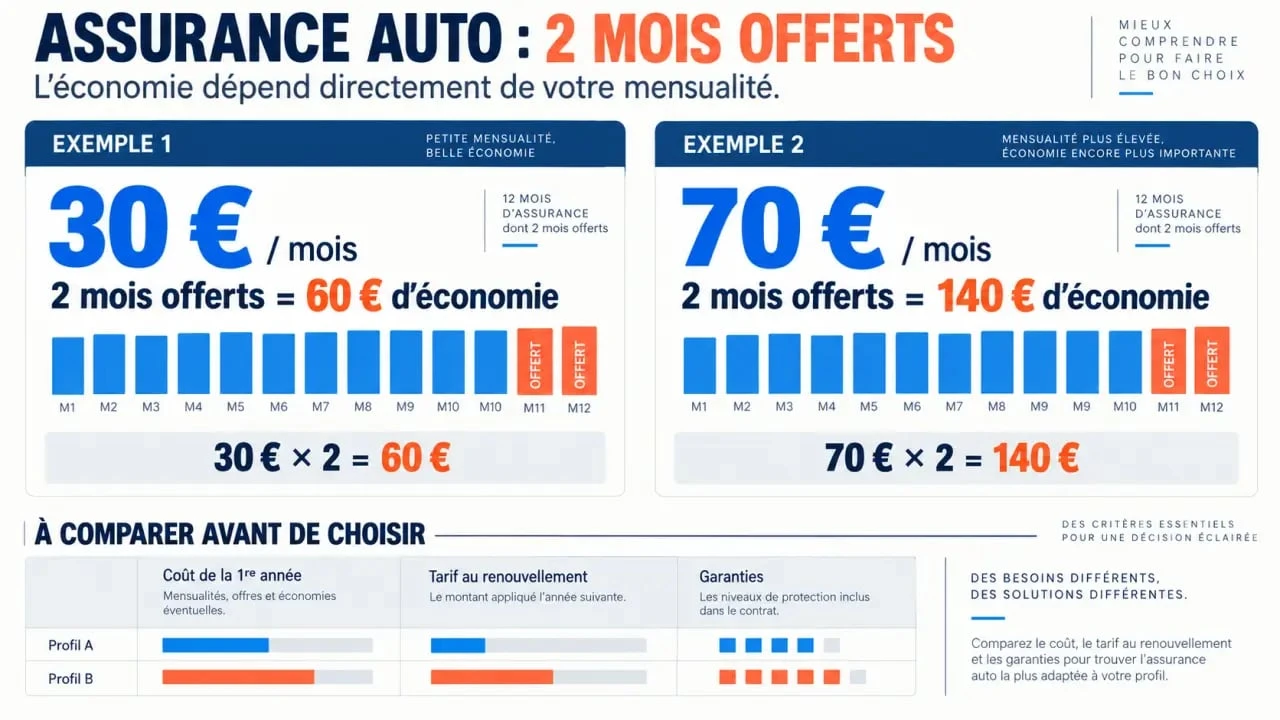
Une remise de deux mois représente une économie différente selon la prime annuelle. Sur une cotisation de 30 € par mois, deux mois correspondent à 60 €. Avec une assurance facturée 70 € par mois, l’avantage atteint 140 €. Ce calcul permet de mesurer la promotion en euros et de la comparer à d’autres devis.
Comparez les offres à garanties équivalentes : même niveau de responsabilité civile, protection du conducteur, assistance panne, franchise et couverture du vol, de l’incendie ou du bris de glace. Sans cette base commune, une formule moins chère peut surtout offrir une protection plus limitée.
Choisir la formule qui protège sans alourdir la prime
Le prix mensuel ne suffit pas pour choisir une assurance. La valeur du véhicule, son âge, votre fréquence de conduite et votre capacité à payer une franchise après un sinistre orientent le choix entre les formules au tiers, intermédiaire et tous risques.
| Formule | Protection habituelle | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile obligatoire, garanties complémentaires variables | Véhicule ancien ou budget très serré |
| Intermédiaire | Socle au tiers complété, souvent par le vol, l’incendie ou le bris de glace | Compromis entre coût et protection |
| Tous risques | Couverture plus large des dommages, selon les exclusions et franchises prévues | Véhicule récent, financé ou à forte valeur |
Le tiers est économique, mais pas toujours le moins coûteux après un accident
La formule au tiers est souvent la porte d’entrée d’une assurance auto pas chère. Elle couvre les dommages causés aux autres, mais pas nécessairement les réparations de votre propre véhicule si vous êtes responsable. Pour une voiture ancienne ou de faible valeur, cet arbitrage peut être cohérent.
La décision mérite davantage de réflexion pour un véhicule indispensable aux trajets domicile-travail. Si vous ne pouvez pas financer facilement des réparations importantes ou un remplacement, une couverture plus étendue peut éviter une dépense difficile à absorber, même si la cotisation est plus élevée.
Les garanties qui méritent une lecture attentive
L’assistance mérite une attention particulière. Vérifiez si elle intervient dès le domicile ou seulement à partir d’une certaine distance, ainsi que les conditions de remorquage. Le véhicule de remplacement, la protection juridique et la garantie du conducteur peuvent aussi changer la prise en charge lors d’une situation concrète.
Ne vous limitez pas à la présence d’une garantie dans le tableau de souscription. Consultez ses plafonds d’indemnisation, ses délais et ses exclusions. Une assistance annoncée 24h/24, par exemple, doit être comprise avec les modalités précises d’intervention prévues au contrat.
Les leviers concrets pour faire baisser le devis auto
La prime dépend notamment du profil du conducteur, du bonus-malus, de la sinistralité, du véhicule assuré, de la zone de stationnement et de l’usage déclaré. Une simulation tarifaire fondée sur vos informations est donc plus utile qu’un tarif standard affiché en ligne.
Résilier son assurance auto : règles et démarches officielles : Découvrez les conditions et démarches officielles pour résilier un contrat d’assurance automobile, notamment après un vol ou un sinistre.
- Déclarez le bon kilométrage : si vous roulez peu, une assurance auto au kilomètre ou un forfait adapté peut réduire la cotisation. Les petits rouleurs, notamment sous 10 000 km par an, ont intérêt à étudier cette option.
- Choisissez une franchise réaliste : une franchise plus élevée peut faire baisser la prime, mais elle augmente votre reste à charge après un sinistre. Retenez cette solution seulement si vous pouvez assumer la dépense.
- Supprimez les doublons : certaines protections peuvent déjà être incluses avec une carte bancaire, un véhicule de location ou un autre contrat. Vérifiez ce point avant d’ajouter une option.
- Adaptez l’usage déclaré : usage privé, trajets domicile-travail et déplacements professionnels n’ont pas le même impact tarifaire. Une déclaration exacte évite un contrat inadapté.
- Valorisez votre historique : un bon bonus et l’absence de sinistre améliorent généralement le tarif proposé. Préparez votre relevé d’information pour que le devis reflète votre situation.
Ne réduisez pas le prix en sous-déclarant le kilométrage ou l’usage du véhicule. En cas de sinistre, une information inexacte peut compliquer l’indemnisation. L’économie la plus fiable repose sur des garanties adaptées à vos besoins et sur un tarif calculé avec des données exactes.
Comparer les devis sans perdre de temps ni de protection
Un devis assurance auto en ligne peut être obtenu rapidement si vous préparez les informations nécessaires : carte grise, date d’obtention du permis, relevé d’information, bonus-malus, antécédents de sinistres, kilométrage annuel estimé et mode de stationnement. Ces éléments donnent une estimation plus crédible qu’un simple prix d’appel.
Utilisez une grille de comparaison unique
Pour chaque proposition, notez le prix de la première année avec les 2 mois offerts, le tarif hors promotion, la formule choisie, les franchises et les principales exclusions. Ajoutez les services qui comptent pour vous, comme l’assistance, le prêt d’un véhicule ou l’accompagnement juridique. Une différence de quelques euros par mois peut être moins intéressante qu’une meilleure prise en charge après un sinistre.
- Demandez plusieurs devis avec les mêmes informations concernant le conducteur et le véhicule.
- Vérifiez que les garanties comparées sont identiques ou réellement équivalentes.
- Calculez le coût annuel après application de la promotion.
- Lisez les conditions particulières avant la signature électronique.
- Conservez le devis, les conditions de l’offre et l’échéancier de paiement.
Avant de souscrire : les vérifications qui évitent une fausse bonne affaire
Une assurance auto à petit prix reste pertinente si elle correspond à votre exposition réelle au risque. Avant la souscription, contrôlez l’identité de l’assureur ou de l’intermédiaire, les moyens de contact, les modalités de déclaration d’un sinistre et les avis disponibles. Ces avis peuvent vous renseigner, mais ils ne doivent pas être le seul critère de décision.
Relisez surtout les exclusions concernant le conducteur non déclaré, le prêt du volant, les objets transportés, les dommages survenus lors d’un usage non prévu ou les délais liés à certaines garanties. Vérifiez également la date de prise d’effet du contrat afin d’éviter toute période sans couverture entre deux assureurs.
Enfin, une offre limitée dans le temps ne doit pas vous pousser à signer un contrat mal calibré. Si les 2 mois offerts réduisent le coût total et que les garanties correspondent à votre véhicule comme à vos trajets, la promotion peut représenter un gain réel. Dans le cas contraire, un devis sans remise, mais mieux équilibré, peut rester le choix le plus économique sur la durée.

- Assurance auto pas chère : 2 mois offerts, mais quel coût après la promotion ? - 18 septembre 2026
- Crédit auto Crédit Mutuel : 1 % TAEG fixe pour l’électrique et 3 repères avant de signer - 17 septembre 2026
- Assurance enduro moto : la couverture dépend d’abord du terrain et de l’homologation - 16 septembre 2026
Articles qui pourraient vous intéresser :
 Anti-cristallisation AdBlue : l’additif à 15€ qui évite une facture de 2000€
 Prix carburant Intermarché : 3 leviers pour optimiser votre budget à la pompe
 Start & Stop, régulateur et pneus basse consommation : quels équipements font vraiment baisser la consommation ?
 4 formules d’assurance moto CFMOTO pour choisir entre tiers, vol et tous risques