Résilier une assurance auto : libre après 1 an, encadré avant
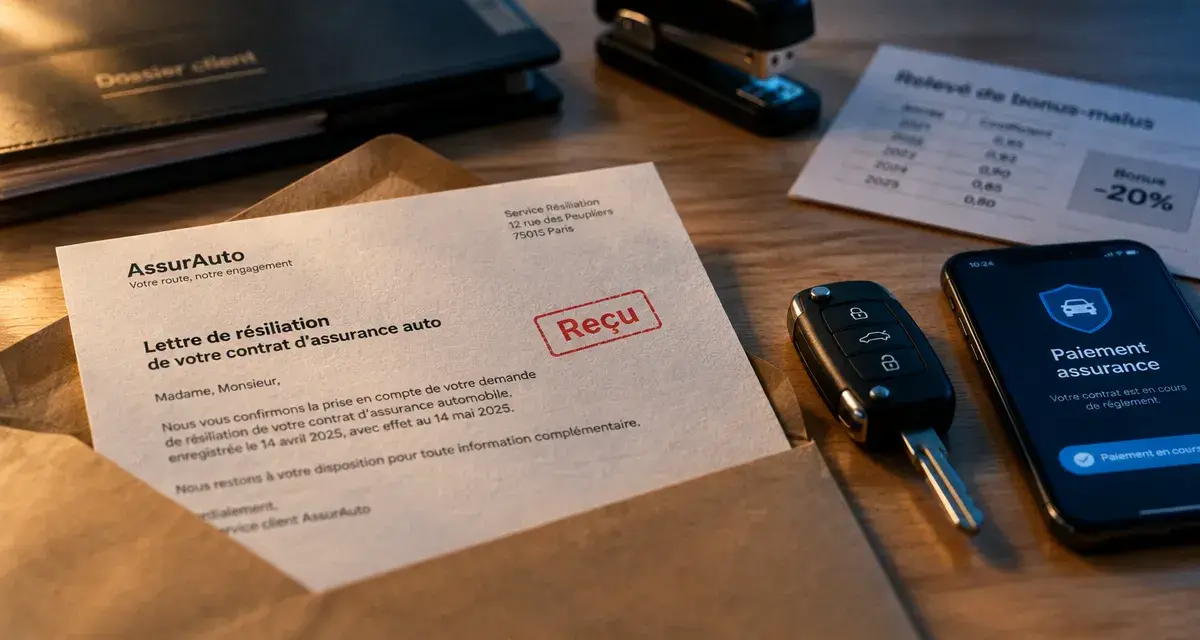
Oui, vous pouvez résilier une assurance auto à tout moment après la première année de contrat. Avant ce délai, la résiliation n’est possible que dans certaines situations : vente du véhicule, changement de situation ayant une incidence sur le risque assuré, hausse de cotisation non prévue ou disparition du véhicule. Le bon réflexe consiste à identifier votre motif et le délai applicable avant d’envoyer votre demande, surtout si vous continuez à conduire avec une nouvelle assurance.
Après 1 an de contrat : la loi Hamon permet de partir sans motif
Dès que votre assurance auto a atteint un an, la loi Hamon autorise une résiliation dite « hors échéance ». Vous n’avez pas de justification à fournir et vous ne payez ni frais ni pénalité. Il n’est donc plus nécessaire d’attendre la date anniversaire du contrat pour changer d’assureur ou mettre fin à une formule devenue trop chère ou inadaptée.
La résiliation prend effet un mois après la notification à l’assureur. Si vous souscrivez un nouveau contrat pour le même véhicule, le nouvel assureur peut effectuer les démarches auprès de l’ancien. Cette procédure simplifie le changement et limite le risque d’interruption de garantie.
Le remboursement de la portion de prime non utilisée
Une fois la résiliation effective, l’assureur doit restituer la part de cotisation correspondant à la période pendant laquelle le véhicule ne sera plus couvert par ce contrat. Ce trop-perçu doit être remboursé dans un délai de 30 jours. Conservez la confirmation de résiliation et vérifiez le montant reçu, surtout si vous avez réglé votre prime annuelle en une seule fois.
Changer d’assureur sans créer de vide de couverture
Pour un véhicule qui reste en circulation, l’assurance responsabilité civile est obligatoire. Avant toute démarche, choisissez donc la date de prise d’effet du nouveau contrat. En pratique, le nouvel assureur organise la bascule : il souscrit la nouvelle couverture, puis notifie l’ancienne compagnie. Vous évitez ainsi de rouler, même brièvement, avec un véhicule non assuré.
Avant 1 an : les situations qui ouvrent un droit à résiliation
Durant les 12 premiers mois, vous ne pouvez pas résilier librement parce que vous avez trouvé une offre moins chère. Certains événements modifient toutefois le risque garanti ou font disparaître le véhicule. Ils peuvent permettre de mettre fin au contrat avant son échéance, à condition de respecter le délai applicable et de joindre les justificatifs nécessaires.
| Situation | Document utile | Effet à retenir |
|---|---|---|
| Vente ou don du véhicule | Certificat de cession | Le contrat est suspendu dès le lendemain de la vente à minuit ; une résiliation peut ensuite être demandée. |
| Vol ou destruction | Dépôt de plainte ou certificat de destruction | La disparition du véhicule justifie l’arrêt des garanties. |
| Déménagement, mariage, divorce, PACS, changement de profession ou retraite | Justificatif de l’événement | Le changement doit avoir une incidence sur le risque assuré. |
| Hausse de prime non prévue au contrat | Avis d’échéance ou nouvel échéancier | Les conditions prévues au contrat déterminent le délai de contestation. |
Le changement de situation doit modifier le risque
Un déménagement ne donne pas automatiquement droit à la résiliation. Il doit avoir une conséquence réelle sur les conditions d’assurance : lieu de stationnement différent, kilométrage modifié, usage professionnel devenu personnel ou variation de l’exposition au risque. La demande doit généralement être adressée dans les 3 mois suivant l’événement, et la résiliation prend effet un mois après la notification.
Dans votre courrier, décrivez précisément la modification survenue. Indiquez par exemple le nouveau lieu de stationnement, le changement d’usage du véhicule ou la suppression des trajets domicile-travail. Une explication concrète est plus utile qu’une formule vague comme « changement de situation ».
Loi Chatel et échéance annuelle : ne laissez pas passer le bon délai
La loi Chatel concerne la reconduction tacite du contrat à son échéance annuelle. L’assureur doit vous informer de la possibilité de ne pas reconduire votre assurance en envoyant un avis d’échéance. Ce document indique notamment la date limite à respecter pour résilier.
Si l’avis d’échéance arrive suffisamment tôt, le préavis prévu au contrat s’applique, souvent 2 mois avant l’échéance. Lorsque l’assureur adresse l’avis tardivement, vous disposez de 20 jours à compter de son envoi pour dénoncer le contrat. Si aucune information sur la possibilité de résilier ne vous a été communiquée, vous pouvez mettre fin au contrat après sa reconduction, sans pénalité.
Ne confondez pas les deux dispositifs
La loi Hamon permet de résilier à tout moment après un an, sans invoquer de raison. La loi Chatel intervient au moment du renouvellement annuel, lorsque l’avis d’échéance est absent ou transmis tardivement. Dans les deux cas, gardez une preuve de votre démarche : accusé de réception, e-mail conservé sur un support durable ou confirmation enregistrée depuis l’espace client.
Préparer une demande claire : canal, pièces et date d’effet
Votre demande doit identifier sans ambiguïté le contrat concerné : nom et coordonnées de l’assuré, numéro de contrat, immatriculation du véhicule, motif de résiliation et date souhaitée. Une lettre recommandée avec accusé de réception reste une solution fiable pour dater la notification. L’assureur peut aussi proposer une résiliation depuis l’espace assuré, par formulaire ou par un autre support durable. Certains contrats souscrits en ligne peuvent également être résiliés en ligne.
- Vérifiez la date de souscription et la date d’échéance figurant sur vos documents.
- Déterminez le fondement adapté : loi Hamon, échéance annuelle, vente ou changement de situation.
- Rassemblez le justificatif correspondant si vous résiliez avant un an.
- Formulez votre demande avec précision et conservez la preuve d’envoi.
- Contrôlez la date effective de fin de garantie et le remboursement éventuel.
Si vous changez de compagnie, demandez également votre relevé d’information. Ce document récapitule notamment votre bonus-malus et les sinistres enregistrés. Le nouvel assureur peut en avoir besoin pour établir sa proposition.
Les erreurs qui peuvent coûter cher lors d’une résiliation
La principale erreur consiste à confondre la résiliation du contrat avec l’arrêt du paiement des cotisations. Cesser les prélèvements ne met pas fin à l’assurance. L’assureur peut engager une procédure de mise en demeure, suspendre les garanties, puis résilier pour non-paiement. Cette situation peut compliquer la recherche d’un nouvel assureur.
Évitez aussi de résilier avant d’avoir vendu le véhicule ou avant la prise d’effet du nouveau contrat. En cas de vente, transmettez rapidement le certificat de cession. En cas de changement d’assurance, confirmez la date de début de la nouvelle garantie. Enfin, relisez les conditions particulières si votre motif est une augmentation de prime : toutes les hausses ne donnent pas nécessairement droit à une rupture anticipée.
À retenir : après un an, vous pouvez résilier votre assurance auto quand vous le souhaitez grâce à la loi Hamon. Avant un an, vous devez vous appuyer sur un événement reconnu, respecter le délai applicable et préserver la continuité de votre couverture si le véhicule continue de circuler.

- Résilier une assurance auto : libre après 1 an, encadré avant - 14 octobre 2026
- Assurance moto Kawasaki : pourquoi la chute seule peut justifier le tous risques - 13 octobre 2026
- Le Lynx assurance auto : comparez les prix, les garanties et les franchises - 12 octobre 2026
Articles qui pourraient vous intéresser :
 Ferrari LaFerrari : 963 chevaux et système HY-KERS pour une icône de l’hybride
 Taper un trottoir avec la roue avant : quels dégâts sur le pneu, la jante et la direction ?
 DS5 hybride problème : défaut moteur, Hybrid4 et années 2012-2015 à surveiller
 Speedometer GPS pour voiture : précision, affichage tête haute et limites techniques