Assurance auto Société Générale : cinq formules, mais la franchise peut changer le coût réel
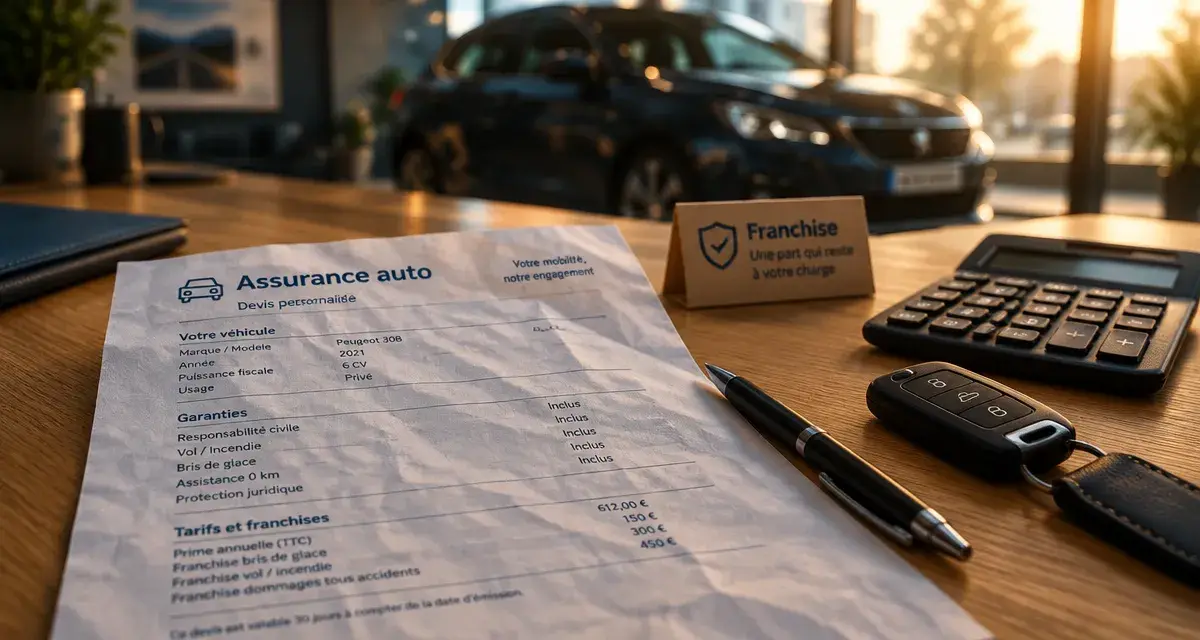
Choisir une assurance auto Société Générale ne revient pas à retenir la mensualité la plus basse. Entre les cinq formules, les options, l’assistance et le niveau de franchise, l’écart de protection peut devenir important après un accident, une panne ou un vol. Voici les points à examiner avant de demander un devis ou de souscrire.
Les cinq formules SG : partir de l’usage réel de votre voiture
L’offre d’assurance auto SG comprend cinq niveaux : Tiers, Tiers Plus, Tous Risques, Tous Risques Plus et Leasing. La responsabilité civile est incluse au minimum légal. Elle indemnise les dommages matériels et corporels causés à autrui lorsque vous êtes responsable. En revanche, elle ne couvre pas, à elle seule, les dégâts subis par votre propre véhicule.
| Formule | Tarif mensuel annoncé à partir de | Positionnement |
|---|---|---|
| Tiers | 18,20 € | La couverture essentielle pour respecter l’obligation d’assurance. |
| Tiers Plus | 20,64 € | Un niveau intermédiaire qui étend la protection au-delà de la seule responsabilité civile. |
| Tous Risques | 30,50 € | Une protection plus large, adaptée à l’examen d’un véhicule récent ou de valeur. |
| Tous Risques Plus | 39,23 € | La formule la plus protectrice de la gamme classique. |
| Leasing | 30,85 € | Une formule destinée aux véhicules loués ou financés dans le cadre concerné. |
Ces montants sont des prix d’appel. Le tarif personnalisé dépend notamment du véhicule, du lieu de stationnement, de l’usage, du kilométrage annuel, de l’ancienneté du permis et du coefficient de réduction-majoration, aussi appelé bonus-malus. Pour comparer correctement, regardez les garanties, les franchises et les conditions particulières du devis, pas seulement le prix affiché.
Tiers, tous risques ou leasing : le bon arbitrage
Une formule au tiers peut convenir à une voiture ancienne dont la valeur est faible et que vous pourriez remplacer sans difficulté majeure. À l’inverse, un véhicule récent, financé ou indispensable aux trajets quotidiens mérite l’examen d’une formule tous risques. Pour une voiture en leasing, vérifiez les obligations prévues dans le contrat de location. Les dommages au véhicule, les conditions d’indemnisation et le reste à charge peuvent peser lors de la restitution.
Garanties, assistance et options : ce qui protège après un sinistre
Le niveau de formule détermine l’étendue de la prise en charge, mais les options peuvent aussi modifier la protection. SG propose notamment une protection du conducteur renforcée à partir de 1,91 € par mois, une garantie contenu du véhicule à partir de 3,42 € par mois, une indemnisation renforcée et une assistance renforcée.
Les assurances SG pour protéger votre quotidien : Découvrez les offres d’assurance auto, habitation, accidents et santé de la Société Générale, avec leurs conditions, garanties et exclusions contractuelles.
- Protection du conducteur : elle couvre les dommages corporels subis par le conducteur, qui ne sont pas indemnisés par la responsabilité civile lorsqu’il est responsable.
- Contenu du véhicule : cette garantie peut être utile si vous transportez régulièrement un ordinateur, du matériel professionnel ou des effets personnels. Vérifiez les biens couverts et les plafonds.
- Indemnisation : les modalités dépendent de la valeur du véhicule, de sa vétusté et du contrat. Un minimum d’indemnisation de 1 200 € est annoncé dans les conditions prévues.
- Assistance : l’assistance accident est annoncée à 0 km et l’assistance panne à 25 km pour les formules concernées.
Pour certains conducteurs, la voiture conditionne les trajets professionnels, les déplacements des enfants, les rendez-vous et la gestion des imprévus. Dans ce cas, le point décisif n’est pas uniquement le montant de l’indemnité finale, mais la continuité de mobilité. Remorquage, véhicule de remplacement, orientation vers un réparateur et modalités d’assistance peuvent modifier concrètement l’expérience après un sinistre. Avant de signer, demandez ce qui se passe entre l’immobilisation et la restitution du véhicule réparé.
Garage agréé et dépannage : les services à lire en détail
Le réseau annoncé compte 2 200 garages qualifiés ou agréés. Dans les garages concernés, l’absence d’avance de frais de réparation est mise en avant, avec des réparations garanties à vie selon les conditions prévues. L’assistance Mondial Assistance est disponible 24 h/24 et 7 j/7. Un dépannage en une heure ou le remboursement de 30 € est également annoncé. Ces engagements doivent être rapprochés des exclusions, de la disponibilité locale et de la situation précise du sinistre.
Franchise et réductions : deux leviers qui modifient le prix réel
La franchise est la somme qui reste à votre charge après indemnisation. Elle peut être fixe ou proportionnelle selon le contrat et le type de sinistre. Une cotisation attractive avec une franchise élevée n’est donc pas toujours économique. Après un choc responsable, un bris de glace ou un acte de vandalisme, le reste à payer peut réduire l’intérêt du tarif initial.
Une franchise à 0 € peut être choisie dans certains cas. Contrôlez toutefois les garanties auxquelles elle s’applique, son éventuel surcoût et les exclusions. Le prêt de volant mérite la même attention. Un conducteur ayant moins de trois ans de permis peut entraîner une franchise spécifique. Si une autre personne utilise régulièrement la voiture, la déclarer comme conducteur secondaire limite aussi le risque de mauvaise surprise lors de l’ouverture d’un dossier.
Des remises soumises à des critères précis
Plusieurs réductions sont annoncées et peuvent être cumulables selon le profil : 10 % pour les petits rouleurs parcourant moins de 6 000 km par an, 10 % pour un véhicule électrique, 10 % pour les enfants d’assurés et jusqu’à 10 % pour les bons conducteurs. La réduction jeune concerne les profils éligibles de moins de 30 ans, avec trois ans de permis, trois ans d’assurance et un CRM inférieur ou égal à 0,85. Un bon conducteur est notamment défini par un CRM inférieur ou égal à 0,5 depuis trois ans. Les économies moyennes annoncées de 226 € ne remplacent donc pas un devis adapté à votre situation.
Obtenir un devis, souscrire et changer d’assureur sans rupture
Le devis en ligne est annoncé en environ trois minutes, puis la souscription en moins de cinq minutes avec signature électronique. Pour obtenir une estimation cohérente, préparez les informations sur le véhicule, son usage, le kilométrage prévu, les conducteurs et vos antécédents. Le relevé d’informations est particulièrement utile : il récapitule le bonus-malus et les sinistres sur les cinq périodes annuelles précédentes.
- Renseignez votre profil de conducteur et les caractéristiques du véhicule.
- Comparez les formules en examinant les garanties, les franchises et les options, pas seulement la mensualité.
- Vérifiez les conditions particulières avant la signature électronique.
- Conservez l’attestation dématérialisée disponible dans l’espace assurance.
- Si vous changez d’assureur, le nouvel assureur peut prendre en charge la résiliation de l’ancien contrat.
Après le premier anniversaire, les contrats concernés peuvent être résiliés à tout moment. À l’échéance annuelle, un préavis de deux mois est indiqué. Lorsque la résiliation est demandée par l’assuré, sa prise d’effet intervient un mois après réception de la demande dans le cas indiqué. Soyez particulièrement attentif au calendrier si l’ancien contrat arrive à échéance ou si vous devez assurer immédiatement un nouveau véhicule.
Sinistre et avis clients : évaluer l’assurance au-delà du devis
Après un accident, la déclaration doit être réalisée dans les cinq jours ouvrés. Elle peut être effectuée en ligne ou par téléphone. Réunissez rapidement le constat, les photos, les coordonnées des témoins ainsi que les factures ou justificatifs des biens endommagés. En cas de panne ou d’accident, l’assistance organise les premières mesures. Pour suivre le contrat, télécharger une attestation ou demander une modification, l’espace client et les services dédiés restent les canaux à privilégier.
Les avis doivent être lus avec discernement. Les témoignages mis en avant évoquent la rapidité, l’écoute et l’assistance. Sur Opinion-Assurances, qui affiche 279 avis, les critiques récurrentes concernent plutôt la joignabilité, les délais de traitement, les prélèvements, l’expertise et le suivi de l’indemnisation. Un avis isolé ne permet pas de prédire votre expérience, mais ces retours donnent des questions concrètes à poser avant de souscrire : qui contacter, comment suivre un dossier, quels justificatifs transmettre et dans quels délais ?
Pour comparer l’assurance auto Société Générale à une autre offre, alignez les mêmes critères : niveau de responsabilité civile, garanties dommages, franchise, assistance panne, prêt de véhicule, indemnisation du conducteur et conditions de réparation. Une comparaison à garanties équivalentes permet de vérifier si le tarif obtenu correspond réellement à votre usage et à votre besoin de protection.
Articles qui pourraient vous intéresser :
 Prix du Superéthanol E85 : le guide pour diviser votre budget carburant par deux
 Autossimo : 3 packs et 2,3 millions de pièces pour booster la rentabilité de votre atelier
 Voyant moteur allumé sans panne : 5 causes fréquentes et comment les résoudre
 France Casse avis : fiable pour trouver une pièce ou trop dépendant des casses partenaires ?