Assurance auto CIC : 4 formules pour adapter votre protection à votre véhicule
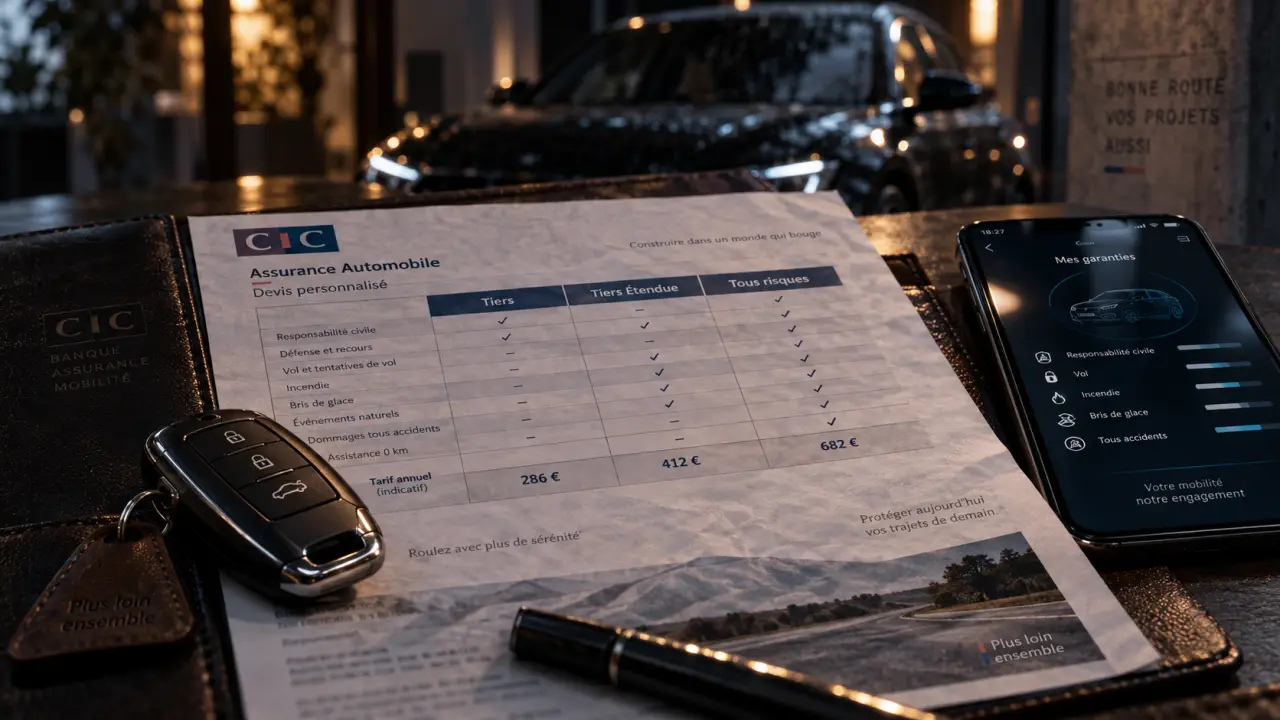
Choisir une assurance auto CIC ne revient pas à comparer uniquement une cotisation. Il faut surtout mesurer ce que vous pourriez perdre après un accident responsable, un vol, une panne ou la destruction de votre véhicule. Les quatre formules, Tiers, Tiers Étendue, Tous risques Standard et Tous risques Optimale, permettent d’adapter la couverture à la valeur de la voiture, à son usage et à votre budget.
Partir de votre voiture et de votre risque réel
La responsabilité civile est le socle obligatoire de toute assurance automobile. Elle indemnise les dommages causés à autrui lorsque votre responsabilité est engagée, qu’il s’agisse d’une blessure, de dégâts matériels sur un autre véhicule ou de dommages causés à un bien. En revanche, elle ne répare pas votre propre voiture après un accident responsable. Le choix de la formule prend toute son importance dans cette situation.
Une formule Tiers pour limiter le budget sur un véhicule peu exposé
La formule Tiers couvre principalement l’obligation légale de responsabilité civile et la défense recours. Elle peut convenir à une voiture ancienne, de faible valeur ou utilisée occasionnellement. Ce choix se justifie lorsque le coût d’une réparation importante risque d’approcher, voire de dépasser, la valeur du véhicule. Vous devez toutefois vérifier votre capacité à financer vous-même les dommages subis par votre voiture si vous êtes responsable d’un accident.
Tiers Étendue ou tous risques : la valeur à protéger
La formule Tiers Étendue convient lorsque vous souhaitez conserver un budget maîtrisé tout en ajoutant une protection contre certains événements, comme le vol, l’incendie, le bris de glace ou des catastrophes. Les formules Tous risques Standard et Tous risques Optimale s’adressent davantage aux véhicules récents, bien entretenus, financés ou indispensables au quotidien. Elles couvrent notamment les dommages tous accidents et le vandalisme, y compris lorsque l’auteur n’est pas identifié.
Pour choisir, examinez trois éléments : la valeur résiduelle du véhicule, votre dépendance à la mobilité et votre capacité à absorber une dépense imprévue. Une citadine peu cotée, mais utilisée chaque jour pour travailler, peut justifier une assistance solide. À l’inverse, un véhicule coûteux conduit rarement reste exposé au vol, au stationnement et aux événements climatiques. Cette analyse évite de retenir une formule uniquement en fonction de son prix.
Comparer les 4 formules d’assurance auto CIC en un coup d’œil
Les garanties, plafonds, franchises et conditions d’application doivent être vérifiés dans le devis et les documents contractuels. Le tableau ci-dessous présente néanmoins la logique de protection de chaque niveau.
| Formule | Logique de couverture | Profil souvent adapté |
|---|---|---|
| Tiers | Responsabilité civile et défense recours | Véhicule ancien ou de faible valeur, usage limité |
| Tiers Étendue | Socle tiers complété par des garanties contre le vol, l’incendie ou le bris de glace | Conducteur recherchant un compromis entre coût et protection |
| Tous risques Standard | Protection étendue, notamment contre les dommages tous accidents et le vandalisme | Véhicule récent ou de valeur significative |
| Tous risques Optimale | Niveau renforcé avec garanties et services exclusifs | Véhicule précieux, financement en cours ou besoin de continuité de mobilité |
Les garanties à regarder au-delà du nom de la formule
Avant de choisir, comparez les situations qui vous préoccupent réellement. La protection du conducteur couvre les dommages corporels, avec une indemnisation pouvant aller jusqu’à 2 M€. La protection juridique auto peut intervenir lors d’un litige lié au véhicule.
L’assistance prend toute son importance après une panne, une crevaison, une erreur de carburant ou une perte de clés. Le dépannage, le remorquage et, selon le contrat, le véhicule de remplacement peuvent éviter qu’un incident ne bloque durablement vos déplacements. Vérifiez précisément les conditions de déclenchement et les limites prévues par la formule choisie.
Les garanties qui font la différence après un sinistre
Une assurance se juge lorsque la voiture ne roule plus, lorsqu’elle a été dégradée ou lorsqu’un tiers réclame réparation. Rapprochez donc les garanties des scénarios auxquels vous êtes réellement exposé, plutôt que de les sélectionner uniquement parce qu’elles apparaissent dans une liste.
Vol, incendie, bris de glace et événements climatiques
Le vol total ou partiel, une tentative de vol, l’incendie, l’explosion, les catastrophes naturelles ou technologiques, les attentats et la force de la nature peuvent fortement réduire la valeur d’un véhicule. Ces risques méritent une attention particulière si la voiture stationne régulièrement à l’extérieur ou dans un lieu peu sécurisé.
Le bris de glace doit aussi être lu avec attention. Le pare-brise, les vitres et les optiques ne recouvrent pas nécessairement tous les éléments vitrés. Les toits ouvrants et panoramiques peuvent notamment faire l’objet d’exclusions signalées dans les garanties. Contrôler ce point avant la souscription limite les mauvaises surprises lors d’une déclaration de sinistre.
Accident responsable, vandalisme et affaires laissées dans l’auto
Après un choc dont vous êtes responsable, la différence entre une formule Tiers et une formule tous risques devient concrète. Les dommages causés à votre voiture relèvent alors de la garantie dommages tous accidents, lorsqu’elle est souscrite. Le vandalisme répond à une autre situation fréquente, notamment en ville ou sur un parking, lorsqu’aucun tiers n’est identifiable.
Selon la formule, le contenu privé transporté dans le véhicule et les équipements hors-série peuvent également être couverts. Une installation audio, un porte-vélos ou des accessoires non montés d’origine doivent donc être déclarés et vérifiés dans le contrat. Leur prise en charge dépend des garanties retenues, des plafonds et des éventuelles exclusions.
Pourquoi la formule Tous risques Optimale vise les besoins les plus exigeants
La formule Tous risques Optimale renforce la protection du véhicule et la continuité de mobilité. Elle peut correspondre à une voiture neuve, haut de gamme ou très équipée, ainsi qu’à un conducteur qui ne peut pas supporter une immobilisation prolongée.
- Bonus joker : il peut limiter les conséquences d’un sinistre sur le bonus/malus, dans les limites prévues au contrat.
- Dommages aux seules roues : cette garantie peut être utile lorsque les jantes et les pneumatiques représentent une dépense importante.
- Remise à la route prioritaire et devis conseil en cas de panne : ces services visent à réduire le temps d’immobilisation.
- Valeur à neuf ou valeur majorée : ces garanties répondent au risque de décote après un vol ou une destruction totale, selon les conditions applicables.
- Perte financière : cette garantie mérite une attention particulière pour un véhicule financé en LOA ou en LLD.
Des options peuvent aussi renforcer les formules Tous risques, notamment pour le dépannage-remorquage, la panne mécanique ou la panne immobilisante. L’objectif est de couvrir les dépenses que vous ne souhaitez pas assumer seul : mensualités de leasing après une destruction, remplacement temporaire, réparation coûteuse ou recherche d’un nouveau véhicule.
Cette formule ne répond donc pas uniquement à la valeur du véhicule. Elle prend aussi en compte les conséquences d’une immobilisation et les engagements financiers qui restent dus après un sinistre. Le niveau de protection doit être comparé avec la franchise, les plafonds et les conditions d’indemnisation indiqués dans le devis.
Obtenir un devis CIC et vérifier l’éligibilité
Le devis assurance auto en ligne permet de comparer les formules à partir de votre situation. Préparez les informations concernant le véhicule, son usage, son mode de stationnement, l’identité du ou des conducteurs et l’historique d’assurance. Le profil conducteur, le coefficient de bonus/malus et les sinistres récents influencent la proposition tarifaire. Le type de véhicule intervient également dans l’évaluation du risque.
- Renseignez les caractéristiques de la voiture et son usage.
- Indiquez les informations liées au conducteur et à son historique.
- Comparez les garanties, les franchises et les options des formules proposées.
- Conservez la simulation, qui peut être transmise par e-mail, puis choisissez la souscription en ligne avec signature électronique si cette possibilité est disponible.
Si la simulation immédiate ne correspond pas à votre situation, un conseiller peut étudier votre besoin. Avant de signer, relisez les franchises et exclusions, les plafonds d’indemnisation, les conditions de prêt du volant et les modalités d’assistance. Vérifiez aussi les garanties liées au véhicule de remplacement, à la valeur du véhicule et aux équipements ajoutés.
Un devis utile ne se limite pas au montant de la cotisation. Il doit vous permettre de savoir ce qui sera couvert, dans quelles limites et quelle somme pourrait rester à votre charge après un sinistre. Vous pourrez alors choisir entre Tiers, Tiers Étendue, Tous risques Standard et Tous risques Optimale en fonction de votre véhicule et de vos besoins de mobilité.

Articles qui pourraient vous intéresser :
 Prix du Superéthanol E85 : le guide pour diviser votre budget carburant par deux
 Autossimo : 3 packs et 2,3 millions de pièces pour booster la rentabilité de votre atelier
 Voyant moteur allumé sans panne : 5 causes fréquentes et comment les résoudre
 France Casse avis : fiable pour trouver une pièce ou trop dépendant des casses partenaires ?