Assurance moto Suzuki : adaptez les garanties au modèle et à votre usage
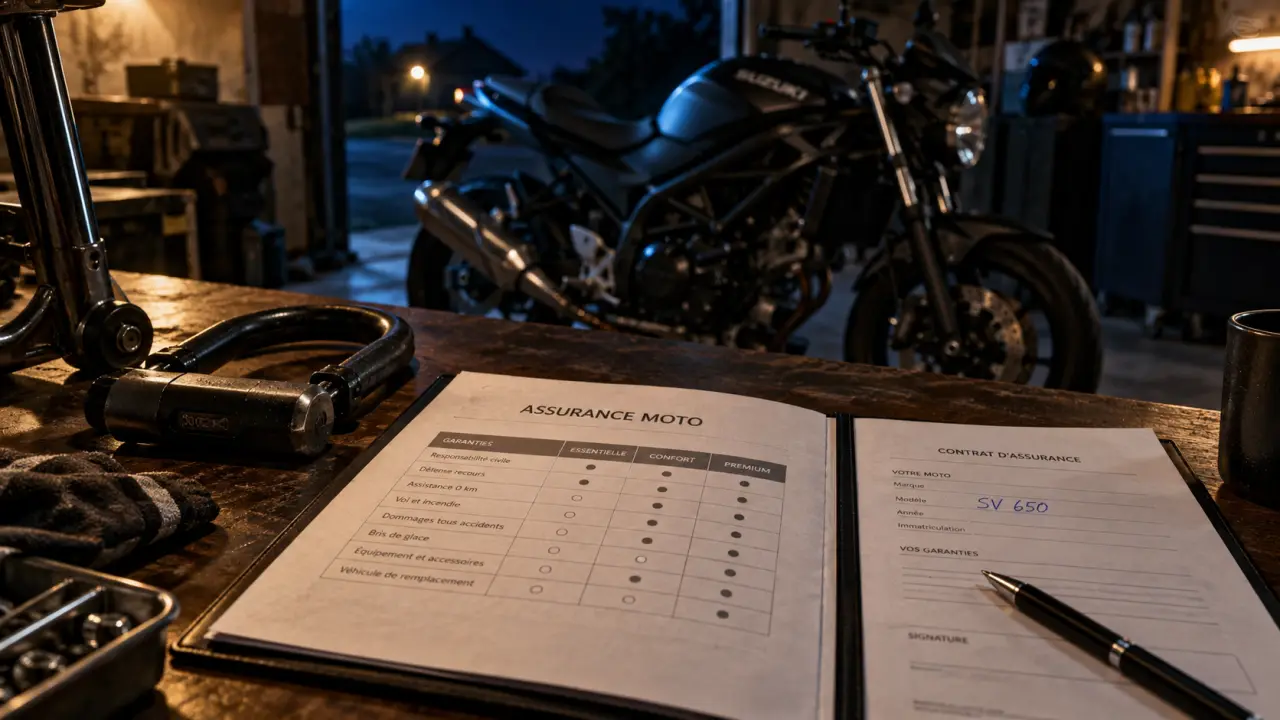
Assurer une Suzuki ne revient pas à choisir automatiquement entre une formule au tiers et une couverture tous risques. Une SV 650 utilisée chaque jour, une V-Strom 650 stationnée dans un garage ou une GSX-R davantage exposée au vol n’impliquent pas les mêmes risques. Pour trouver une assurance moto Suzuki cohérente, comparez le modèle, l’usage, le lieu de stationnement et les garanties qui protègent aussi le pilote.
Le modèle Suzuki oriente le niveau de protection
La responsabilité civile est obligatoire pour toute moto en circulation, même lorsqu’elle roule peu. Elle indemnise les dommages causés à autrui, mais ne couvre ni votre Suzuki ni vos propres blessures. Le choix du contrat doit donc tenir compte de la valeur de la moto et de la place qu’elle occupe dans votre quotidien.
Comprendre la garantie responsabilité civile à moto : Découvrez l’obligation légale d’assurance responsabilité civile pour les véhicules terrestres à moteur et les dommages qu’elle couvre.
Sportive, roadster, trail : des expositions différentes
Une Suzuki GSX-R ou une Hayabusa 1300 attire généralement davantage l’attention des assureurs en raison de sa puissance, de sa valeur et du risque de vol associé aux modèles sportifs. Un conducteur expérimenté peut trouver une couverture adaptée. Un jeune permis devra parfois accepter une prime plus élevée, une franchise importante ou des conditions d’acceptation plus strictes.
Une SV 650, une Bandit ou une V-Strom 650 peut servir aussi bien aux trajets domicile-travail qu’aux balades et aux voyages. Une motorisation plus raisonnable ne justifie pas toujours une formule minimale. Une moto garée chaque jour dans la rue mérite au moins une réflexion sur les garanties vol et incendie, ainsi que sur l’assistance.
Le profil du conducteur pèse autant que la cylindrée
L’âge, l’ancienneté du permis, le bonus-malus, les sinistres passés, la zone géographique et le kilométrage annuel entrent dans le calcul de la prime. Le permis déclaré, A1, A2 ou A, doit correspondre à la moto assurée. Pour un jeune conducteur, la surprime peut atteindre 100 % la première année, puis diminuer sur trois ans. Comparez donc des contrats construits sur les mêmes garanties plutôt que le premier tarif affiché.
Choisir les garanties qui ont réellement du sens
Les noms commerciaux changent selon les assureurs, mais les grandes formules restent proches : tiers simple, formule intermédiaire ou tiers maxi, puis tous risques. Avant de souscrire, vérifiez les exclusions, les plafonds d’indemnisation et le montant des franchises. Ces éléments peuvent modifier fortement la protection réelle.
| Formule | Protection habituelle | Pour quelle Suzuki ? |
|---|---|---|
| Tiers simple | Responsabilité civile, parfois défense et recours | Moto ancienne, de faible valeur ou utilisée occasionnellement |
| Intermédiaire / tiers maxi | Socle tiers complété par le vol, l’incendie et les événements climatiques selon le contrat | Roadster, trail ou moto stationnée hors garage |
| Tous risques | Dommages à la moto, y compris après un accident responsable selon les conditions | Moto récente, financée ou difficile à remplacer |
Les options à examiner avant le prix
La garantie individuelle conducteur mérite une attention particulière. La responsabilité civile n’indemnise pas automatiquement les dommages corporels du pilote. Vérifiez le plafond prévu et les conditions d’intervention. La protection de l’équipement, l’assistance 0 km, le prêt de guidon ainsi que la défense pénale et le recours peuvent aussi peser après un accident ou une panne.
Pour la garantie vol, lisez précisément les exigences de sécurité. Un antivol homologué SRA, un garage fermé, un gravage ou un traceur GPS peuvent être exigés ou valorisés selon le contrat. Regardez aussi la méthode d’indemnisation : valeur à neuf pendant une période limitée, valeur d’expert ou application d’une vétusté. Une cotisation basse perd son intérêt si l’indemnité ne permet pas de remplacer la moto.
Chaque détail du contrat peut modifier le résultat en cas de sinistre. Le type d’antivol, la franchise vol, la valeur déclarée des accessoires, les conditions de rapatriement et le plafond de la garantie corporelle doivent être examinés ensemble. Comparer uniquement la cotisation ne permet pas de mesurer la protection obtenue.
Comparer les devis sans se laisser tromper par une cotisation basse
AMV, MAAF, Suzuki Assurance, les mutuelles moto, les courtiers spécialisés et les assureurs généralistes peuvent couvrir une Suzuki. Leurs offres ne conviennent pas aux mêmes profils. Certaines sont davantage adaptées aux sportives, d’autres aux conducteurs disposant d’un bon bonus ou souhaitant regrouper plusieurs contrats.
Demander des devis strictement comparables
Renseignez les mêmes informations pour chaque demande : modèle exact, date de première mise en circulation, lieu de garage, usage, kilométrage, antécédents et conducteurs autorisés. Comparez ensuite la franchise dommages, la franchise vol, le plafond de l’individuelle conducteur, les conditions de prêt de guidon et l’assistance. Un devis obtenu en 3 minutes peut servir de premier repère, mais relisez les conditions avant de valider.
La MAAF présente notamment trois niveaux de protection : Tiers Simple, Tiers Maxi et Tous Risques. Les assureurs spécialisés moto, comme AMV, peuvent être pertinents pour les modèles ou les profils qui nécessitent une étude plus ciblée. Suzuki Assurance peut également être consultée lors de l’achat, notamment si le concessionnaire oriente vers une offre partenaire. Le meilleur contrat dépend de votre situation et de la lisibilité des garanties.
Le prix dépend surtout de la situation déclarée
Il n’existe pas de tarif unique pour une assurance moto Suzuki. À titre de repère, l’assurance d’une moto de 125 cm3 coûte couramment entre 600 € et 800 € par an. Cette fourchette ne permet toutefois pas d’estimer le prix d’une GSX-R, d’une Hayabusa ou même d’une V-Strom. Le profil du conducteur, la formule choisie et l’adresse de stationnement peuvent modifier sensiblement la cotisation.
Une estimation qui ne demande ni le modèle exact, ni l’usage, ni les antécédents doit être considérée avec prudence. La prime dépend aussi du type de permis, de la cylindrée, de la puissance, de la valeur de la moto et du kilométrage annuel. Pour une sportive, la comparaison entre plusieurs assureurs est souvent nécessaire, notamment lorsqu’un jeune conducteur cherche une couverture acceptable.
Réduire la prime sans vider le contrat de sa protection
Faire baisser le coût ne signifie pas supprimer les garanties utiles. Les économies les plus durables viennent d’un contrat ajusté à la valeur de la Suzuki, d’un stationnement sécurisé et d’une comparaison régulière des offres.
- Adapter la formule à la valeur réelle : une couverture tous risques peut se justifier pour une moto récente ou financée. Pour une machine plus ancienne, une formule intermédiaire bien choisie peut offrir un meilleur équilibre.
- Sécuriser le stationnement : garage fermé, antivol homologué et dispositifs complémentaires réduisent le risque et peuvent répondre aux conditions de la garantie vol.
- Choisir une franchise supportable : une franchise plus élevée réduit souvent la prime, mais son montant doit rester payable en cas de sinistre.
- Étudier l’assurance au kilomètre : cette formule peut être intéressante sous 10 000 km par an, à condition que le forfait corresponde à votre usage réel.
- Comparer après un an : la loi Hamon permet de résilier sans frais après un an de contrat. Vous pouvez alors remettre votre assurance en concurrence, surtout si votre bonus a progressé ou si vos conditions de stationnement ont changé.
Avant de signer, préparez le permis, la carte grise, le relevé d’informations si vous êtes déjà assuré et les caractéristiques précises de la Suzuki. Déclarez sans approximation les transformations, l’usage éventuel sur circuit et les accessoires coûteux. Cette transparence facilite la souscription et limite le risque qu’une garantie soit contestée au moment d’un sinistre.

Articles qui pourraient vous intéresser :
 Quel scooter 3 roues choisir en 2025 ? Comparatif, permis et critères de sélection
 Validité du code moto : 5 ans pour réussir et les règles de l’ETM à connaître
 Harley-Davidson d’occasion : comment acheter sans risque avec 110 points de contrôle, 12 mois de garantie et 80 000 km max ?
 Équipement moto obligatoire : le cadre légal, les sanctions et les normes de sécurité