Achat voiture professionnelle : préserver sa trésorerie sans négliger la TVA
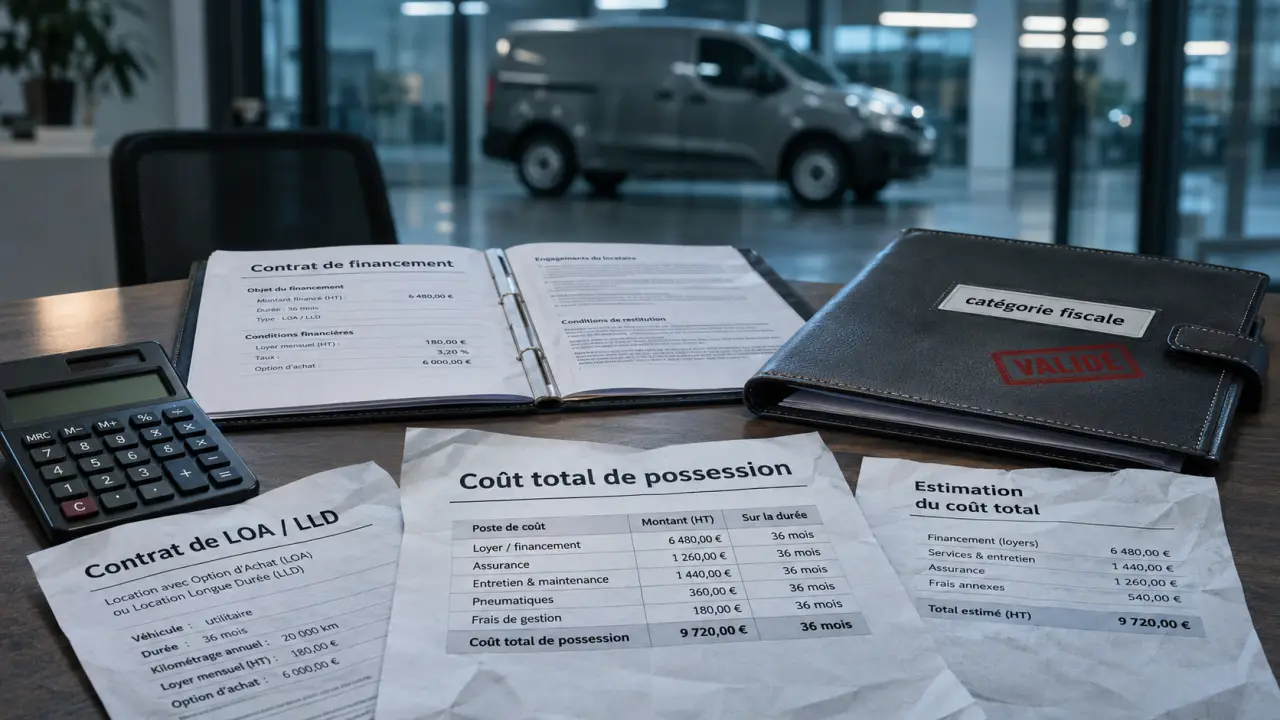
L’achat d’une voiture professionnelle se décide sur son coût réel, pas seulement sur son prix affiché. Achat comptant ou crédit pour devenir propriétaire, LOA pour conserver une option d’achat, LLD pour disposer d’un véhicule sans organiser sa revente : le choix dépend de votre trésorerie et de votre usage. Avant de signer, vérifiez aussi la catégorie fiscale du véhicule, la TVA récupérable et les conséquences d’une utilisation personnelle.
Définir l’usage avant de choisir la voiture
Une entreprise peut acquérir un véhicule nécessaire à son activité. Commencez par préciser le kilométrage annuel, les marchandises transportées, le nombre de passagers et les trajets habituels. Un artisan privilégiera la charge utile et l’accès au chargement ; un commercial, le confort autoroutier et la disponibilité du véhicule. Pour une motorisation électrique, examinez les possibilités de recharge et l’autonomie sur vos parcours réels.
Véhicule particulier ou utilitaire : une distinction décisive
L’appellation commerciale « voiture de société » ne détermine pas le traitement fiscal. La catégorie administrative et les caractéristiques du véhicule comptent davantage. Un véhicule particulier destiné au transport de personnes n’obéit pas aux mêmes règles qu’un utilitaire. Pour les modèles à plusieurs rangées de sièges, les pick-up ou les véhicules transformés, faites vérifier la classification avant de retenir une hypothèse de récupération de TVA.
Usage personnel et statut de l’entreprise
Une voiture de fonction peut être mise à disposition pour les déplacements privés. Cet usage constitue généralement un avantage en nature à évaluer et à déclarer selon la situation du bénéficiaire. Formalisez les conducteurs autorisés, la prise en charge du carburant et les conditions d’usage personnel.
Un micro-entrepreneur peut acheter un véhicule pour son activité, mais son régime ne permet pas de déduire les charges réelles ni l’amortissement pour calculer son bénéfice imposable. Pour des déplacements professionnels occasionnels, conserver un véhicule personnel et recourir aux frais kilométriques, lorsque le régime le permet, mérite donc une comparaison.
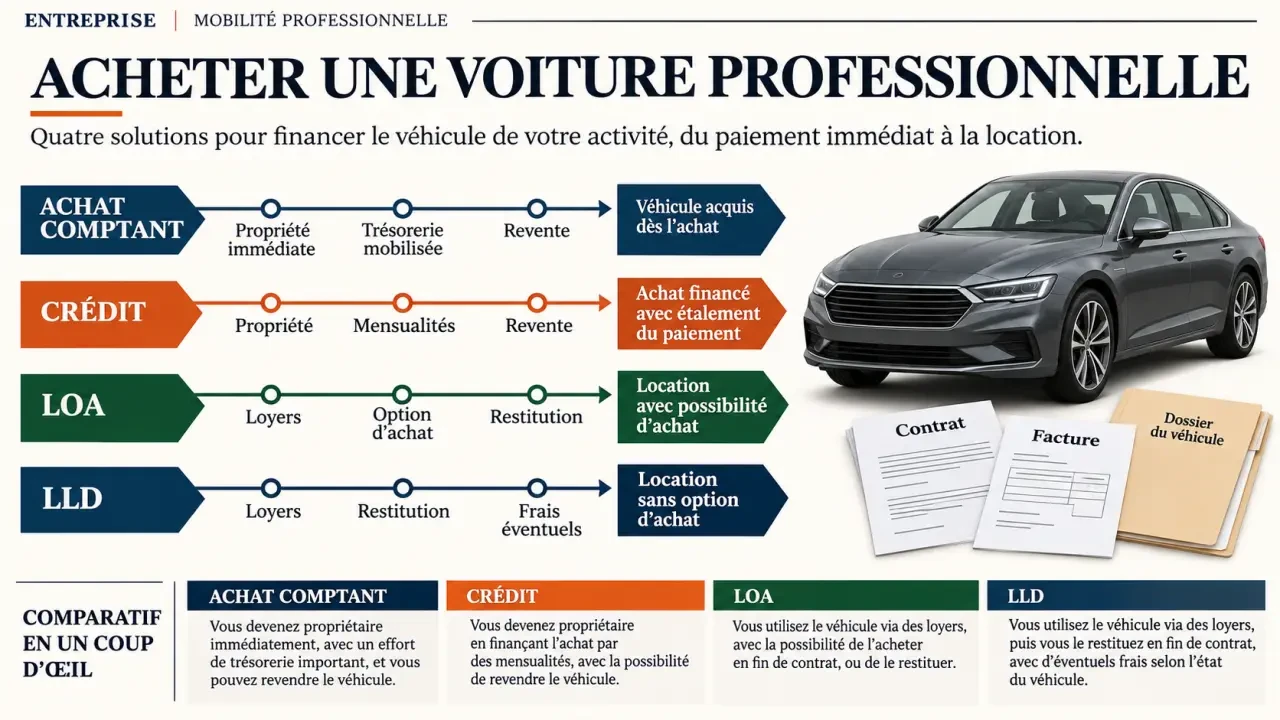
Comparer les financements sur une même durée
Demandez des propositions fondées sur un kilométrage, une durée et des prestations identiques. Une mensualité basse peut masquer un premier loyer important, une option d’achat élevée ou un forfait kilométrique insuffisant.
| Solution | Propriété | Trésorerie | Vigilance principale |
|---|---|---|---|
| Achat comptant | L’entreprise est propriétaire | Décaissement immédiat | Conserver une réserve d’exploitation |
| Crédit classique | L’entreprise est propriétaire | Remboursements échelonnés | Comparer intérêts, assurance et garanties |
| Crédit-bail ou LOA | Propriété possible après levée d’option | Loyers et éventuel apport initial | Chiffrer l’option et les conditions de sortie |
| LLD | Restitution prévue au contrat | Loyers généralement prévisibles | Contrôler kilométrage et frais de restitution |
L’achat convient notamment à une conservation longue et offre une liberté de revente, sous réserve des engagements du financement. La location peut faciliter le renouvellement et intégrer l’entretien, l’assistance ou les pneumatiques, mais ces services ne sont pas automatiquement inclus. En LLD, une sortie anticipée peut coûter cher.
Placez votre décision sur une balance de trésorerie : d’un côté, le coût du financement ; de l’autre, la marge de sécurité nécessaire pour payer fournisseurs et salaires avant l’encaissement des clients. Même avec les fonds disponibles, immobiliser toute cette réserve dans une voiture peut fragiliser le besoin en fonds de roulement. Testez votre budget avec un retard de paiement client et une réparation imprévue : la solution supportable dans ce scénario est souvent plus pertinente que celle affichant le coût financier le plus bas.
Calculez enfin le coût total de possession : acquisition ou loyers, intérêts, assurance, énergie, entretien, taxes et frais de restitution, diminués de la valeur de revente éventuelle. Ne comptez pas simultanément le prix d’achat et son amortissement : ce serait comptabiliser deux fois la même dépense.
Valider la fiscalité avant de signer
TVA : raisonner par véhicule et par dépense
Pour une voiture particulière, la TVA sur l’acquisition est généralement exclue du droit à déduction, sauf activités bénéficiant d’exceptions. Pour un utilitaire éligible, elle peut être récupérable si l’entreprise est assujettie, dispose d’une facture conforme et respecte les conditions d’affectation. Une entreprise en franchise de TVA ne la récupère pas.
Sur l’occasion, vérifiez le régime de facturation : une vente sous régime de TVA sur marge ne donne pas de TVA déductible à l’acheteur. La TVA sur l’entretien et les loyers dépend également de l’éligibilité du véhicule.
Pour les carburants, les taux de récupération peuvent notamment être de 80 % ou 100 % selon le carburant et la catégorie du véhicule. Ne transposez pas un taux entre essence, gazole, GPL et superéthanol sans vérification. La TVA sur l’électricité de recharge peut être déductible sous conditions, avec des justificatifs permettant d’identifier la dépense professionnelle.
Amortissement et taxes : distinguer comptabilité et déduction
Un véhicule acheté est normalement inscrit à l’actif et amorti sur sa durée prévisible d’utilisation, souvent autour de 5 ans. Pour une voiture particulière, la déduction fiscale est plafonnée : les plafonds comprennent notamment 9 900 €, 18 300 €, 20 300 € et 30 000 €, selon les émissions et les règles applicables. Le plafond de 30 000 € concerne notamment les voitures électriques éligibles ; il ne s’agit pas d’un remboursement.
Un utilitaire éligible n’est généralement pas soumis au plafonnement des voitures particulières. En location, une fraction des loyers d’une voiture particulière peut également être non déductible. Les taxes annuelles sur les émissions de CO2 et les polluants atmosphériques ont remplacé la TVS. Distinguez-les des éventuels malus CO2 et liés à la masse lors de l’immatriculation. Faites chiffrer ces postes pour le modèle exact avant commande.
Sécuriser l’occasion et préparer l’immatriculation
Le neuf facilite le choix des équipements et bénéficie de garanties constructeur, mais mobilise davantage de budget. L’occasion réduit le ticket d’entrée, au prix d’une vigilance accrue sur l’entretien et les réparations futures. Comparez concessions, négociants, ventes de loueurs et annonces sur des plateformes comme La Centrale. La plateforme facilite la recherche ; les garanties dépendent du vendeur et du contrat.
Avant tout versement, contrôlez les éléments suivants :
- Identité du vendeur, numéro de série et concordance avec le certificat d’immatriculation.
- Historique d’entretien, factures, kilométrage et éventuels sinistres connus.
- Certificat de situation administrative et contrôle technique lorsqu’il est obligatoire.
- Prix HT et TTC, régime de TVA, garantie écrite et exclusions.
Faites établir la facture au nom exact de l’acquéreur. Préparez le justificatif d’existence de l’entreprise, l’identité du représentant, le mandat éventuel, les justificatifs de cession et l’ancienne carte grise pour une occasion. Assurez le véhicule avant sa mise en circulation.
La demande d’immatriculation s’effectue auprès de l’ANTS ou d’un professionnel habilité, normalement dans le mois suivant l’acquisition. Ne la confondez pas avec la déclaration d’achat des professionnels de l’automobile : cette dernière relève d’une procédure spécifique, dans les 15 jours, associée au Cerfa n°13751*02. Pour un véhicule provenant de l’Union européenne, un quitus fiscal est généralement nécessaire.
Avant de vous engager, réunissez donc une offre de financement détaillée, une estimation fiscale et les justificatifs du véhicule. Ces trois éléments permettent de choisir une voiture adaptée sans découvrir son véritable coût après livraison.
Articles qui pourraient vous intéresser :
 Poser une alarme voiture : 4 étapes de montage et risques de branchement à éviter
 Casse automobile à Lyon : 3 critères pour choisir votre centre et réussir vos démarches
 Pare-brise gelé : prévenir le givre, dégivrer vite et éviter les erreurs
 Peugeot 2008 : 434 litres de coffre et 1467 litres sièges rabattus