Calcul du malus écologique d’une voiture d’occasion : la première immatriculation change tout
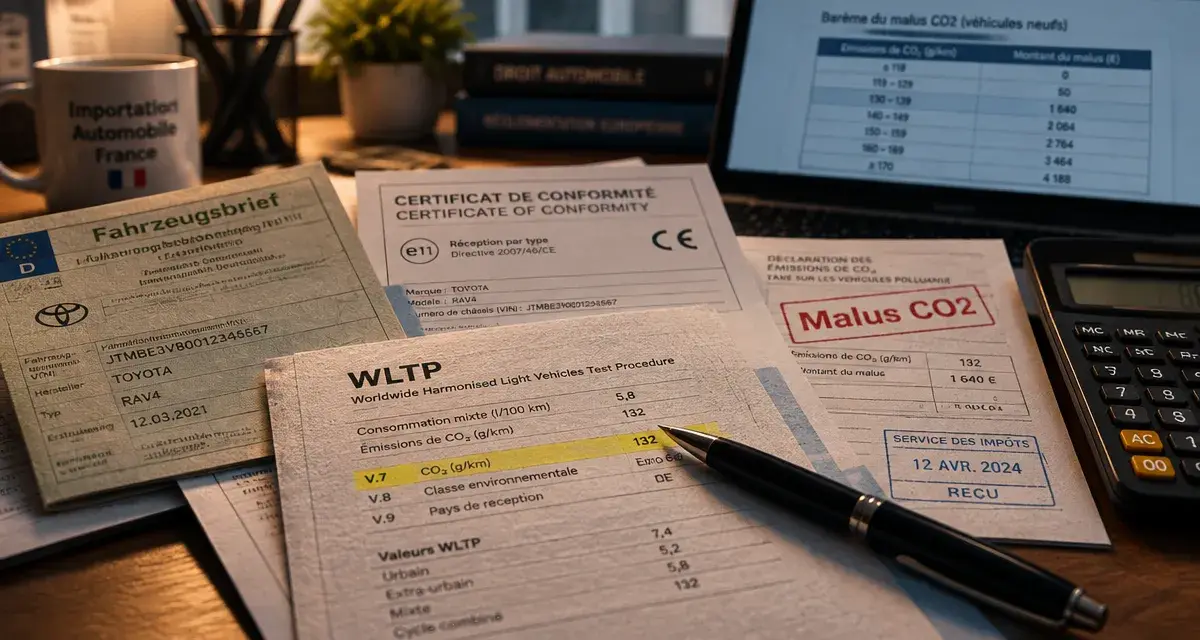
Pour une voiture d’occasion, le calcul du malus écologique dépend d’abord de sa première immatriculation. Le prix, le kilométrage et la motorisation ne suffisent pas à déterminer la taxe. Une voiture déjà immatriculée en France ne supporte normalement pas de nouveau malus lors d’un simple changement de titulaire. À l’inverse, une voiture d’occasion importée peut être taxée lors de sa première immatriculation française, après application d’une décote liée à son ancienneté.
Commencez par identifier la situation de la voiture
Avant toute simulation, distinguez le véhicule d’occasion déjà immatriculé en France du véhicule importé. Cette vérification évite deux erreurs coûteuses : calculer un malus pour une voiture qui n’y est pas soumise, ou oublier cette taxe dans le budget d’une importation.
| Situation | Conséquence pour le malus |
|---|---|
| Voiture d’occasion déjà immatriculée en France | Un changement de titulaire n’entraîne pas, en principe, de nouveau malus écologique. |
| Voiture d’occasion importée | Le malus peut être exigé lors de la première immatriculation en France, avec une décote liée à l’ancienneté. |
| Véhicule ayant fait l’objet d’une transformation technique | Une taxation peut intervenir lors de l’immatriculation qui suit la transformation, selon les caractéristiques du véhicule. |
Cette distinction concerne principalement les véhicules de tourisme. Les rubriques J, J1, J2 et J3 du certificat d’immatriculation renseignent respectivement la catégorie, le genre et la carrosserie. Certains véhicules N1, N1G, CTTE ou dérivés VP relèvent de règles particulières. L’apparence d’un SUV, d’un pick-up ou d’un véhicule familial ne suffit donc pas à déterminer son régime fiscal.
Les deux taxes à intégrer dans le calcul du malus écologique
Le malus automobile peut réunir deux taxes cumulables : le malus CO2, fondé sur les émissions de dioxyde de carbone, et le malus masse, calculé à partir de la masse en ordre de marche. Le total est plafonné au montant maximal du malus CO2.
Le malus CO2 : émissions ou puissance administrative
Pour une voiture disposant d’une réception européenne, le calcul repose sur les émissions de CO2 selon la norme WLTP, exprimées en g/km. Elles figurent généralement à la case V.7 de la carte grise. Le barème à consulter est celui de l’année de la première immatriculation du véhicule, même si cette immatriculation a d’abord eu lieu à l’étranger.
Le barème présenté pour 2026 prévoit un déclenchement à partir de 108 g/km. Le montant maximal atteint 80 000 € au-delà de 191 g/km. Ces chiffres doivent toutefois être rattachés à l’année de première immatriculation retenue pour le véhicule importé, et non appliqués automatiquement selon le barème en vigueur au moment de la demande.
En l’absence de réception communautaire, la taxation peut reposer sur la puissance administrative, exprimée en chevaux fiscaux. La rubrique P.6 devient alors essentielle. Le mode de calcul n’est pas interchangeable : une valeur de CO2 ne doit pas être inventée à partir de la consommation ou du modèle lorsque cette donnée n’est pas disponible.
Le malus masse : le poids réellement retenu
Le malus masse concerne les véhicules dont la masse en ordre de marche franchit le seuil prévu par le barème. La case G de la carte grise renseigne la masse du véhicule en service. La case G1 correspond au poids à vide national. Selon l’outil utilisé, une masse de référence peut être reconstituée à partir de G1, avec 75 kg ajoutés pour le conducteur.
Vérifiez donc la définition utilisée par le simulateur avant de saisir un poids. La masse indiquée sur une fiche commerciale ne correspond pas toujours à celle qui sert au calcul fiscal.
Le barème présenté pour 2026 commence à 1 500 kg. Il applique un tarif de 10 € par fraction de kilogramme entre 1 500 et 1 699 kg, puis 15 € entre 1 700 et 1 799 kg, 20 € entre 1 800 et 1 899 kg, 25 € entre 1 900 et 1 999 kg et 30 € à partir de 2 000 kg. Le tarif le plus élevé ne s’applique donc pas à toute la masse, mais uniquement à la fraction située dans la tranche concernée.
La méthode fiable pour estimer une voiture d’occasion importée
Un calcul de malus écologique pour une voiture d’occasion importée se déroule en plusieurs étapes. Il faut d’abord retrouver le montant théorique correspondant au véhicule neuf à la date de sa première mise en circulation, puis appliquer les mécanismes de minoration prévus pour l’importation.
- Relevez la date de première immatriculation en case B. Elle permet d’identifier l’année du barème applicable.
- Vérifiez la catégorie et l’énergie dans les cases J et P.3. La case J1 aide à confirmer le genre national du véhicule, tandis que J2 et J3 renseignent les carrosseries.
- Notez les émissions V.7 et la masse indiquée en G ou G1. Si le véhicule n’a pas de réception européenne, relevez plutôt la puissance administrative en P.6.
- Calculez séparément le malus CO2 et le malus masse avec le barème historique correspondant.
- Appliquez la décote forfaitaire d’ancienneté prévue pour l’importation, puis vérifiez les éventuelles exonérations ou réductions.
La décote réduit le montant en fonction de l’âge du véhicule. Elle explique pourquoi deux voitures ayant les mêmes émissions et le même poids peuvent entraîner des montants différents lorsqu’elles n’ont pas été mises en circulation la même année. Elle ne dispense pas de consulter le bon barème historique.
Utiliser directement le barème en vigueur au jour de la demande d’immatriculation peut donc fausser l’estimation. Pour une voiture importée, la date de première immatriculation à l’étranger reste un élément central du calcul, avec les informations techniques inscrites sur les documents du véhicule.
Préparez avant l’achat le certificat d’immatriculation étranger, le certificat de conformité, les données WLTP et la date exacte de première mise en circulation. Ces documents permettent de comparer le coût rendu en France de plusieurs véhicules, et pas seulement leur prix affiché. Une donnée manquante peut aussi contraindre l’administration à retenir un autre mode de calcul.
Réductions et exonérations : les cas à vérifier avant de payer
Certains véhicules ou certaines situations donnent droit à une exonération, à un abattement ou à un remboursement. Ces dispositifs ne se cumulent pas automatiquement. Leur application doit être vérifiée au cas par cas lors de la demande de certificat d’immatriculation.
- Les véhicules fonctionnant exclusivement à l’électricité ou à l’hydrogène sont exonérés du malus automobile dans les règles concernées.
- Certains hybrides rechargeables bénéficient d’un abattement de 200 kg sur la masse, dans la limite de 15 % de la masse du véhicule, lorsqu’ils remplissent les conditions prévues.
- Les hybrides non rechargeables et certains hybrides rechargeables dont l’autonomie électrique est inférieure à 50 km peuvent bénéficier d’une réduction de 100 kg.
- Les véhicules utilisant le superéthanol E85 peuvent ouvrir droit à un abattement de 40 % sur les émissions de CO2, dans la limite de 250 g/km, ou à une réduction de 2 CV dans la limite de 12 CV, selon le mode de calcul concerné.
- Les familles nombreuses ayant au moins 3 enfants peuvent bénéficier de réductions spécifiques : 20 g/km ou 1 CV par enfant, selon la taxe calculée et les conditions applicables.
Les véhicules de huit places ou plus détenus par une personne morale peuvent également relever d’un régime d’abattement, notamment avec une réduction de 500 kg sur la masse. Certains dispositifs prévoient aussi une réduction de 80 g/km ou de 4 CV pour ces véhicules, selon le calcul retenu.
Les personnes titulaires d’une carte mobilité inclusion doivent examiner les conditions d’exonération applicables à leur situation. Dans plusieurs cas, le paiement intervient lors de l’immatriculation, puis une demande de remboursement peut être nécessaire. Il faut donc conserver les justificatifs et vérifier la procédure associée à chaque réduction.
Ne confondez pas malus, carte grise et budget total d’importation
Le malus ne représente qu’une partie du coût d’immatriculation. Il s’ajoute à la taxe régionale, aux taxes fixes éventuelles et aux frais de gestion du certificat d’immatriculation. Une voiture de plus de 10 ans peut bénéficier d’une réduction de 50 % de la taxe régionale. Cette réduction ne supprime pas, à elle seule, un éventuel malus dû pour une voiture importée.
Pour obtenir une estimation exploitable, réunissez la carte grise étrangère, la date de première immatriculation, les émissions de CO2 WLTP, la masse en ordre de marche, l’énergie, le nombre de places et la puissance fiscale. Utilisez ensuite le simulateur officiel de l’État pour contrôler le résultat avant de déposer la demande sur France Titres.
En cas d’importation hors Union européenne, de document incomplet ou d’absence de réception européenne, faites vérifier le dossier avant l’achat. La catégorie du véhicule, sa transformation éventuelle ou une donnée technique manquante peut modifier le mode de calcul et le coût final. Le bon réflexe consiste à intégrer le malus, les taxes de carte grise et les frais liés à l’importation dans un même budget.

Articles qui pourraient vous intéresser :
 Aramis Auto : arnaque ou simple friction logistique ? Analyse des faits et garanties
 Stage de conduite préventive : 4 exercices clés pour maîtriser votre véhicule
 Quel SUV compact choisir en 2026 : 5 modèles phares pour concilier coffre et motorisation hybride
 Campagne de rappel BMW : vérifiez le VIN à 17 caractères pour savoir si votre véhicule est concerné