Assurance moto Kawasaki : pourquoi la chute seule peut justifier le tous risques
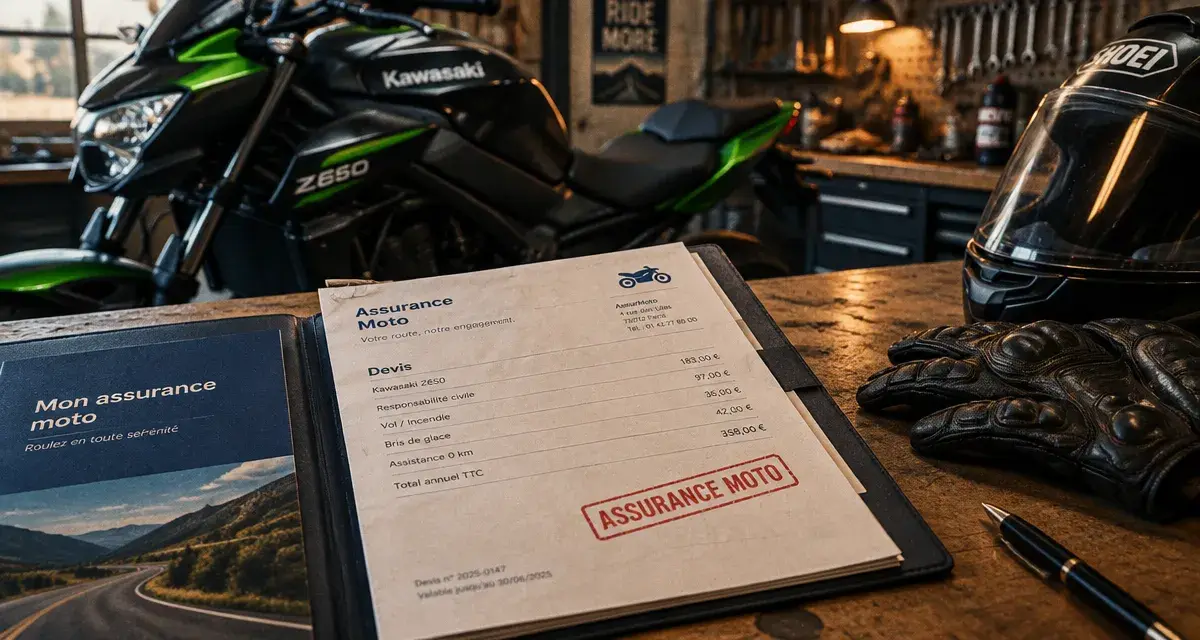
Choisir une assurance moto Kawasaki ne revient pas à retenir le tarif le plus bas. Le niveau de protection dépend de la valeur de la moto, de sa cylindrée, de votre expérience, de son lieu de stationnement et de votre usage. Une Z650 utilisée chaque jour, une Ninja récente ou une Versys destinée aux longs trajets ne présentent pas les mêmes risques. Avant de demander un devis, déterminez surtout les sinistres que vous pouvez financer vous-même.
Partir de votre Kawasaki, de votre usage et de votre budget
La responsabilité civile est obligatoire. Elle indemnise les dommages matériels et corporels causés aux tiers, mais elle ne répare pas votre Kawasaki si vous êtes responsable d’un accident, si vous chutez seul ou si votre moto est vandalisée, selon les conditions du contrat. Le choix d’une formule commence donc par une question simple : quelle somme pourriez-vous réellement consacrer à la réparation ou au remplacement de votre moto ?
Moto récente, financée ou de forte valeur : préserver votre investissement
Une Kawasaki neuve, récente, financée à crédit ou équipée d’accessoires coûteux mérite généralement une protection étendue. Pour une Z900, une Ninja ou une autre moto dont le remplacement pèserait sur votre budget, la formule tous risques offre une couverture plus cohérente. Elle peut prendre en charge les dommages subis par votre moto après un accident responsable ou une chute sans tiers identifié, dans les limites prévues par le contrat.
À l’inverse, une Kawasaki ancienne de faible valeur, une machine secondaire qui roule peu ou une moto de collection ne justifie pas toujours le même niveau de cotisation. Une formule au tiers enrichie de garanties ciblées peut suffire, à condition d’accepter de payer vous-même les dégâts causés à votre véhicule après une chute responsable. Comparez alors la cotisation annuelle avec la valeur réelle de la moto et le montant des franchises.
Modèle, permis et rythme de conduite : des besoins différents
Les roadsters Z sont souvent utilisés au quotidien, en ville comme sur route. Le risque de choc, de stationnement exposé ou de trajet sous la pluie rend l’assistance et la garantie dommages particulièrement intéressantes. Une Kawasaki Z650 peut être proposée en version bridée à 47,5 ch / 35 kW pour le permis A2. Un jeune conducteur doit donc vérifier le niveau de franchise, la garantie individuelle pilote et les éventuelles exclusions.
Les sportives Ninja, plus puissantes et souvent plus coûteuses, demandent une attention particulière sur le vol, les dommages et les exclusions liées à l’usage sur circuit. Les trails Versys sont adaptés aux déplacements longs : assistance 0 km, dépannage et protection des bagages peuvent alors être utiles. Pour une Vulcan, une W ou une Eliminator utilisée pour les balades, un usage moins fréquent peut orienter vers une formule plus simple, sans faire oublier le risque de vol à domicile ou lors d’un arrêt en ville.
Comparer les formules sans confondre collision et tous risques
Les noms commerciaux changent selon les assureurs, mais les niveaux de protection suivent une logique progressive. Lisez les garanties incluses, les options, les plafonds, les exclusions et les franchises. Le nom de la formule ne suffit pas pour savoir ce qui sera réellement indemnisé.
| Formule | Protection principale | Profil auquel elle peut convenir |
|---|---|---|
| Au tiers | Responsabilité civile, avec parfois défense pénale et recours | Moto de faible valeur ou budget très contraint |
| Tiers avec vol-incendie | Responsabilité civile, vol et incendie selon les conditions | Moto stationnée dans une zone exposée ou conservant une valeur importante |
| Dommages collision | Dégâts sur la moto lors d’une collision avec un tiers identifié | Conducteur recherchant une protection ciblée contre les accidents identifiables |
| Tous risques | Dommages à la moto, y compris après un accident responsable ou une chute seule selon le contrat | Moto récente, coûteuse, financée ou utilisée fréquemment |
La garantie dommages collision ne correspond pas à une couverture tous risques. Elle peut intervenir si vous heurtez un véhicule identifié, selon les conditions prévues. En revanche, une glissade sur route mouillée, une chute dans un virage ou un dommage constaté sans tiers identifiable ne sont pas nécessairement couverts. C’est dans ces situations que le tous risques peut réduire fortement le reste à charge.
La franchise mérite la même attention que la cotisation. Cette somme reste à votre charge après l’indemnisation. Une prime basse assortie d’une franchise élevée peut perdre son intérêt si vous ne pouvez pas réparer votre Kawasaki sans difficulté. Vérifiez aussi la base d’indemnisation : valeur vénale, valeur d’achat ou valeur à neuf. Certaines options prévoient une valeur à neuf jusqu’à 18 mois, contre 6 mois dans la formule de base.
Les garanties qui protègent vraiment le motard et sa moto
Vol, tentative de vol et incendie : vérifier les conditions avant le sinistre
La garantie vol-incendie devient particulièrement utile si votre Kawasaki dort dans la rue, dans un parking collectif ou dans un garage peu sécurisé. Elle implique toutefois de respecter les exigences du contrat : antivol homologué, justificatifs, éventuel gravage, conditions de stationnement et délai de déclaration. Le gravage est notamment présenté par AMV comme un moyen de réduire la franchise vol.
Photographiez régulièrement votre moto et conservez les factures, le double des clés ainsi que les preuves d’achat des accessoires. Ces documents facilitent l’évaluation du dossier en cas de sinistre. Un stationnement visible depuis le logement, un point fixe pour attacher l’antivol, un éclairage correct et un accès contrôlé réduisent l’exposition au vol. Ces précautions ne remplacent pas la garantie vol, mais elles peuvent éviter une difficulté lorsque l’assureur vérifie les conditions d’indemnisation.
Conducteur, équipements et assistance : ne pas sous-assurer l’essentiel
La responsabilité civile indemnise les tiers, pas automatiquement vos propres blessures. La garantie individuelle pilote doit donc être étudiée avec soin : plafond d’indemnisation, décès, invalidité et exclusions peuvent varier fortement. Regardez aussi la protection du casque, des gants, du gilet airbag, des vêtements techniques et des accessoires. Une option peut couvrir les équipements et accessoires hors-série jusqu’à 5 000 €, selon les modalités prévues.
L’assistance 0 km peut intervenir lorsque la moto refuse de démarrer devant chez vous, en cas de crevaison, de panne, d’accident ou de vol, selon l’option souscrite. Une assistance disponible 24 h/24 et 7 j/7 peut éviter un retour coûteux lors d’un déplacement loin du domicile. Contrôlez cependant le véhicule de remplacement, le remorquage, les plafonds et les éventuelles franchises kilométriques. Ces détails changent concrètement la portée de la garantie.
Ce qui fait varier le prix de l’assurance moto Kawasaki
Il n’existe pas de tarif universel pour une assurance moto Kawasaki. L’assureur prend en compte le modèle, la cylindrée, la puissance, l’année, la valeur et la fréquence d’utilisation. Une Kawasaki Z650 de 650 cm3 ne sera pas évaluée comme une sportive plus puissante ou une moto ancienne utilisée occasionnellement.
- Le profil du conducteur : âge, ancienneté du permis, bonus-malus, sinistres antérieurs et expérience sur deux-roues influencent la prime.
- Le lieu de stationnement : garage fermé, parking collectif et voie publique n’impliquent pas le même risque de vol.
- Les garanties retenues : vol, incendie, dommages, assistance et individuelle pilote renforcent la protection, mais augmentent généralement la cotisation.
- La franchise choisie : une franchise élevée peut réduire la prime, tout en augmentant le reste à charge après un sinistre.
Pour comparer plusieurs devis, renseignez exactement les mêmes informations. Vérifiez ligne par ligne les franchises vol et dommages, les exclusions, les plafonds pour le conducteur et les accessoires, ainsi que les règles applicables au prêt du guidon. Une modification moteur, un débridage, un usage professionnel ou une utilisation sur piste doivent être déclarés. Ces situations sont souvent encadrées par des conditions spécifiques.
Obtenir un devis et souscrire sans oublier un document
Un devis en ligne permet de comparer rapidement les niveaux de couverture adaptés à votre Kawasaki. Préparez la carte grise ou les caractéristiques précises de la moto, sa date de première mise en circulation, votre permis, votre relevé d’information, votre historique de sinistres et les informations relatives au stationnement. Pour une moto d’occasion, indiquez sa valeur d’achat et les équipements ajoutés.
- Décrivez fidèlement le modèle, la cylindrée, l’usage et les conducteurs autorisés.
- Choisissez d’abord le niveau de couverture, puis ajoutez les options utiles : vol, assistance 0 km, protection du pilote ou équipements.
- Comparez les franchises et les exclusions avant de valider, pas seulement le montant mensuel.
- Conservez les documents transmis et l’attestation reçue par e-mail après l’acceptation du dossier.
Une souscription peut être rapide, mais elle doit rester précise. Déclarer correctement un stationnement extérieur, un conducteur secondaire ou une Kawasaki bridée pour le permis A2 limite les mauvaises surprises au moment d’un sinistre. Le meilleur devis équilibre votre budget avec le coût réel d’une chute, d’un vol ou d’une immobilisation imprévue.

Articles qui pourraient vous intéresser :
 Direct Assurance moto : garanties, assistance 0 km et protection du conducteur
 Speed Triple 1200 RS : 180 chevaux, Öhlins SmartEC3 et 20 195 € pour un roadster Triumph taillé pour la route rapide et la piste
 Acheter une moto Triumph d’occasion en concession, avec garantie et essai sur route
 Moto 50cc neuve : prix, boîte, selle et garantie à comparer avant d’acheter