BMW assurance moto : une protection adaptée à l’usage, aux sinistres et au financement
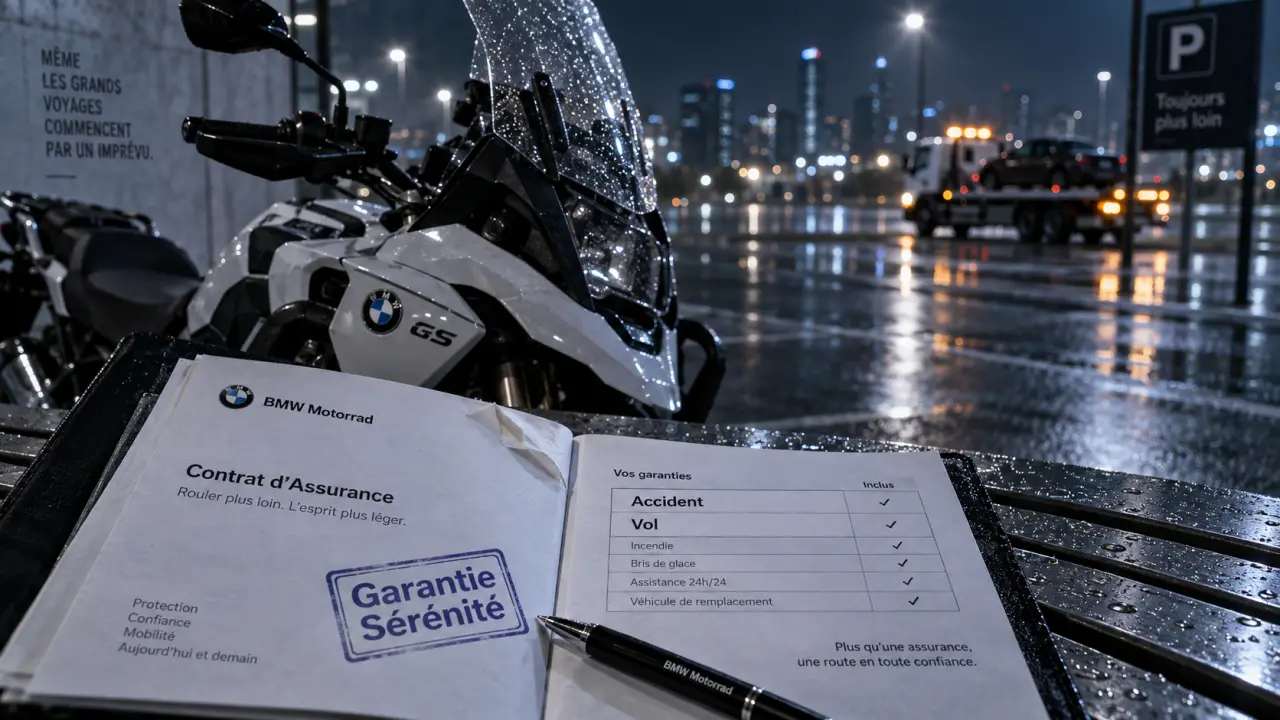
Choisir une assurance moto BMW ne revient pas uniquement à couvrir les dommages subis par son deux-roues. Il faut aussi préserver sa mobilité après une panne, un accident ou un vol, et protéger la valeur d’un véhicule parfois financé. BMW Motorrad Assurance propose une offre dédiée aux motos et scooters de la marque, avec des garanties et des services à examiner selon votre usage.
Une assurance pensée pour l’usage de votre BMW Motorrad
Une moto utilisée chaque jour en ville ne présente pas les mêmes risques qu’une routière destinée aux longues distances ou qu’une machine sortie occasionnellement sur circuit. Avant de demander un devis, définissez votre profil : modèle assuré, fréquence des trajets, kilométrage annuel, lieu de stationnement, conducteurs déclarés et éventuel usage sur piste.
BMW Motorrad Assurance s’adresse aux propriétaires de motos et de scooters BMW Motorrad, y compris au scooter électrique BMW CE 04. Une offre dédiée à ce modèle est annoncée à 45 ou 59 euros par mois, selon le niveau de couverture concerné. Ce montant ne permet pas d’estimer le tarif d’un autre modèle ou d’un autre conducteur. La cotisation dépend notamment du véhicule, de l’usage et du profil assuré.
Adapter la protection à son utilisation
L’option faible kilométrage peut convenir à une moto de loisir, tandis que l’option de pilotage sur piste répond à une pratique précise. Vérifiez que l’activité déclarée correspond à l’utilisation réelle. Un écart entre le contrat et la situation du conducteur peut compliquer la gestion d’un sinistre. Les effets personnels, les accessoires et les équipements demandent également une vérification, car leur prise en charge dépend des garanties souscrites et de leurs limites.
La moto organise souvent les trajets domicile-travail, les horaires et les déplacements quotidiens. Une couverture cohérente doit donc associer l’indemnisation du deux-roues à l’assistance, au remorquage et à une solution de remplacement. Cette continuité pratique distingue une garantie présentée sur le papier d’un contrat réellement utile lorsque la moto reste immobilisée.
Accident, panne, vol : les services qui facilitent la mobilité
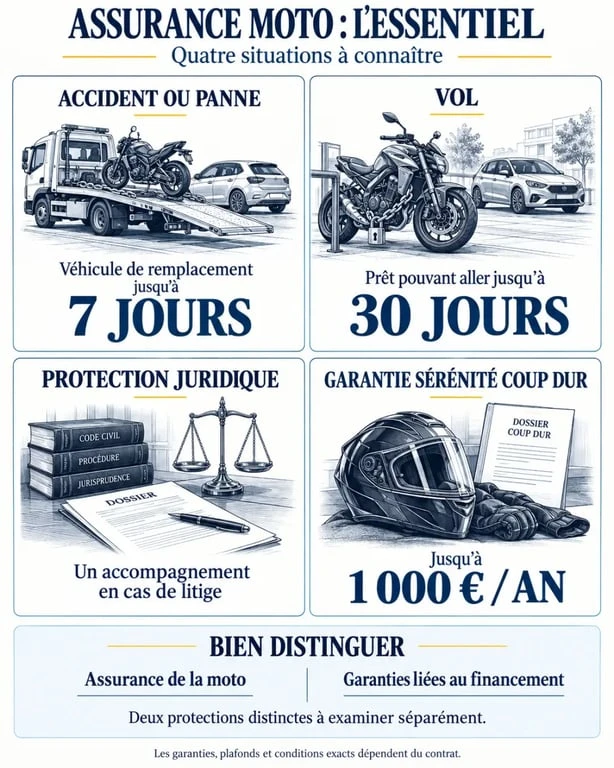
Les garanties d’assurance couvrent les situations les plus coûteuses ou les plus perturbantes : accident, vol, dommages matériels, panne et incident mécanique. La protection juridique est incluse dans toutes les formules présentées. Elle peut accompagner un litige lié à l’achat, à la vente ou à l’utilisation du véhicule, ainsi que certaines démarches concernant un stage de récupération de points ou le repassage du permis.
Vérifiez l’immatriculation d’un intermédiaire en assurance : Consultez le registre officiel pour vérifier qu’un intermédiaire en assurance est bien immatriculé et autorisé à exercer.
| Situation | Service ou protection mis en avant | Point à contrôler dans le contrat |
|---|---|---|
| Accident ou panne | Prêt d’une moto ou d’un véhicule de catégorie B pendant 7 jours | Conditions de mise à disposition et catégorie du véhicule |
| Vol | Prêt pouvant aller jusqu’à 30 jours | Justificatifs demandés et durée exacte applicable |
| Litige | Protection juridique | Domaines couverts, plafonds et frais pris en charge |
| Événement personnel difficile | Garantie Sérénité coup dur jusqu’à 1 000 euros par an | Événements éligibles et pièces justificatives |
Le véhicule de remplacement limite l’immobilisation
Après un accident ou une panne, le prêt annoncé peut atteindre 7 jours pour une moto ou un véhicule de catégorie B. En cas de vol, la durée peut aller jusqu’à 30 jours. Cette différence compte, car la recherche du véhicule, l’expertise et son remplacement peuvent prendre davantage de temps après un vol. Pour un conducteur qui utilise sa moto chaque jour, ce service réduit les conséquences immédiates du sinistre.
La garantie Sérénité coup dur couvre certains imprévus
La Garantie Sérénité coup dur prévoit une protection maximale de 1 000 euros par an dans certaines situations, comme un licenciement économique, une cessation d’activité après dépôt de bilan ou une affection longue durée. Elle ne remplace pas l’assurance moto principale. Elle apporte un soutien complémentaire lorsqu’un événement personnel ou professionnel fragilise le budget du foyer.
Assurance de la moto et assurance du financement : deux protections différentes
L’assurance moto indemnise les conséquences d’un sinistre selon les garanties choisies. Les protections liées au financement répondent à un autre besoin : éviter qu’un crédit, une LOA ou une LLD ne laisse une dette trop lourde lorsque le véhicule est volé, détruit ou que la situation personnelle de l’emprunteur se dégrade.
- Assurance Protection Personnelle DI+ : elle concerne notamment le décès et la perte totale et irréversible d’autonomie. Dans les conditions prévues, elle prend en charge le solde du financement.
- Garantie Valeur d’Achat : elle peut compléter l’indemnisation pour se rapprocher de la valeur d’achat du véhicule, selon les modalités contractuelles.
- Garantie Perte Financière : elle vise l’écart éventuel entre l’indemnisation de l’assureur principal et le solde restant dû dans le cadre d’un crédit ou d’une LOA.
- Perte Financière en LLD : elle est associée à la location longue durée et répond aux particularités de ce mode de financement.
Ne choisissez pas ces produits sur leur seul intitulé. Demandez dans quel cas précis chaque garantie intervient, quelle indemnisation est attendue après le règlement de l’assureur principal et quelles exclusions ou franchises peuvent s’appliquer. Une garantie financière protège un engagement contractuel. Elle ne remplace ni les garanties dommages ni une responsabilité civile adaptée.
Lire le devis au-delà du montant de la cotisation
Un devis adapté permet de comparer la protection proposée avec votre besoin et de repérer les points à clarifier avant la souscription. Le prix mensuel ou annuel reste utile, mais il ne suffit pas. Une cotisation attractive peut s’accompagner de franchises élevées, de plafonds limités ou de conditions précises concernant le stationnement, le vol et les accessoires.
Les vérifications à faire avant de signer
- Confirmez le modèle, son année, ses équipements et la valeur des accessoires déclarés.
- Décrivez précisément le kilométrage, les trajets professionnels, l’usage urbain ou routier et le pilotage sur piste.
- Comparez les garanties couvrant l’accident, le vol, les dommages matériels, la panne, l’assistance et les effets personnels.
- Demandez le montant des franchises, les plafonds d’indemnisation et les principales exclusions.
- Vérifiez les conditions d’accès au véhicule de remplacement et les délais prévus pour déclarer un sinistre.
Cette lecture évite de comparer des contrats qui ne couvrent pas le même périmètre. Elle aide aussi à distinguer les options utiles de celles qui ne correspondent pas à votre pratique. Conservez les documents d’information remis avec le devis : ils précisent les garanties et les conditions d’application qui ne figurent pas toujours dans une présentation commerciale.
Obtenir un devis et être accompagné après la souscription
Pour obtenir une proposition BMW assurance moto, préparez les informations concernant votre véhicule, votre permis, vos antécédents d’assurance, votre bonus-malus, le kilométrage prévu et les conditions de garage. Une demande précise permet d’obtenir un devis plus proche de votre exposition réelle au risque. Vous pouvez ensuite prendre rendez-vous avec un conseiller pour finaliser la souscription et clarifier les garanties liées au financement.
Pour consulter l’offre et engager une demande, rendez-vous sur le site BMW Motorrad Assurance. Les clients peuvent également accéder à leur suivi via l’espace client Assurance BMW. Après un accident, une panne ou un vol, déclarez rapidement le sinistre, réunissez les éléments demandés et conservez les justificatifs utiles : constat, récépissé de dépôt de plainte, photos, factures et coordonnées des tiers concernés.
Un conseiller peut vous aider à choisir entre assurance principale, options liées à l’usage et garanties financières. L’objectif est de disposer d’un contrat lisible, adapté à votre BMW Motorrad, à votre budget et à vos besoins de mobilité.

- BMW assurance moto : une protection adaptée à l’usage, aux sinistres et au financement - 29 septembre 2026
- Voir sans éblouir : quels feux choisir selon la route, la météo et les autres usagers ? - 28 septembre 2026
- Le code de la route PDF aide à réviser, mais ne remplace pas les examens blancs - 27 septembre 2026
Articles qui pourraient vous intéresser :
 Permis moto accéléré : le guide pour obtenir son A2 en une semaine
 Permis moto : faut-il repasser le code et quels sont les cas de dispense ?
 Code moto : 5 ans de validité et 5 tentatives pour réussir votre permis
 Acheter une CFMoto 800 MT d’occasion : le guide complet des versions, prix et points de contrôle